Mietspiegel-Datenbank Excel – Objekt Vorlage (2026)
4
Kostenlos laden
Excel-Vorlage für Einnahmen, Kosten, AfA, offene Zahlungen und Kennzahlen bei vermieteten Immobilien. Für private Vermieter und Kapitalanleger.
Die Excel-Vorlage zur Gewinn- und Verlustermittlung bei Vermietung erfasst Mieten, Nebenkostenvorauszahlungen und Ausgaben je Buchung. Sie enthält die Blätter Buchungen, GuV und Dashboard sowie Anleitung und berechnet Jahreswerte, steuerlich absetzbare Kosten, offene Zahlungen und die Nettomietrendite für 2026.
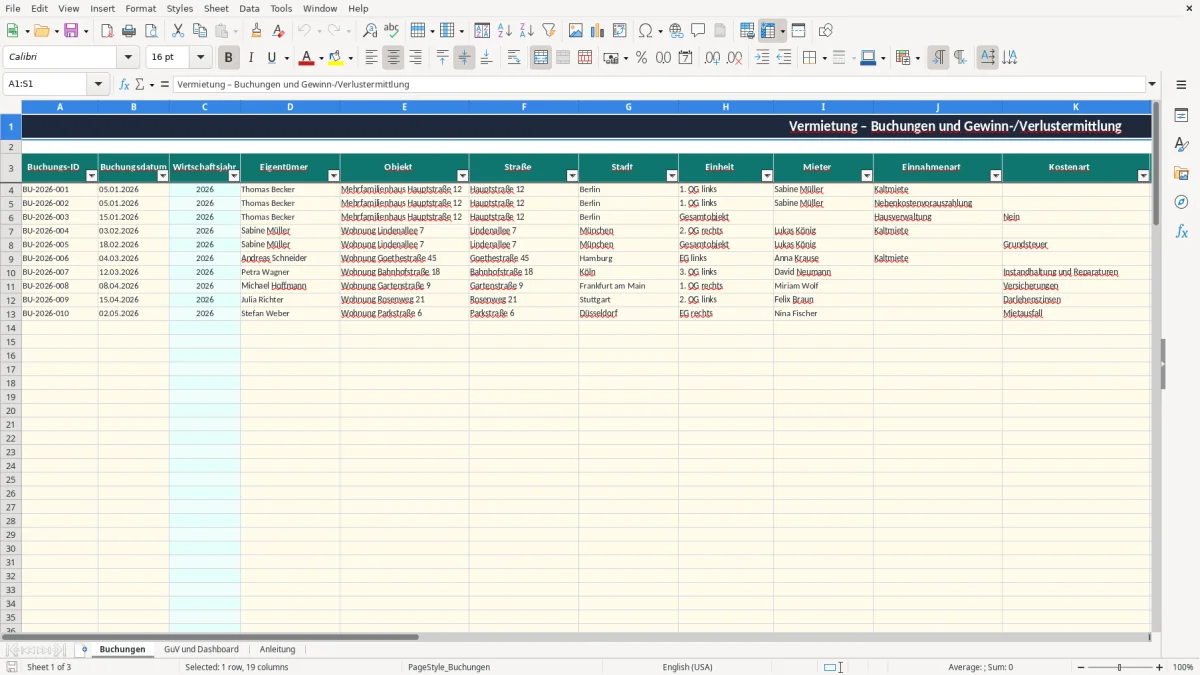
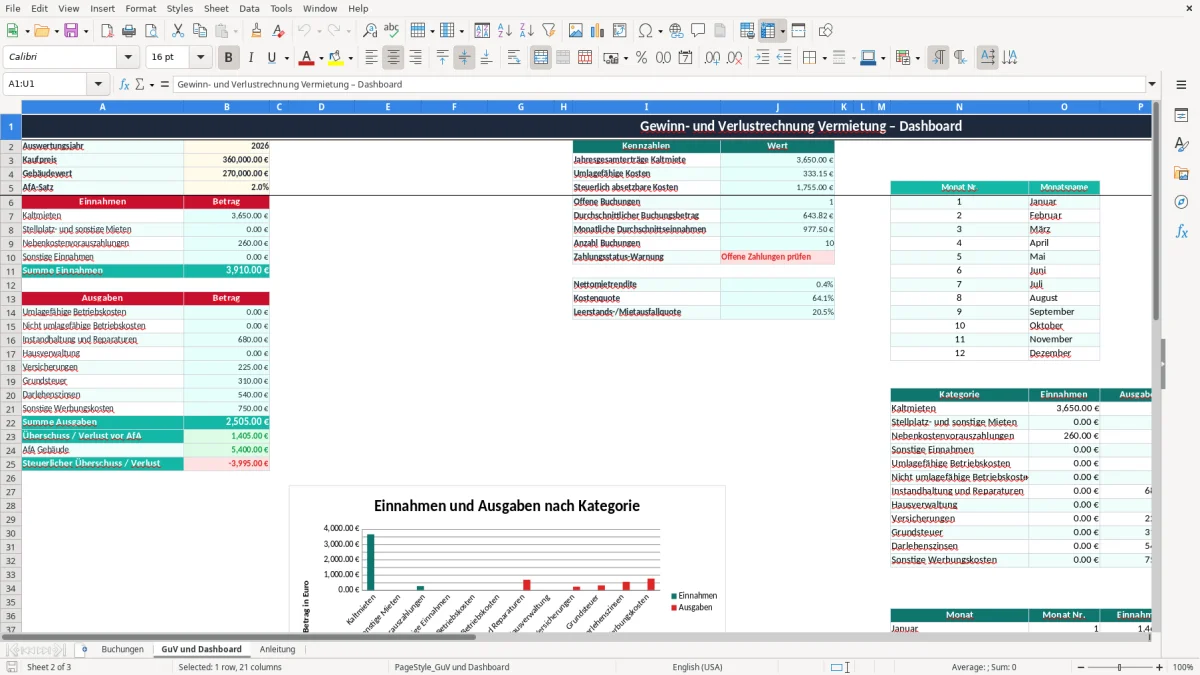
Im Blatt Buchungen tragen Sie bis zu 101 vorbereitete Zeilen mit Datum, Eigentümer, Objekt, Einheit, Einnahmen- und Kostenart, Umlagefähigkeit, steuerlicher Absetzbarkeit, Bruttobetrag, Mehrwertsteuer und Zahlungsstatus ein. Das Blatt GuV und Dashboard wertet diese Angaben für das ausgewählte Wirtschaftsjahr aus und stellt die Ergebnisse zusätzlich in drei Diagrammen dar.
Ein privater Vermieter mit einer Eigentumswohnung nutzt die Tabelle vor allem zum Monatsanfang, wenn Kaltmiete und Nebenkostenvorauszahlung eingehen. Im Blatt Buchungen werden beide Zahlungen getrennt erfasst. Bei 3 Wohnungen mit jeweils 800 € Kaltmiete entstehen im Jahr 28.800 € Kaltmiete; Vorauszahlungen gehören daneben als eigene Einnahmenart in die Buchungsliste.
Das ist besonders vor der jährlichen Nebenkostenabrechnung hilfreich. Umlagefähige Betriebskosten werden mit Ja, Nein oder Teilweise markiert, während Hausverwaltung, Reparaturen und andere Positionen zusätzlich nach ihrer steuerlichen Absetzbarkeit beurteilt werden. Bild 1 zeigt die Buchungsliste mit den Spalten von Buchungs-ID bis Bemerkung, eingefrorener Kopfzeile und Filter in Zeile 3.
Der Eigentümer eines Mehrfamilienhauses kann Objekt, Einheit und Mieter je Vorgang zuordnen. Eine WEG mit 12 Einheiten erhält so eine bessere Unterlage für die Zuordnung von Hausgeldbestandteilen, ersetzt damit aber keine formale Jahresabrechnung des Verwalters. Für den Kapitalanleger ist die Auswertung spätestens beim Objektkauf relevant: Bei 250.000 € Kaufpreis und 12.000 € Jahreskaltmiete beträgt die Bruttomietrendite 4,8 %.
Im Blatt GuV und Dashboard wählen Sie das Wirtschaftsjahr in B2. Bild 2 zeigt die Eingaben für Kaufpreis, Gebäudewert und AfA-Satz sowie die Kennzahlen rechts daneben. Die Monatszuordnung erfolgt über eine hinterlegte Zuordnung von Monatsnummer und Monatsname.
Für die Steuererklärung mit Anlage V liefert die Datei eine strukturierte Ausgangsbasis für Einnahmen und Werbungskosten. Für eine Eigentümerversammlung oder Finanzierung können Sie die Entwicklung von Einnahmen, Kosten und offenen Zahlungen schneller erklären. Die Tabelle ist eine Arbeits- und Kontrollhilfe, keine automatisch rechtsverbindliche Steuererklärung.
Für die steuerliche Betrachtung werden Einnahmen und abzugsfähige Ausgaben getrennt erfasst. Werbungskosten wie Darlehenszinsen, Hausverwaltung, Versicherungen und bestimmte Reparaturen mindern grundsätzlich die Einkünfte aus Vermietung und Verpachtung. Tilgungsleistungen gehören dagegen nicht in die Kostenart Darlehenszinsen.
Die Vorlage berechnet die Gebäude-AfA aus Gebäudewert multipliziert mit dem eingegebenen AfA-Satz. Bei einem Gebäudewert von 270.000 € und 2 % ergibt das 5.400 € jährliche AfA. Nach § 7 EStG gilt die lineare AfA grundsätzlich mit 2 % für Gebäude, die nach 1924 und vor 2023 fertiggestellt wurden; für nach dem 31.12.2022 fertiggestellte Wohngebäude gilt regelmäßig 3 %. Das Baujahr müssen Sie außerhalb der Datei prüfen und den zutreffenden Satz in B5 eintragen.
Die BetrKV bestimmt, welche Betriebskosten umlagefähig sein können. Verwaltungskosten sowie Kosten der Instandhaltung und Instandsetzung sind keine umlagefähigen Betriebskosten. Für verbrauchsunabhängige Positionen ist die Wohnfläche meist der sauberere Verteilerschlüssel; bei Wasser oder Müll kann die Personenzahl sachgerechter sein. Heizkosten werden nach der Heizkostenverordnung grundsätzlich zu 50 bis 70 % nach Verbrauch verteilt.
Die Mietkaution darf nach § 551 BGB höchstens 3 Kaltmieten betragen. Mieterhöhungen bis zur ortsüblichen Vergleichsmiete unterliegen einer Kappungsgrenze von 20 %, in ausgewiesenen Gebieten 15 %, innerhalb von 3 Jahren. Eine Modernisierungsumlage beträgt nach § 559 BGB grundsätzlich 8 % der umlagefähigen Kosten pro Jahr.
Beim Verkauf innerhalb von 10 Jahren kann § 23 EStG einen privaten Veräußerungsgewinn steuerpflichtig machen. Beim Kauf kommen 2026 Grunderwerbsteuer von 3,5 bis 6,5 % je Bundesland, etwa 1,5 % Notarkosten und rund 0,5 % Grundbuchkosten hinzu. Diese Kaufnebenkosten gehören in eine vollständige Renditerechnung, auch wenn sie nicht als laufende Buchung in der Datei erfasst werden.
Der teuerste Fehler ist eine unvollständige Buchungsliste. Werden bei einem Objekt mit 3 Wohnungen monatlich 2.400 € Kaltmiete erfasst, aber 600 € Hausverwaltung, Versicherung und Reparaturen vergessen, erscheint der Jahresüberschuss um 7.200 € zu hoch. Bild 1 hilft, jede Ausgabe einem Objekt und einer Kostenart zuzuordnen.
Verwaltungs- und Instandhaltungskosten werden häufig als Nebenkosten an den Mieter weitergereicht, obwohl das rechtlich nicht zulässig ist. Bei 1.200 € falsch angesetzten Verwaltungskosten kann eine korrigierte Nebenkostenabrechnung zu einer Rückzahlung führen; zusätzlich kostet die Prüfung Zeit und kann einen Streit über die gesamte Abrechnung auslösen.
Umgekehrt darf eine steuerlich absetzbare Ausgabe nicht einfach als umlagefähig markiert werden. Nutzen Sie deshalb die beiden getrennten Felder Umlagefähig? und Steuerlich absetzbar?. Bei Teilbeträgen ist die Aufteilung in der Bemerkung zu dokumentieren, statt den gesamten Betrag mit Ja zu kennzeichnen.
Eine Nebenkostenabrechnung muss dem Mieter nach § 556 BGB grundsätzlich innerhalb von 12 Monaten nach Ende des Abrechnungszeitraums zugehen. Für den Zeitraum 01.01.2026 bis 31.12.2026 läuft die Frist grundsätzlich bis 31.12.2027. Eine verspätete Abrechnung kann dazu führen, dass eine Nachforderung von beispielsweise 900 € nicht mehr durchsetzbar ist.
Auch das Dashboard ersetzt keine vollständige Investitionsrechnung. Bei 250.000 € Kaufpreis und 12.000 € Jahreskaltmiete wirken 4,8 % Bruttorendite attraktiv. Rechnen Sie zusätzlich 6.000 € Kaufnebenkosten, 2.000 € nicht umlagefähige Kosten und 1.000 € Leerstand ein, sinkt der Überschuss auf 9.000 €; bezogen auf 256.000 € Gesamteinsatz sind das nur rund 3,5 %.
Beim Verkauf innerhalb der 10-Jahres-Frist nach § 23 EStG kann außerdem Spekulationssteuer entstehen. Der Verkaufspreis allein zeigt daher weder den tatsächlichen Cashflow noch den steuerpflichtigen Gewinn.
Am zuverlässigsten wird die Datei genutzt, wenn Sie die Buchungen an einen festen Anlass koppeln. Prüfen Sie am fünften Werktag jedes Monats die Mieteingänge und tragen Sie anschließend auch Hausverwaltung, Versicherungen und Darlehenszinsen ein. So bleiben offene Zahlungen im Dashboard aktuell, statt erst vor der Steuererklärung aufzufallen.
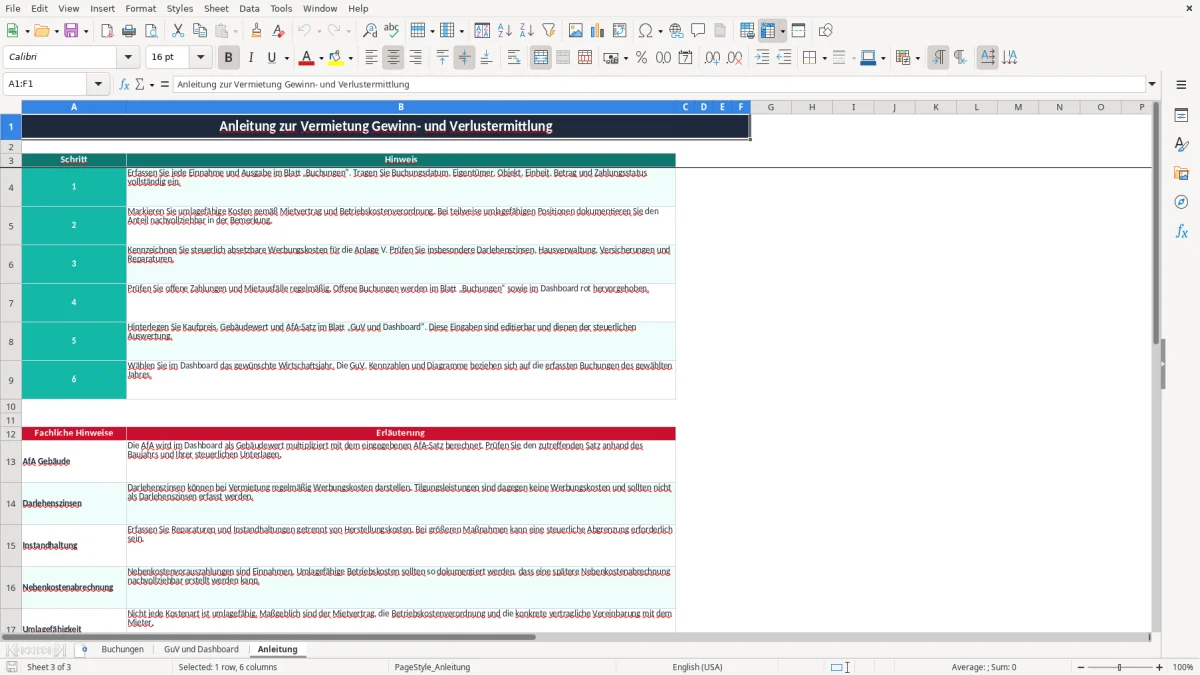
Bild 3 zeigt die Anleitung mit den sechs Arbeitsschritten und den fachlichen Hinweisen. Lesen Sie dort insbesondere die Abgrenzung von Darlehenszinsen und Tilgung sowie von Erhaltungsaufwand und Herstellungskosten nach.
Die Vorlage bietet 101 vorbereitete Buchungszeilen, aber keine automatische Bankanbindung, keinen Belegupload und keine Hausgeldabrechnung. Bei mehreren Eigentümern, vielen Einheiten oder mehreren hundert Vorgängen pro Jahr steigt deshalb der manuelle Prüfaufwand deutlich.
Für ein kleines Portfolio ist Excel oft die praktischere Lösung: Ein Vermieter mit 3 Wohnungen kann monatlich etwa 20 bis 30 Buchungen übersichtlich kontrollieren. Wenn Sie jedoch Mietverträge, Mahnwesen, SEPA-Zahlungen, Dokumente und Wartungsfristen gemeinsam verwalten müssen, ist der Wechsel zu einer Hausverwaltungssoftware sinnvoller als das fortlaufende Erweitern dieser Datei.