Grunderwerbsteuer Excel – Vorlage (2026) – Gratis
0
Kostenlos laden
Excel-Vorlage zur überschlägigen Berechnung der Spekulationssteuer bei Immobilien mit Kauf-, Verkaufs-, AfA- und Eigennutzungsdaten.
Diese Excel-Vorlage berechnet die mögliche Spekulationssteuer beim privaten Immobilienverkauf überschlägig nach § 23 EStG. Sie erfassen Erwerbs- und Verkaufsdaten, Kosten, AfA, Eigennutzung und Grenzsteuersatz; Excel ermittelt Haltedauer, steuerpflichtigen Gewinn, Solidaritätszuschlag und Gesamtsteuer.
Die Arbeitsmappe ist für private Vermieter, Eigentümer und Kapitalanleger gedacht, die mehrere Verkaufsfälle zunächst einheitlich dokumentieren möchten. Sie berücksichtigt bis zu 100 vorbereitete Fälle und kennzeichnet, ob nach der vereinfachten Prüfung ein steuerpflichtiger Gewinn näher untersucht werden sollte.
Die Vorlage passt zu Situationen, in denen private Eigentümer einen Verkauf vor dem Notartermin oder für die Steuererklärung mit Anlage V überschlagen möchten. Ein Vermieter mit einer Eigentumswohnung trägt den ursprünglichen Kauf, den geplanten Verkauf und alle belegbaren Kosten ein. Ein Kapitalanleger kann mehrere Objekte getrennt erfassen, statt jeden Fall in einer eigenen Datei zu führen.
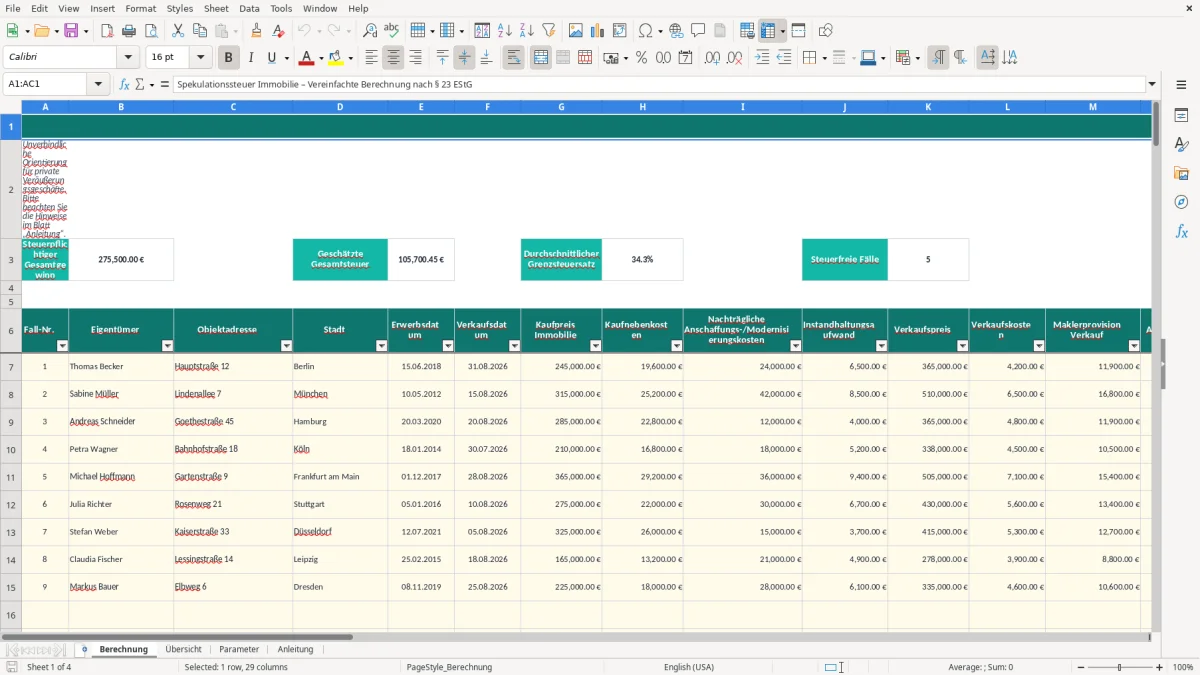
Im Blatt Berechnung stehen 100 vorbereitete Zeilen zur Verfügung. Bild 1 zeigt die breite Eingabetabelle: Neben Fall-Nr., Eigentümer und Objektadresse enthält sie Erwerbsdatum, Verkaufsdatum, Kaufpreis Immobilie, Kaufnebenkosten, nachträgliche Anschaffungs- oder Modernisierungskosten, Instandhaltungsaufwand, Verkaufspreis, Verkaufskosten, Maklerprovision und AfA bisher.
Aus diesen Eingaben entstehen automatisch Haltedauer, Anschaffungskosten gesamt und bereinigter Verkaufserlös. Beispiel: Bei 245.000 € Kaufpreis, 19.600 € Kaufnebenkosten und 24.000 € nachträglichen Kosten ergeben sich 288.600 € Anschaffungskosten. Bei 365.000 € Verkaufspreis und 16.100 € Verkaufskosten bleiben 348.900 € bereinigter Erlös vor weiteren Korrekturen.
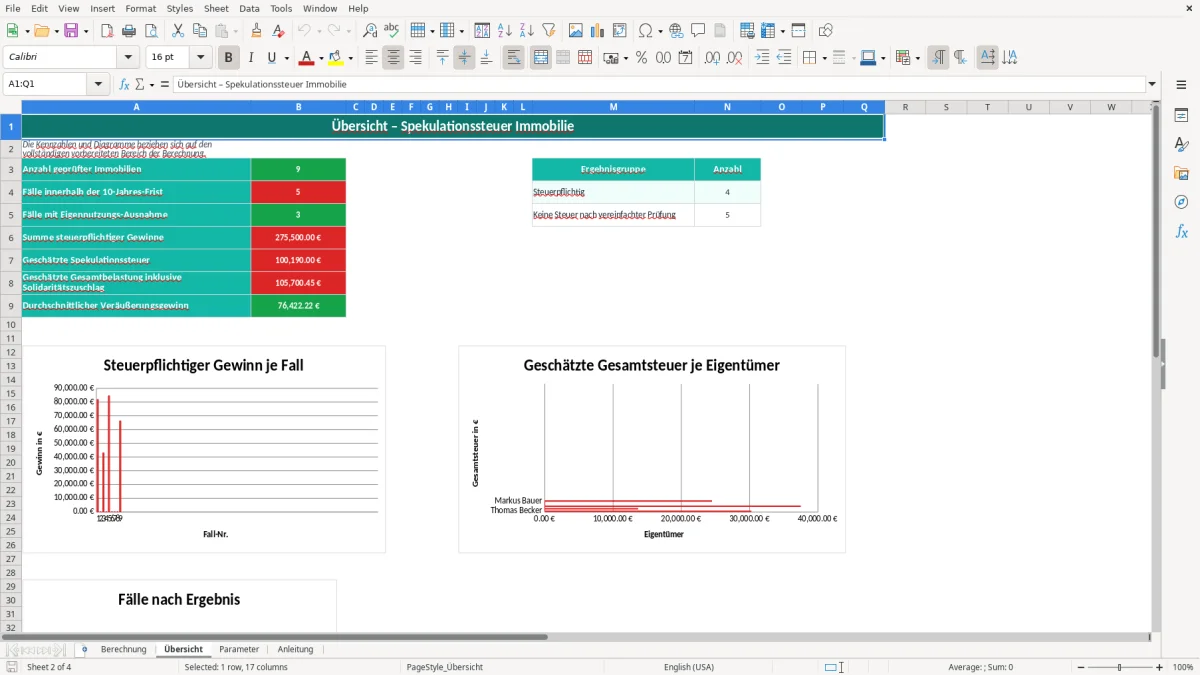
Das Blatt Übersicht fasst die erfassten Objekte zusammen. Bild 2 zeigt Kennzahlen wie geprüfte Immobilien, Fälle innerhalb der 10-Jahres-Frist, Eigennutzungs-Ausnahmen, steuerpflichtige Gewinne und geschätzte Gesamtbelastung; drei Diagramme stellen Gewinn, Steuer und Ergebnisgruppen dar.
Für private Vermieter ist die Datei besonders vor einem geplanten Verkauf nützlich. Dokumentieren Sie die Eigennutzung nicht pauschal: Die Auswahl Ja bezieht sich hier vereinfacht auf das Verkaufsjahr oder die zwei vorangegangenen Kalenderjahre.
Bei einem privaten Immobilienverkauf ist § 23 EStG der zentrale Bezugspunkt. Die Vorlage verwendet eine vereinfachte Spekulationsfrist von 10 Jahren: Liegt zwischen Erwerbs- und Verkaufsdatum eine Haltedauer von mindestens 10 Jahren, setzt die Berechnung den steuerpflichtigen Gewinn auf 0. Das ist eine Orientierung und ersetzt keine Prüfung der konkreten Anschaffungs- und Übertragungsvorgänge.
Eine Immobilie kann bei Eigennutzung im Verkaufsjahr oder in den beiden vorangegangenen Kalenderjahren steuerfrei veräußert werden. Die Datei bildet diese Voraussetzung über die Auswahl Ja oder Nein ab. Wählen Sie Ja nur, wenn die tatsächliche Nutzung die gesetzliche Ausnahme trägt; eine bloße Meldeadresse oder gelegentliche Nutzung ist nicht automatisch ausreichend.
Beispiel: Erwerb am 15.06.2018 und Verkauf am 31.08.2026 ergeben nach der Tabellenlogik rund 8,2 Jahre. Die 10-Jahres-Frist ist damit nicht erfüllt. Bei 365.000 € Verkaufspreis, 288.600 € Anschaffungskosten und 16.100 € Verkaufskosten entsteht zunächst ein positiver Rechenbetrag; die bisherige AfA von 21.500 € wird in der vereinfachten Logik zusätzlich berücksichtigt.
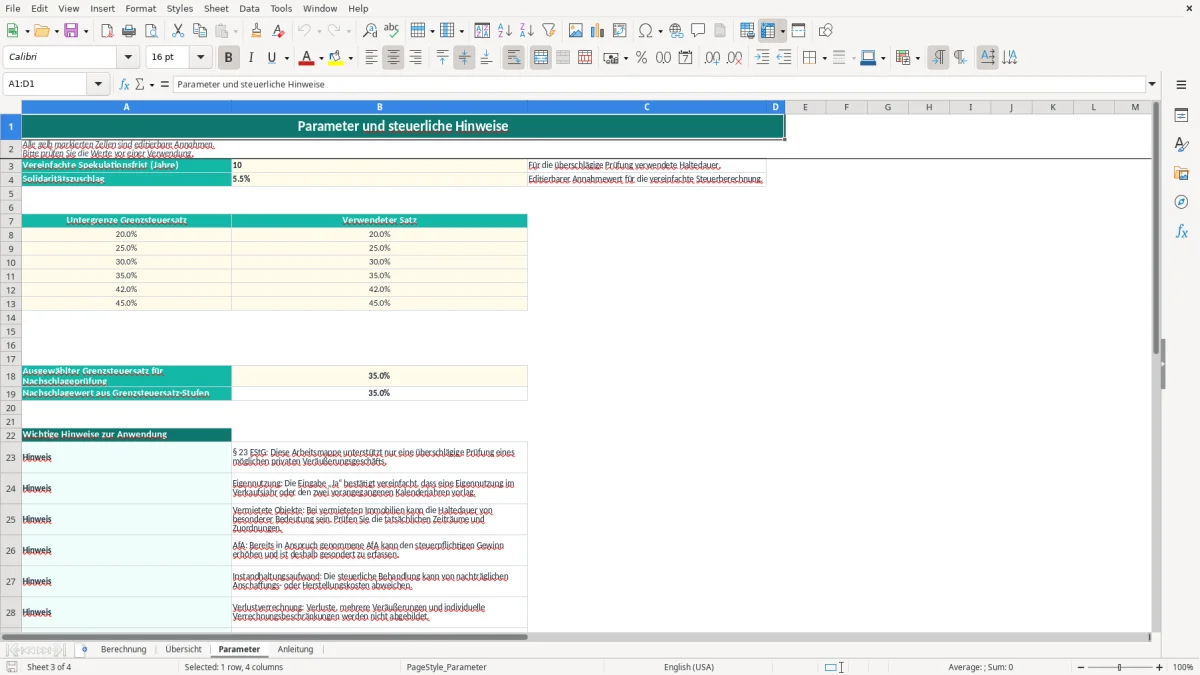
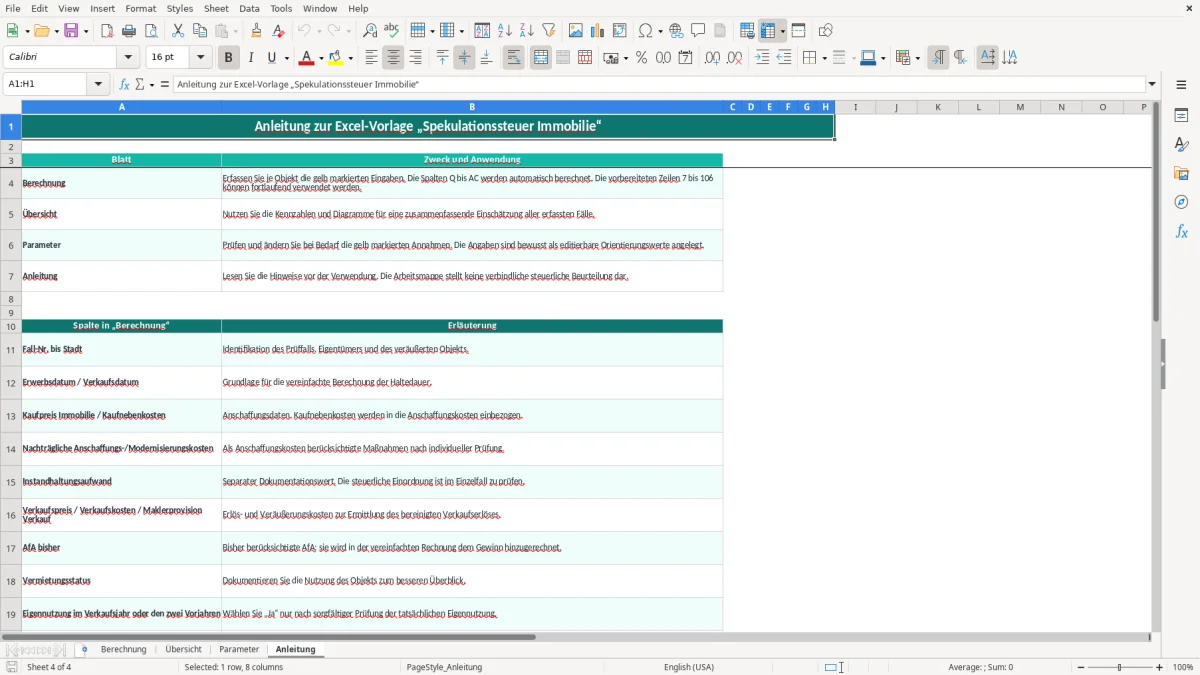
Bild 3 zeigt das Blatt Parameter. Dort stehen die Frist mit 10 Jahren, der Solidaritätszuschlag mit 5,5 % und Grenzsteuersatz-Stufen von 20 % bis 45 %. Das Blatt enthält außerdem Hinweise zu AfA, Instandhaltungsaufwand, Verlustverrechnung, Betriebsvermögen und unentgeltlichen Übertragungen. Bild 4 zeigt die Anleitung mit Erläuterungen zu jeder Spaltengruppe.
Die Vorlage entscheidet nicht über die persönliche Einkommensteuer. Sie bildet insbesondere Verlustverrechnung, mehrere Veräußerungen, Betriebsvermögen, Grundstücksanteile, Schenkung, Erbschaft und Teilentgeltlichkeit nicht ab.
Der teuerste Fehler ist eine unvollständige Kostenbasis. Wer bei einem Kaufpreis von 250.000 € zusätzlich 20.000 € Kaufnebenkosten und 30.000 € nachträgliche Anschaffungskosten vergisst, verkürzt die dokumentierten Anschaffungskosten um 50.000 €. Bei einem Verkaufspreis von 360.000 € kann dadurch ein deutlich zu hoher Gewinn erscheinen.
Die Spalten AfA bisher und Instandhaltungsaufwand haben unterschiedliche Zwecke. Die Vorlage rechnet bisherige AfA in der vereinfachten Gewinnermittlung hinzu, führt Instandhaltungsaufwand aber als separaten Dokumentationswert. Wer beide Beträge in einer Sammelsumme erfasst, kann den Gewinn doppelt oder falsch verändern.
Ein Praxisfall: 21.500 € AfA werden zusätzlich zum Verkaufsergebnis eingetragen, obwohl sie bereits in einer anderen selbst gebauten Rechnung korrigiert wurden. Bei einem Grenzsteuersatz von 42 % verschiebt allein dieser Betrag die überschlägige Steuer um 9.030 €, bevor der Solidaritätszuschlag berücksichtigt wird.
Ein weiterer Fehler ist die Auswahl Ja ohne Prüfung der tatsächlichen Nutzung. Die Datei meldet dann möglicherweise keine Spekulationssteuer nach vereinfachter Prüfung, obwohl die Voraussetzungen nicht vollständig vorliegen. Ebenso riskant ist es, die 10-Jahres-Frist nur nach Kalenderjahren zu beurteilen; die Vorlage berechnet zusätzlich Monate.
Auch der Grenzsteuersatz ist keine automatische Steuerveranlagung. Bei 100.000 € steuerpflichtigem Gewinn und 42 % entstehen rechnerisch 42.000 € Spekulationssteuer plus 2.310 € Solidaritätszuschlag. Kirchensteuer, persönliche Freibeträge und Verlustverrechnung sind in dieser Arbeitsmappe nicht abgebildet.
Nutzen Sie die Datei nicht erst am Tag vor dem Verkauf. Legen Sie zu jedem Objekt direkt nach dem Ankauf eine Zeile im Blatt Berechnung an und ergänzen Sie Kaufnebenkosten sowie nachträgliche Maßnahmen. Beim geplanten Verkauf tragen Sie nur die neuen Daten ein und prüfen die automatisch berechneten Spalten Q bis AC.
Ein Eigentümer mit fünf Objekten kann die Prüfung monatlich auf 15 Minuten begrenzen, wenn Belege bereits digital nach Objekt abgelegt sind. Nutzen Sie die gelb markierten Eingabefelder und lassen Sie die Formeln in Q bis AC unverändert; sonst gehen Haltedauer, Fristprüfung und Steuerberechnung verloren.
Bei mehr als 100 Fällen, vielen Teilverkäufen, gemischten Nutzungen oder laufenden Übertragungen wird eine Hausverwaltungs- oder Steuersoftware sinnvoll. Die Excel-Datei bleibt für eine überschaubare private Objektgruppe praktisch, weil sie Eingaben, Annahmen und Ergebnisse sichtbar nebeneinanderstellt.
Bild 2 eignet sich für den monatlichen Kontrolltermin, Bild 3 für die Prüfung der Annahmen und Bild 4 als Kurzreferenz. Vor der Steuererklärung sollten Sie jeden positiven Hinweis auf einen steuerpflichtigen Gewinn anhand der vollständigen Unterlagen prüfen lassen.