Absetzbare Kosten Excel Vorlage – Vermieter (2026) – Gratis
6
Kostenlos laden
Excel-Vorlage für Denkmal-AfA nach § 7i EStG mit Objektübersicht, Jahresverlauf, Steuerersparnis und Portfolioauswertung.
Die Denkmal-AfA Excel-Vorlage berechnet überschlägig die Sonderabschreibung für vermietete Baudenkmäler nach § 7i EStG. Sie erfassen Gebäudeanteil, bescheinigte Sanierungskosten, AfA-Satz und Grenzsteuersatz; die Datei ermittelt Sonder-AfA, reguläre AfA, geschätzte Steuerersparnis und Cashflow.
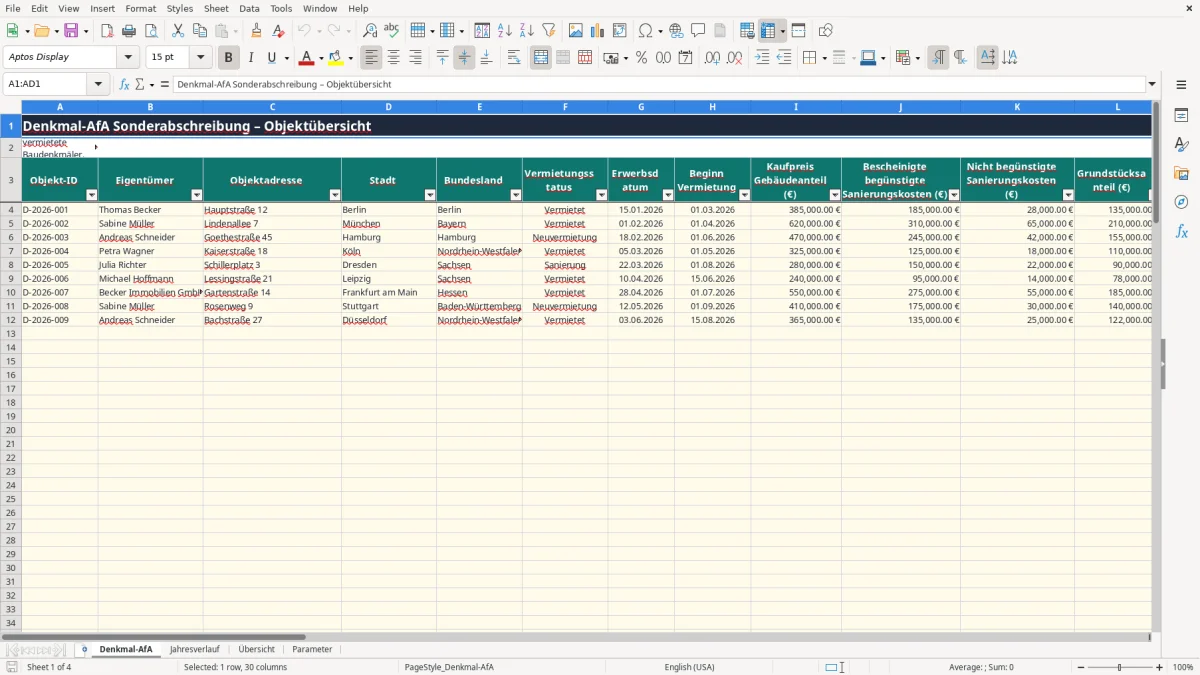
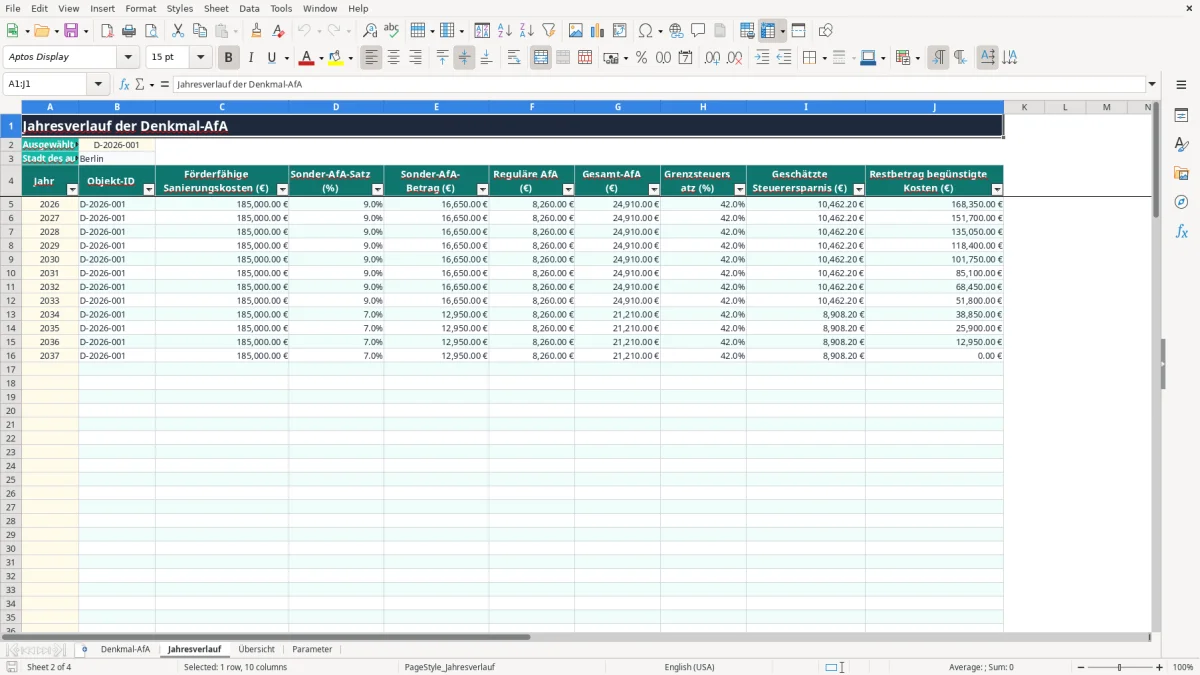
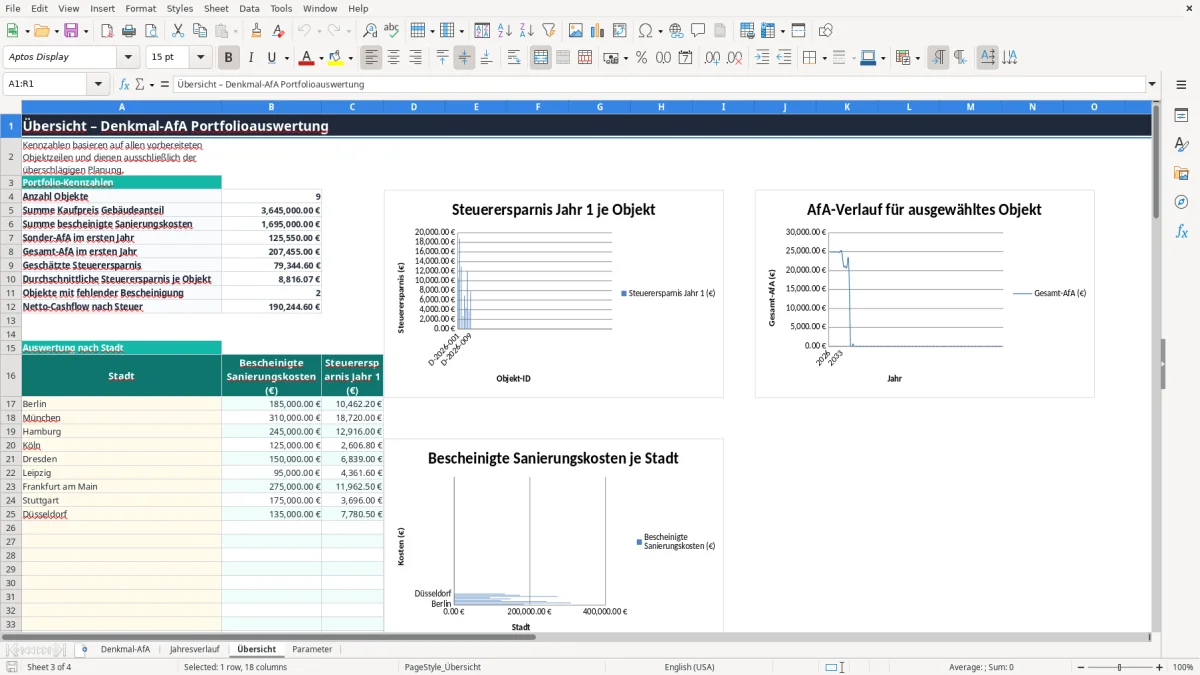
Die Arbeitsmappe enthält die vier Tabellenblätter Denkmal-AfA, Jahresverlauf, Übersicht und Parameter. Bild 1 zeigt die gelb markierten Eingabefelder und berechneten Spalten für bis zu 100 vorbereitete Objektzeilen; Bild 2 stellt den Verlauf von 2026 bis 2037 für eine ausgewählte Objekt-ID dar.
Die Datei richtet sich an private Vermieter, Eigentümer mehrerer denkmalgeschützter Wohnungen, Kapitalanleger und Steuerkanzleien mit vorbereitenden Planungsdaten. Der typische Anlass ist der Kauf eines sanierten Baudenkmals, die jährliche Erklärung mit Anlage V oder die Prüfung, ob die Sanierungskosten tatsächlich durch eine Bescheinigung der Denkmalschutzbehörde belegt sind.
Im Blatt Denkmal-AfA erfassen Sie beispielsweise für Thomas Becker in Berlin 385.000 € Gebäudeanteil, 185.000 € bescheinigte begünstigte Sanierungskosten, 28.000 € nicht begünstigte Kosten und 135.000 € Grundstücksanteil. Bei einem Grenzsteuersatz von 42 % ergibt eine Gesamt-AfA von 18.650 € rechnerisch rund 7.833 € Steuerentlastung; das ist eine Modellrechnung, keine verbindliche Steuerfestsetzung.
Ein Kapitalanleger mit 250.000 € Kaufpreis und 100.000 € bescheinigten Kosten möchte vor dem Notartermin wissen, wie stark die Abschreibung den steuerlichen Überschuss beeinflusst. Die Vorlage trennt dafür Gebäude- und Grundstücksanteil sowie begünstigte und nicht begünstigte Sanierungskosten. Diese Trennung ist fachlich vorzuziehen, weil der Grundstücksanteil nicht abgeschrieben wird.
Bild 1 zeigt neben den Eingabespalten die Ergebnisfelder Förderfähiger Betrag, Sonder-AfA, reguläre AfA, Steuerersparnis und Cashflow. Die gelbe Eingabestruktur hilft dem Vermieter, Annahmen von Formelergebnissen zu unterscheiden. Für eine Eigentümerin mit drei Wohnungen ist das übersichtlicher als drei separate Notizlisten.
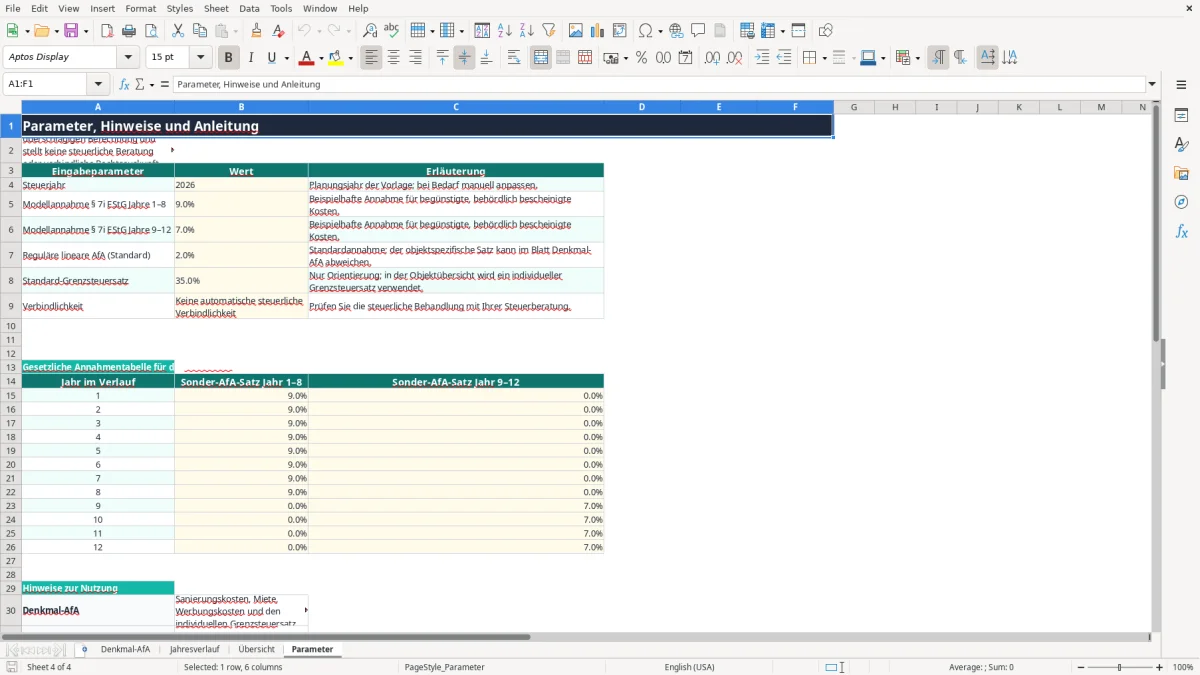
Nach der Auswahl einer Objekt-ID zeigt Bild 2 die Jahre 2026 bis 2037. Die Übersicht in Bild 3 summiert bis zu 100 vorbereitete Zeilen; Bild 4 enthält Steuerjahr, Sätze und die Annahmentabelle. Für eine WEG-Verwaltung ersetzt die Datei keine Jahresabrechnung, kann aber die steuerliche Planung einzelner vermieteter Sondereigentumseinheiten strukturieren.
Die Vorlage modelliert die Sonderabschreibung nach § 7i EStG für begünstigte, bescheinigte Maßnahmen an einem Baudenkmal. In den Parametern sind für die Modellrechnung 9 % in den Jahren 1 bis 8 und 7 % in den Jahren 9 bis 12 hinterlegt. Bei 100.000 € förderfähigen Kosten wären das zunächst 9.000 € jährlich und anschließend 7.000 € jährlich, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Entscheidend ist die Bescheinigung der zuständigen Denkmalschutzbehörde. Genau deshalb enthält Spalte U die Auswahl Ja oder Nein. Steht dort Nein, setzt die Formel den förderfähigen Betrag auf 0 € und der Prüfhinweis lautet Bescheinigung prüfen. Die Excel-Berechnung darf eine fehlende behördliche Bescheinigung nicht ersetzen.
Die reguläre lineare AfA wird im Modell mit 2 % als Standardannahme geführt. Für Gebäude, die nach den gesetzlichen Baualtersregeln anders einzuordnen sind, kann der objektspezifische Satz im Blatt Denkmal-AfA eingetragen werden. Das Grundstück bleibt bei der regulären AfA außen vor; das Blatt bildet die reguläre Bemessungsgrundlage aus Gebäudeanteil und nicht begünstigten Sanierungskosten.
Ein Gebäudeanteil von 385.000 € plus 28.000 € nicht begünstigte Kosten ergibt im Beispiel 413.000 € reguläre Bemessungsgrundlage. Bei 2 % entstehen daraus 8.260 € reguläre AfA. Die konkrete steuerliche Einordnung von Erhaltungsaufwand, Herstellungskosten und begünstigten Maßnahmen muss mit den Unterlagen zur Baumaßnahme übereinstimmen.
Die Abschreibung gehört bei Vermietung grundsätzlich in die Einkünfte aus Vermietung und Verpachtung der Anlage V. Zinsen, laufende Werbungskosten und AfA wirken zusammen; der Grenzsteuersatz in der Datei dient nur zur überschlägigen Schätzung. Das Blatt Parameter weist deshalb ausdrücklich darauf hin, dass keine steuerliche Verbindlichkeit erzeugt wird.
Bei Denkmalobjekten entstehen die teuersten Fehler meist nicht in der Multiplikation, sondern bei den Eingangsbelegen. Wer den gesamten Kaufpreis als AfA-Basis einträgt, berücksichtigt den Grundstücksanteil falsch. Bei 620.000 € Gebäudeanteil und 210.000 € Grundstücksanteil dürfen nicht automatisch 830.000 € abgeschrieben werden; schon 2 % auf einen irrtümlich einbezogenen Anteil von 100.000 € würden 2.000 € AfA pro Jahr zu viel ausweisen.
Sabine Müller hat im Beispieldatensatz 310.000 € bescheinigte Sanierungskosten. Ohne wirksame Bescheinigung kann daraus jedoch nicht einfach eine Steuerentlastung von 310.000 € × 9 % × 45 % = 12.555 € abgeleitet werden. Die Vorlage setzt bei der Auswahl Nein den Förderbetrag auf 0 € und gibt einen Prüfhinweis aus. Das ist fachlich besser, als eine attraktive, aber unbelegte Steuerersparnis zu zeigen.
Ein weiterer Fehler ist die Vermischung nicht begünstigter Sanierungskosten mit den Kosten nach § 7i EStG. Das kann die Sonder-AfA überhöhen und die reguläre Bemessungsgrundlage verzerren. Meine klare Empfehlung lautet: Bescheinigte und nicht begünstigte Beträge immer aus dem Bescheid und der Schlussrechnung getrennt übernehmen.
Die Steuerersparnis ist kein Mietertrag. Bei 15.600 € Jahreskaltmiete, 4.200 € laufenden Werbungskosten und 18.650 € Gesamt-AfA entsteht ein steuerlicher Überschuss von minus 7.250 €, während der Cashflow vor Steuer nur 11.400 € beträgt. Finanzierung, Leerstand und Tilgung sind in dieser Datei nicht als eigene Darlehensrechnung enthalten.
Schließlich darf der Jahresverlauf nicht als Bescheid gelesen werden. Die Tabelle verteilt die Modellannahmen auf 2026 bis 2037; sie prüft weder Denkmalschutzakten noch Einkommensteuerbescheid. Wer die Spalte Prüfhinweis ignoriert, übersieht bei 100 Objektzeilen schnell eine fehlende Bescheinigung oder eine Kostenlücke.
Die beste Routine ist ein fester Termin direkt nach dem Jahreswechsel und ein zweiter Termin vor der Abgabe der Anlage V. Aktualisieren Sie im Januar 2026 Mieten, Werbungskosten, Bescheinigungsstatus und Grenzsteuersatz; vor der Steuererklärung vergleichen Sie die Modellwerte mit Rechnungen, Bescheiden und dem Steuerkonto.
Die gelben Eingabefelder im Blatt Denkmal-AfA sollten ausschließlich mit Belegwerten gefüllt werden. Die berechneten Spalten N bis AD bleiben unangetastet; Formeln mit VLOOKUP, SUM und IFERROR übernehmen Sätze und Werte aus den anderen Blättern.
Für drei Wohnungen und wenige Sanierungsmaßnahmen ist diese Vorlage meist ausreichend. Bei 50 Objekten, mehreren Eigentümern, laufenden Rechnungsfreigaben oder gleichzeitigem Zugriff durch mehrere Personen wird eine Hausverwaltungs- oder Finanzbuchhaltungslösung sinnvoller. Excel bietet hier keine Belegverwaltung und keine automatische Prüfung der Behördenbescheinigung.
Meine Präferenz ist eine einfache, gepflegte Excel-Datei gegenüber fünf getrennten Listen, solange die Objektzahl überschaubar bleibt. Entscheidend ist, dass Sie die Jahreswerte 2026 bis 2037 regelmäßig mit den Originalunterlagen abgleichen und die Modellannahmen von 9 % und 7 % nicht ungeprüft als endgültige Rechtsposition behandeln.