Grunderwerbsteuer Excel – Vorlage (2026) – Gratis
0
Kostenlos laden
Excel-Vorlage zur Erfassung von Mieteinnahmen, Nebenkostenvorauszahlungen und Zahlungseingängen für die Anlage V privater Vermieter.
Diese Excel-Vorlage erfasst Einnahmen aus Vermietung und Verpachtung für die Anlage V der Einkommensteuererklärung. Sie dokumentieren Buchungsdatum, Objekt, Einnahmenart, Beträge, Zahlungsstatus und Belegnummer; die Blätter Objekte und Auswertung ordnen die Daten automatisch nach Steuerjahr und Einnahmenkategorie.
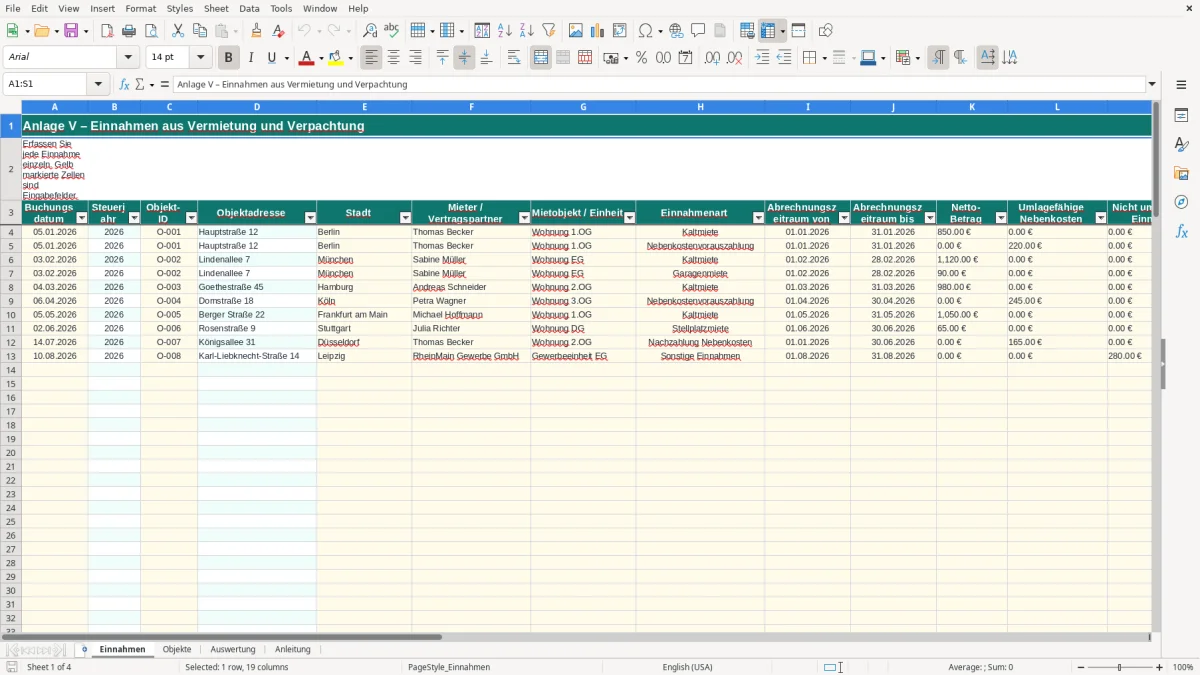
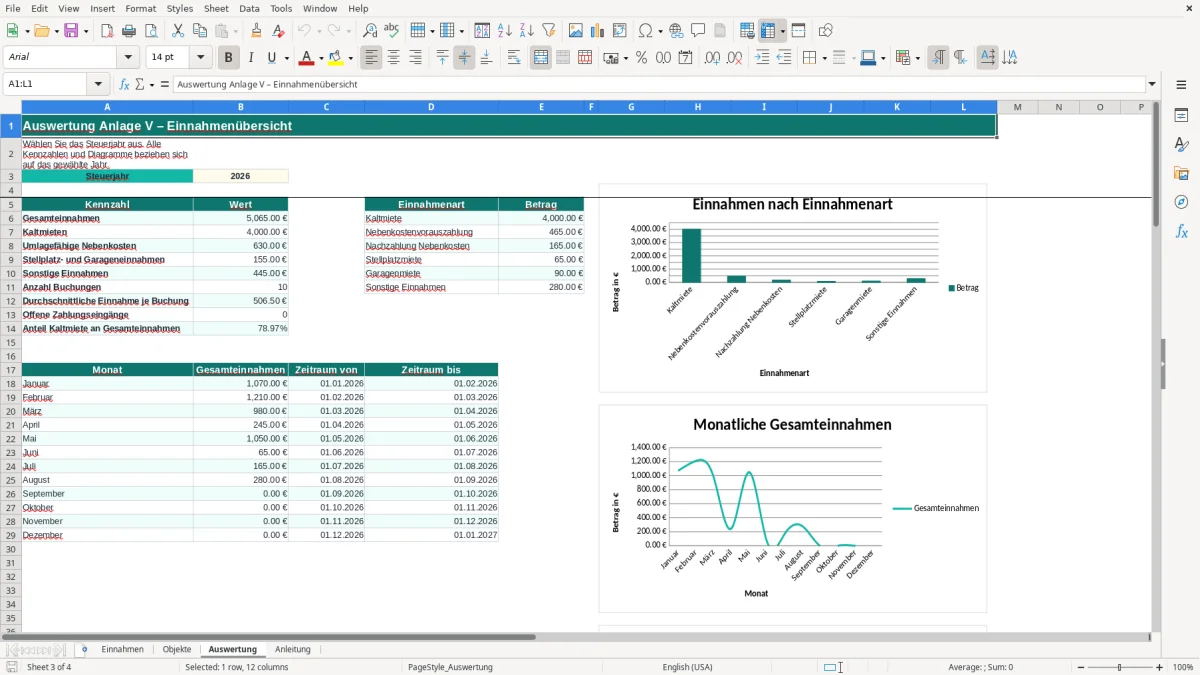
Das Blatt Einnahmen enthält 100 vorbereitete Buchungszeilen von Zeile 4 bis 103. Bild 1 zeigt die Eingabemaske mit gelb markierten Eingabefeldern, automatischer Objektadresse und Prüfstatus. Im Blatt Auswertung wählen Sie das Steuerjahr 2026 und sehen Summen, Monatswerte, offene Zahlungseingänge sowie drei Diagramme.
Die Vorlage ist für private Vermieter gedacht, die ihre Einnahmen aus Vermietung und Verpachtung für die Einkommensteuererklärung vorbereiten. Besonders praktisch ist sie bei einer Eigentumswohnung, mehreren Einheiten oder einem kleinen Mehrfamilienhaus, wenn monatliche Kontoauszüge, Mietkonten und Nebenkostenabrechnungen zusammengeführt werden müssen.
Ein Vermieter mit drei Wohnungen zu je 800,00 € Kaltmiete kann die Januarzahlungen als drei einzelne Kaltmietebuchungen erfassen. Kommen je Wohnung 220,00 € Nebenkostenvorauszahlung hinzu, stehen im Blatt Einnahmen sechs Zeilen mit insgesamt 3.060,00 € Zahlungseingang. Die Kaltmiete und die Vorauszahlungen bleiben trotzdem getrennt auswertbar.
Im Alltag tragen Sie eine Einnahme unmittelbar nach der Kontobuchung oder gesammelt zum Monatsende ein. Buchungsdatum, Zahlungseingang und Abrechnungszeitraum müssen nicht pauschal in einer Jahreszeile verschwinden: Bei einer Nachzahlung aus der Nebenkostenabrechnung ist eine eigene Zeile mit der Einnahmenart Nachzahlung Nebenkosten wesentlich sauberer.
Auch ein Kapitalanleger mit einem Kaufpreis von 250.000,00 € profitiert von der Trennung. Bei 12.000,00 € Jahreskaltmiete ergibt sich zwar eine Bruttomietrendite von 4,8 %; für die Anlage V zählt jedoch die tatsächliche steuerliche Zuordnung der Einnahmen und später der Werbungskosten, nicht diese Renditekennzahl.
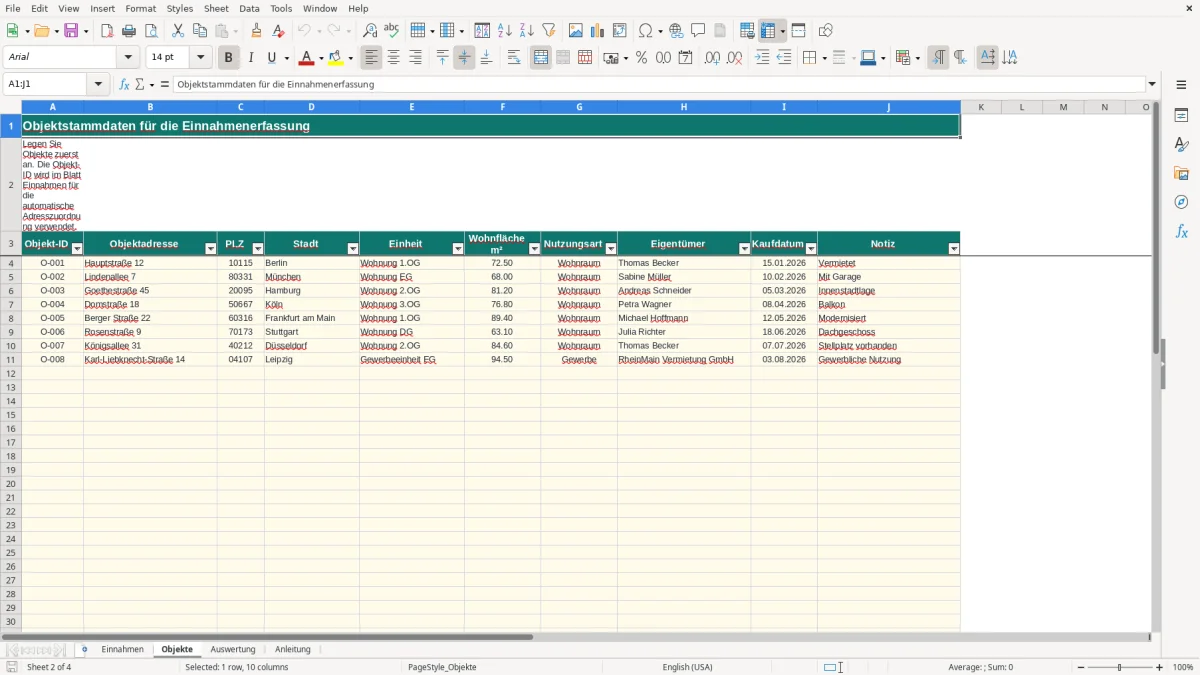
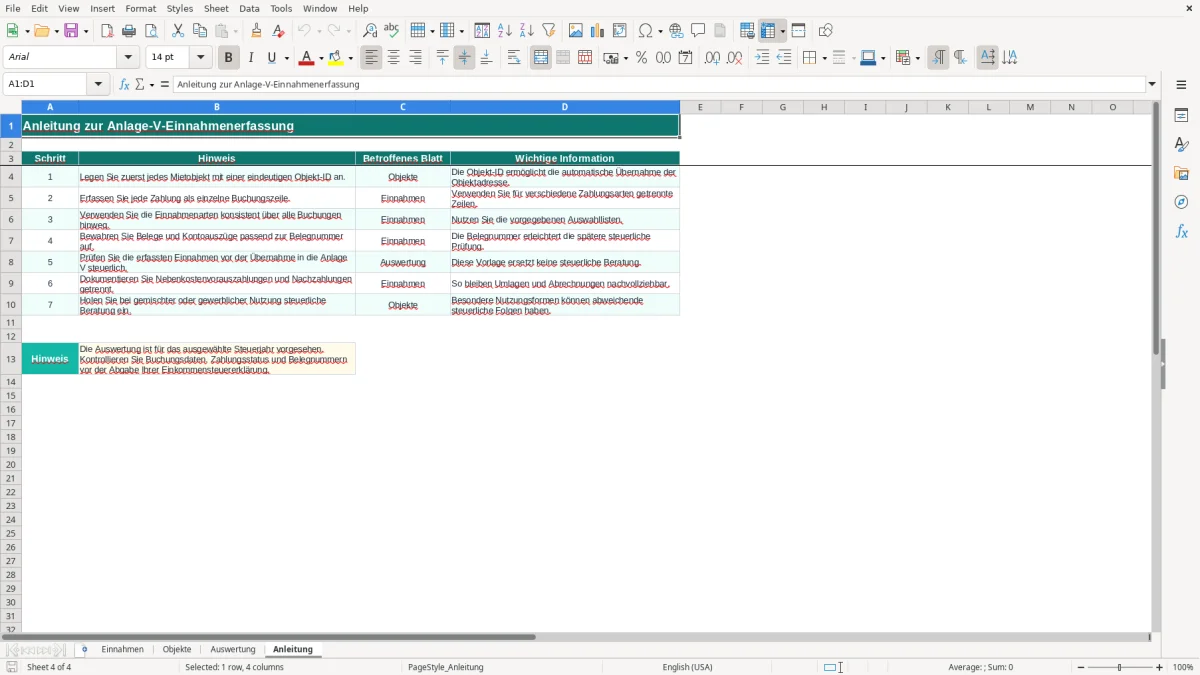
Bild 1 zeigt im Blatt Einnahmen die Spalten A bis S mit Datums-, Text- und Eurofeldern. Bild 2 zeigt Objekte mit Objekt-ID, Adresse, PLZ, Stadt, Einheit, Wohnfläche, Nutzungsart, Eigentümer, Kaufdatum und Notiz. Bild 3 zeigt die Auswertung mit Kennzahlen, Einnahmenarten, Monatszeilen und Diagrammen; Bild 4 führt die Arbeitsschritte in der Anleitung auf.
Die Einnahmen gehören grundsätzlich zu den Einkünften aus Vermietung und Verpachtung nach § 21 EStG und werden in der Anlage V erklärt. Die Excel-Tabelle ist dafür eine vorbereitende Dokumentation: Sie ersetzt weder die Einkommensteuererklärung noch die Prüfung, ob eine Zahlung steuerlich als Einnahme zu behandeln ist.
Für die Aufteilung ist die Einnahmenart entscheidend. Eine Kaltmiete von 850,00 € und eine Nebenkostenvorauszahlung von 220,00 € werden deshalb getrennt erfasst. Bei einer späteren Betriebskostenabrechnung sollte eine Nachzahlung nicht nachträglich in die Kaltmiete eingerechnet werden.
Die BetrKV bestimmt, welche Betriebskosten grundsätzlich umlagefähig sein können. Verwaltungskosten und Instandhaltung gehören nicht zu den umlagefähigen Betriebskosten. Die Heizkostenverordnung verlangt bei Heiz- und Warmwasserkosten regelmäßig eine verbrauchsabhängige Abrechnung von 50 bis 70 %.
Für die steuerliche Vorbereitung ist die Wohnfläche ein besserer Ordnungsmaßstab als eine freie Sammelbuchung. Bei 70 m² Mietfläche in einem Haus mit 350 m² und 8.400,00 € flächenbezogenen Kosten entfielen rechnerisch 1.680,00 € auf diese Einheit; die Tabelle erfasst hier jedoch Einnahmen, nicht die vollständige Nebenkostenabrechnung.
Zu den späteren Angaben in Anlage V zählen unter anderem Werbungskosten, Schuldzinsen, Erhaltungsaufwand und die AfA nach § 7 EStG. Die lineare AfA beträgt bei vielen Wohngebäuden 2 % jährlich; für nach dem 31.12.2022 fertiggestellte Wohngebäude gilt regelmäßig 3 %. Ein Gebäudeanteil von 200.000,00 € führt damit zu 4.000,00 € beziehungsweise 6.000,00 € Jahres-AfA.
Die Grundsteuer gehört nicht automatisch in jede Einnahmenzeile. Sie wird bei Vermietung häufig als Betriebskostenvorauszahlung vereinnahmt und muss von der späteren Kostenabrechnung getrennt nachvollziehbar bleiben. Bei gemischter oder gewerblicher Nutzung, etwa über eine GmbH, sind die Buchungen besonders sorgfältig zuzuordnen.
Der teuerste Fehler ist meist nicht eine falsche Summe, sondern eine unklare Zuordnung. Wird eine Zahlung von 1.070,00 € als eine einzige Kaltmiete gebucht, obwohl sie aus 850,00 € Miete und 220,00 € Nebenkostenvorauszahlung besteht, fehlt später die nachvollziehbare Trennung für Mietkonto und Nebenkostenabrechnung.
Die Adresse in Spalte D wird per VLOOKUP aus der Objekt-ID übernommen. Tippen Sie statt O-001 versehentlich O-01 oder verwenden Sie dieselbe ID für zwei Wohnungen, erscheint Objekt nicht gefunden oder die Einnahme wird dem falschen Objekt zugeordnet. Bei zwölf Monatsmieten zu 900,00 € entsteht dadurch schnell eine falsch ausgewiesene Jahressumme von 10.800,00 €.
Meine klare Empfehlung: Verwenden Sie immer eine unveränderte Objekt-ID aus dem Blatt Objekte und kopieren Sie sie, statt sie frei abzutippen. Die Auswahllisten helfen bei Einnahmenart und Zahlungsstatus, ersetzen aber nicht die Kontrolle der ID.
Eine als Bezahlt markierte Miete darf nicht nur deshalb als bezahlt gelten, weil der Mietvertrag eine Fälligkeit nennt. Der tatsächliche Zahlungseingang gehört in Spalte P. Bei 850,00 € monatlicher Kaltmiete und drei Monaten Rückstand summiert sich der offene Betrag auf 2.550,00 €; die Auswertung zählt solche Fälle über den Status Offen.
Die Frist für die Nebenkostenabrechnung beträgt nach § 556 BGB grundsätzlich zwölf Monate nach Ende des Abrechnungszeitraums. Für den Zeitraum 2026 muss die Abrechnung dem Mieter regelmäßig bis zum 31.12.2027 mitgeteilt werden; eine Nachforderung von 600,00 € kann danach verloren sein.
Bei einem privaten Verkauf innerhalb von zehn Jahren kann außerdem § 23 EStG relevant werden. Wer einen Kaufpreis von 250.000,00 € und einen Verkaufspreis von 290.000,00 € nicht um Kaufnebenkosten, Verkaufsaufwand und zulässige Abzüge bereinigt, überschätzt oder unterschätzt den steuerpflichtigen Gewinn erheblich.
Die beste Nutzung entsteht nicht im März kurz vor der Steuererklärung, sondern am Tag des Zahlungseingangs. Legen Sie für jedes Objekt eine feste Buchungsroutine fest und erfassen Sie Miete, Nebenkostenvorauszahlung und Stellplatz nicht gesammelt am Jahresende. So bleiben 36 Monatsbuchungen bei drei Wohnungen prüfbar.
Planen Sie am fünften oder sechsten Kalendertag jedes Monats 15 Minuten für den Abgleich der Kontoeingänge ein. In der Vorlage stehen die gelben Eingabefelder im Vordergrund; Formelfelder wie Steuerjahr, Objektadresse, Gesamteinnahmen und Prüfstatus sollten Sie nicht überschreiben.
Für drei Wohnungen und einige hundert Buchungen ist diese Struktur überschaubar. Bei 20 Einheiten, mehreren Eigentümern, laufenden Mahnungen, wiederkehrenden Rechnungen und automatischem Bankimport reicht eine manuelle Datei meist nicht mehr aus. Dann ist Hausverwaltungssoftware wirtschaftlicher, weil Fristen, Dokumente und Zahlungsläufe zentral verwaltet werden.
Die fachliche Präferenz bleibt klar: Für wenige Objekte ist eine geprüfte Excel-Datei schneller und transparenter als ein überdimensioniertes System. Sobald jedoch mehr als 500 Buchungen pro Jahr oder mehrere Bearbeiter hinzukommen, sollten Sie auf eine Software mit Benutzerrechten und revisionssicherer Dokumentation umsteigen.