Forward-Darlehen Excel Vorlage – Vergleich (2026) – Gratis
0
Kostenlos laden
Excel-Vorlage zum Vergleich von Anschlussfinanzierungen: Raten, Zinsen, Gesamtkosten, Cashflow und Budgetstatus für bis zu 100 Angebote.
Diese Excel-Vorlage vergleicht Anschlussfinanzierungsangebote für eine Immobilie anhand von Restschuld, Sollzins, Rate, Zinskosten, Laufzeit und Finanzierungskosten. Sie erfassen bis zu 100 Angebote im Blatt Angebote; die Blätter Vergleich und Anleitung unterstützen die Auswahl und Prüfung.
Die Vorlage eignet sich für private Eigentümer, Vermieter und Kapitalanleger, deren Zinsbindung 2026 endet. Automatische Berechnungen zeigen neben der Monatsrate auch den jährlichen Kapitaldienst, den Cashflow nach Finanzierung und die Einhaltung Ihres Budgets.
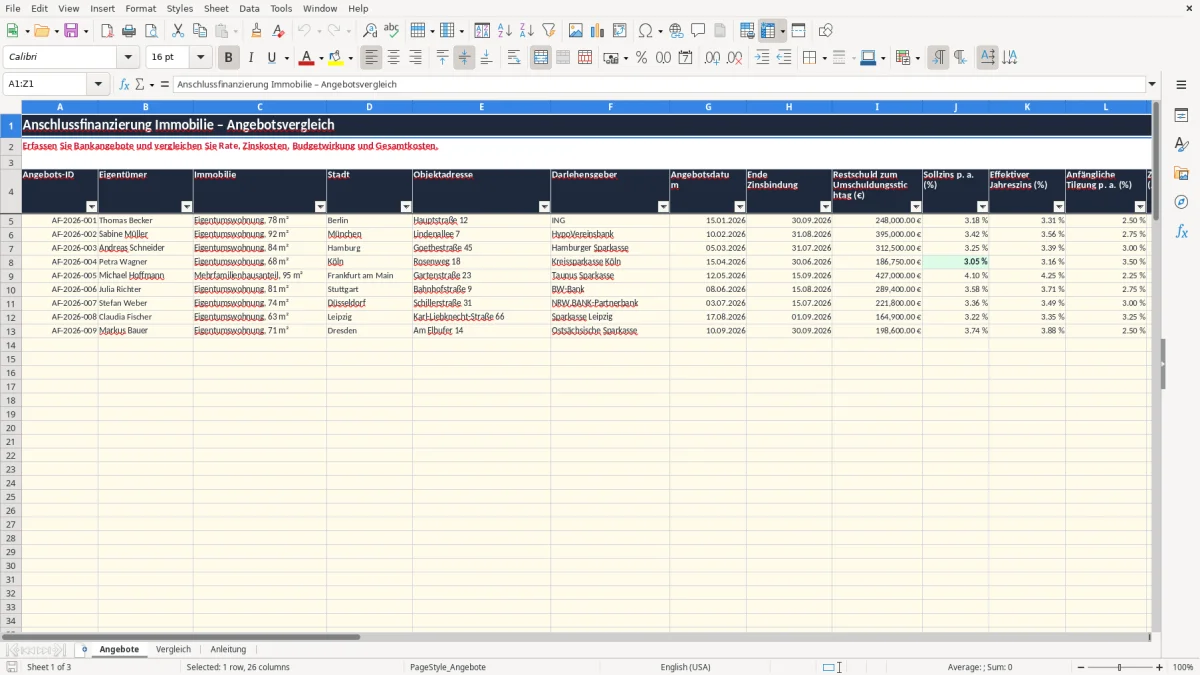
Der typische Anlass ist das Ende der Zinsbindung: Ein Eigentümer erhält mehrere Prolongationsangebote von seiner bisherigen Bank und Gegenangebote von anderen Darlehensgebern. Im Blatt Angebote erfassen Sie je Angebot die Restschuld, den Sollzins, den effektiven Jahreszins, die Tilgung, die neue Zinsbindung und sämtliche Entgelte. Bild 1 zeigt dafür die breite Eingabemaske mit Spalten von Angebots-ID bis Bemerkung.
Ein privater Vermieter mit einer Eigentumswohnung kann so etwa eine Restschuld von 248.000 € und Angebote zu 3,18 %, 3,42 % und 3,25 % gegenüberstellen. Bei 248.000 €, 3,18 % Sollzins und 22 Jahren Gesamtlaufzeit berechnet PMT eine monatliche Rate von rund 1.350 €; die tatsächliche Zahl liefert die Datei aus den eingegebenen Werten.
Für ein Mehrfamilienhaus ist nicht nur die niedrigste Rate entscheidend. Bei drei Wohnungen mit jeweils 800 € Kaltmiete stehen 2.400 € monatlichen Einnahmen möglichen Finanzierungsraten, Leerstand und Instandhaltung gegenüber. Die Spalte Cashflow nach Finanzierung stellt die Rate der hinterlegten Budget- oder Einnahmensicht gegenüber.
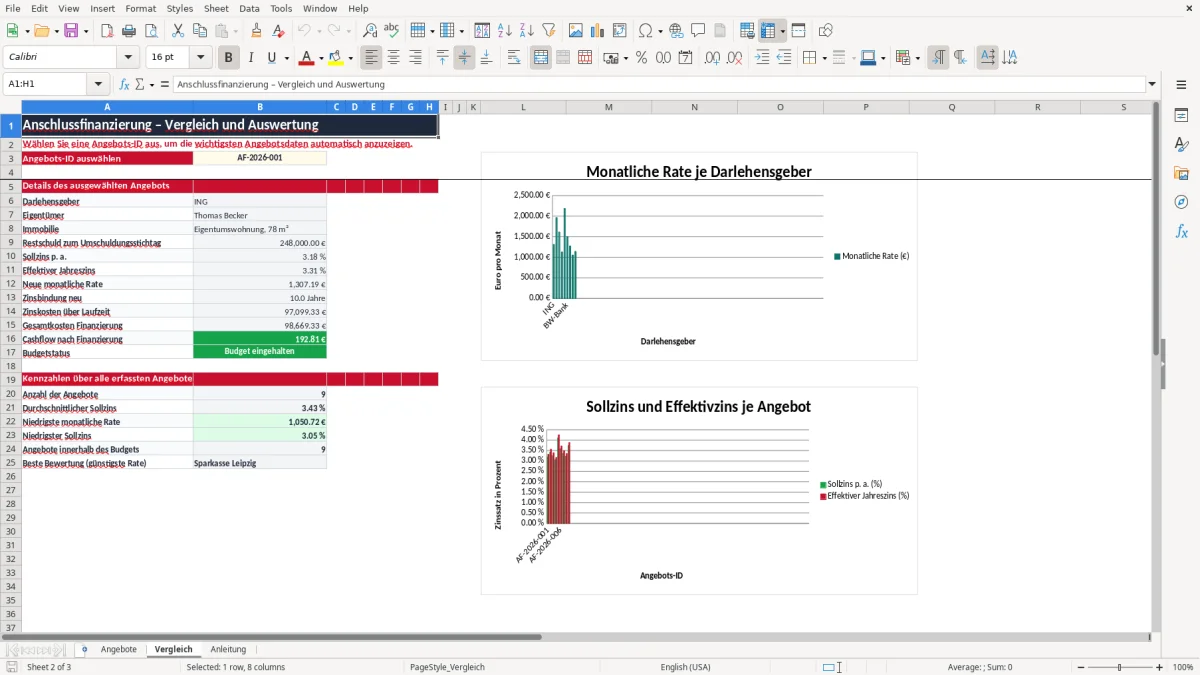
Kapitalanleger sollten Angebote außerdem nach der Anschlusslaufzeit bewerten. Eine 10-jährige Zinsbindung mit niedriger Rate kann anders wirken als eine 15-jährige Bindung mit höherem Zins, wenn das Zinsänderungsrisiko am Ende berücksichtigt wird. Bild 2 zeigt im Blatt Vergleich die ausgewählte Angebots-ID, die wichtigsten Vertragsdaten und Kennzahlen über alle erfassten Angebote.
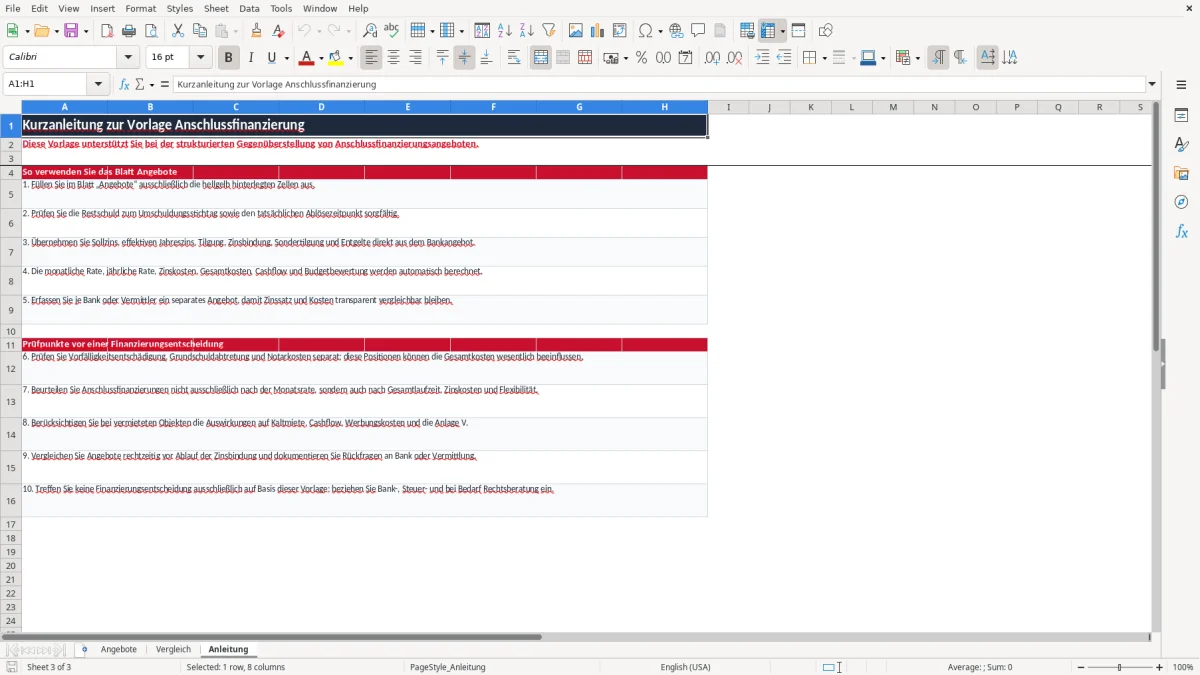
Beginnen Sie den Vergleich nicht erst am letzten Tag der Zinsbindung. Erfassen Sie das Ablösedatum, holen Sie mehrere schriftliche Angebote ein und dokumentieren Sie Rückfragen zu Sondertilgung, Grundschuld und Kosten. Das Tabellenblatt Anleitung erinnert daran, die Finanzierung nicht allein nach der Monatsrate zu beurteilen.
Bei einer Anschlussfinanzierung muss die Restschuld zum tatsächlichen Umschuldungsstichtag stimmen. Entscheidend ist außerdem, ob der bestehende Vertrag eine vorzeitige Ablösung erlaubt und ob eine Vorfälligkeitsentschädigung anfällt. Die Vorlage enthält hierfür keine eigene Berechnungszelle; solche Beträge müssen Sie in den Kostenpositionen separat berücksichtigen.
Ein Annuitätendarlehen verbindet Zins und Tilgung in einer Rate. Die Datei berechnet die Monatsrate mit PMT aus dem monatlichen Sollzins, der Laufzeit in Monaten und der Restschuld. Beispiel: Bei 250.000 €, 3,5 % Sollzins und 2 % anfänglicher Tilgung liegt die anfängliche Jahresbelastung bei 13.750 €, also rund 1.146 € monatlich. Die konkrete PMT-Rate hängt von der gewählten Gesamtlaufzeit ab.
Der Sollzins dient der Ratenberechnung. Der effektive Jahreszins macht zusätzliche preisbestimmende Kosten sichtbar und darf deshalb nicht mit dem Sollzins verwechselt werden. Bearbeitungsentgelt, Grundschuldabtretung und Notarkosten gehören in die Kostenprüfung; im Workbook stehen sie in den Spalten S und T.
Für die Grundschuldabtretung und den Grundbucheintrag entstehen regelmäßig zusätzliche Gebühren. Notarkosten liegen beim Immobiliengeschäft häufig ungefähr bei 1,5 % des Kaufpreises, der Grundbucheintrag bei etwa 0,5 %; bei einer reinen Umschuldung gelten diese Werte nicht automatisch, weshalb Sie das konkrete Bankangebot maßgeblich nehmen sollten.
Bei einer vermieteten Immobilie sind Schuldzinsen grundsätzlich als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung in der Anlage V relevant. Die Tilgung ist dagegen keine sofort abziehbare Ausgabe. Ändert sich die Rate bei einer Restschuld von 200.000 € um 150 € monatlich, beträgt die zusätzliche Jahresbelastung 1.800 €; Zins- und Tilgungsanteil müssen Sie für die steuerliche Einordnung getrennt betrachten.
Der teuerste Fehler ist eine falsche Restschuld. Wird statt des Ablösebetrags zum Umschuldungsstichtag der heutige Kontostand eingetragen, berechnet PMT eine falsche Rate. Bei 250.000 € statt korrekter 248.000 € Restschuld und 3,5 % Zins kann die Differenz über viele Jahre mehrere tausend Euro Zins- und Tilgungsbelastung ausmachen.
Eine lange Gesamtlaufzeit senkt die Rate, verlängert aber den Zinszeitraum. Bei 250.000 € kann eine Rate von rund 1.100 € über 30 Jahre zunächst attraktiver wirken als rund 1.350 € über 22 Jahre; die längere Laufzeit verursacht trotz niedriger Monatsbelastung mehr Zinsen. Vergleichen Sie deshalb im Blatt Angebote immer Rate, Laufzeit und Zinskosten zusammen.
Auch ein niedriger Sollzins kann durch hohe Nebenkosten relativiert werden. Ein Angebot mit 3,20 % und 2.000 € Entgelten ist nicht ohne Weiteres besser als 3,25 % mit 500 € Kosten. Die Spalten Bereitstellungs-/Bearbeitungsentgelt, Grundschuldabtretung/Notarkosten und Fördermittel machen diesen Unterschied sichtbar.
Die Bewertung prüft, ob die monatliche Rate die eingetragene Budgetrate einhält. Das ist keine vollständige Tragfähigkeitsprüfung. Ein Vermieter mit 2.400 € monatlicher Kaltmiete muss zusätzlich nicht umlagefähige Kosten, Rücklagen, Leerstand und Einkommensteuer einplanen. Bei 1.500 € Finanzierungsbudget und 1.620 € Rate weist die Datei zwar Budget überschritten aus; sie berechnet aber keine individuelle Kreditentscheidung.
Ein weiterer Fehler ist ein verpasster Ablauf: Wird das Ende der Zinsbindung am 30.09.2026 nicht frühzeitig vorbereitet, fehlt Zeit für Gegenangebote und Vertragsprüfung. Die Anleitung verlangt daher ausdrücklich, Angebote rechtzeitig zu vergleichen und Rückfragen zu dokumentieren.
Legen Sie einen festen Prüftermin sechs bis zwölf Monate vor dem Ende der Zinsbindung an. Tragen Sie jedes erhaltene Angebot sofort im Blatt Angebote ein, statt PDF-Dateien und E-Mails getrennt zu sammeln. Bei einem Ende am 30.09.2026 sollten Sie spätestens im Frühjahr 2026 Restschuld, Ablösebedingungen und erste Konditionen zusammentragen.
Die festen Eingabeprüfungen begrenzen Prozentwerte wie Sollzins und Tilgung auf 0 bis 20 und Laufzeitfelder auf 1 bis 50 Jahre. Das verhindert Eingabefehler, ersetzt aber keine Plausibilitätskontrolle: Ein Zinssatz von 0,30 % kann technisch zulässig sein, muss fachlich aber anhand des Angebots geprüft werden.
Für einen Eigentümer mit drei Finanzierungsangeboten ist diese Datei übersichtlich. Verwalten Sie jedoch viele Objekte, mehrere Darlehen, variable Zinsen, Tilgungspläne und laufende Zahlungsströme, wird eine Hausverwaltungs- oder Finanzierungssoftware sinnvoller. Excel bleibt dann als dokumentierter Angebotsvergleich nützlich, sollte aber nicht die einzige Datenquelle sein.
Wiederholen Sie den Vergleich bei jeder Zinsänderung und vor einer Vertragsunterschrift. Entscheiden Sie nicht nur nach dem günstigsten Zins, sondern nach Gesamtkosten, Restschuldentwicklung, Sondertilgungsrechten und der Belastung Ihres monatlichen Budgets.