Forward-Darlehen Excel Vorlage – Vergleich (2026) – Gratis
0
Kostenlos laden
Tilgungsplan für Annuitätendarlehen mit Darlehensdaten, Sondertilgung, Restschuld, Vermietungs-Cashflow und Dashboard für 2026.
Diese Annuitätendarlehen Excel-Vorlage berechnet monatliche Raten, Zins- und Tilgungsanteile sowie die Restschuld über bis zu 360 Raten. Sie enthält die Tabellenblätter Darlehensdaten, Tilgungsplan, Dashboard & Hinweise und Anleitung und eignet sich für Immobilienkäufer, Vermieter und Kapitalanleger.
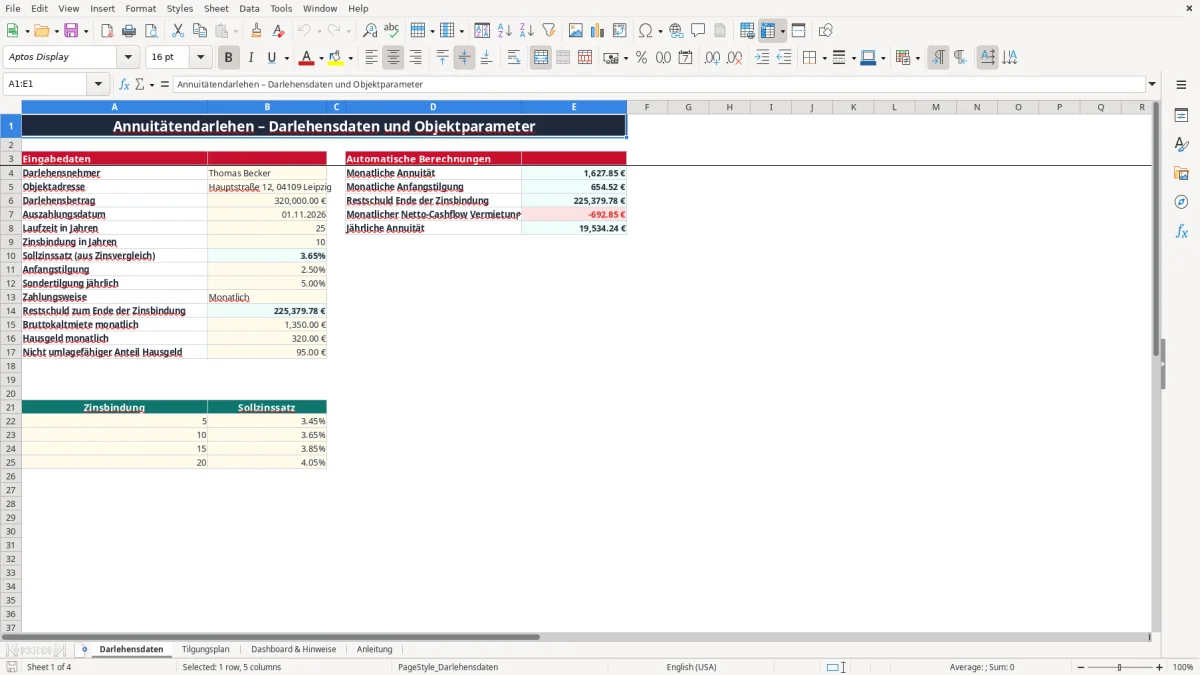
Im Blatt Darlehensdaten erfassen Sie Darlehensbetrag, Laufzeit, Zinsbindung, Sollzinssatz, Anfangstilgung und Sondertilgung. Bild 1 zeigt die Eingabemaske mit den automatisch berechneten Werten wie monatlicher Annuität, Anfangstilgung und Restschuld zum Ende der Zinsbindung.
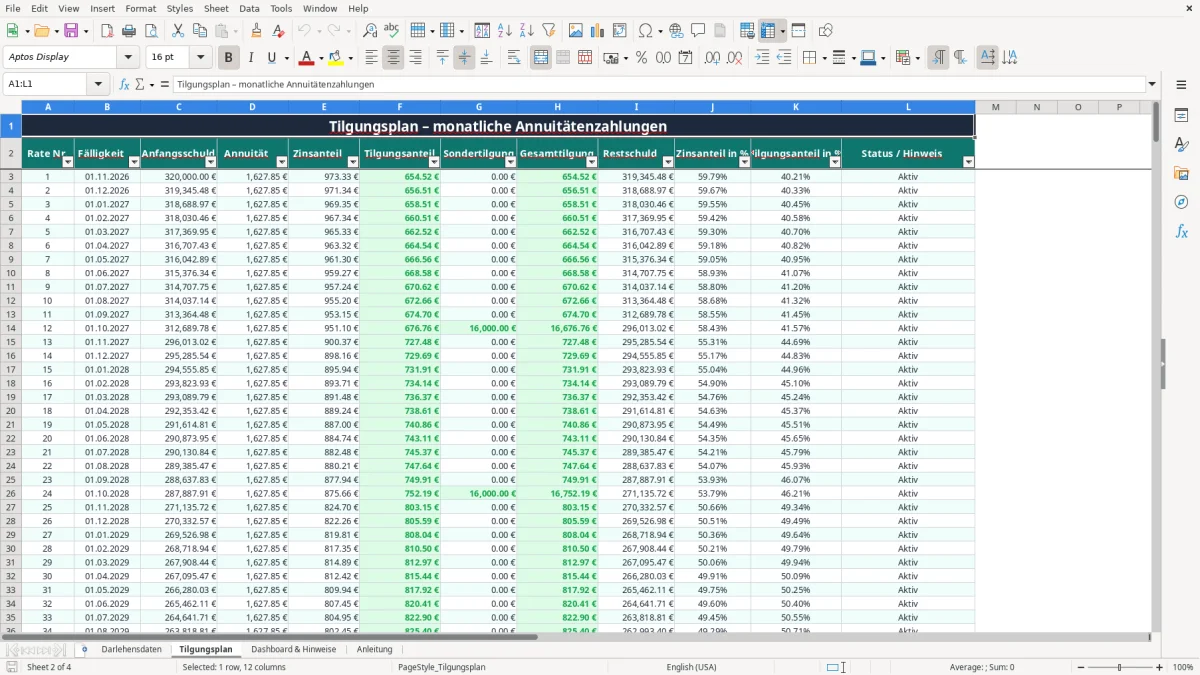
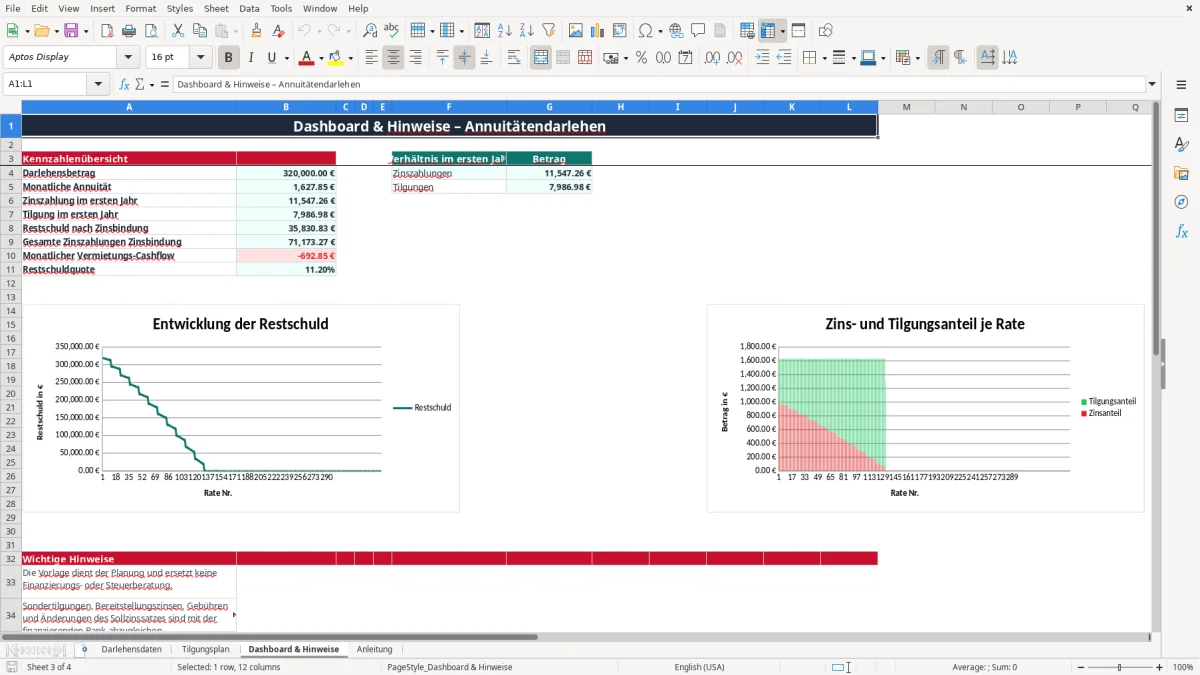
Das Blatt Tilgungsplan stellt jede Rate mit Fälligkeit, Anfangsschuld, Annuität, Zinsanteil, Tilgungsanteil, Sondertilgung und Restschuld dar. Im Blatt Dashboard & Hinweise sehen Sie Kennzahlen, Vermietungs-Cashflow und Diagramme; Bild 2 bis Bild 4 zeigen die übrigen Tabellenblätter.
Ein privater Käufer nutzt den Tilgungsplan vor allem vor der Finanzierungszusage. Bei 320.000 € Darlehensbetrag, 25 Jahren Laufzeit und 10 Jahren Zinsbindung zeigt das Blatt Darlehensdaten die monatliche Annuität und die erwartete Restschuld. Bild 1 macht sichtbar, welche Eingabefelder manuell gepflegt werden und welche Werte automatisch entstehen.
Die Vorlage rechnet mit einer monatlichen Zahlungsweise. Der Sollzinssatz wird für die gewählte Zinsbindung aus der Tabelle mit 5, 10, 15 und 20 Jahren übernommen. Dadurch lässt sich beispielsweise vergleichen, wie sich 3,45 % bei 5 Jahren gegenüber 3,65 % bei 10 Jahren auf Rate und Restschuld auswirken.
Für eine vermietete Wohnung ist nicht nur die Kreditrate entscheidend. Das Modell berücksichtigt Bruttokaltmiete, Hausgeld und den nicht umlagefähigen Hausgeldanteil. Bei 1.350 € Bruttokaltmiete, 320 € Hausgeld und 95 € nicht umlagefähigem Anteil wird der Vermietungs-Cashflow im Hintergrund um die monatliche Annuität reduziert.
Ein Kapitalanleger mit 250.000 € Kaufpreis kann den Finanzierungsplan deshalb mit seiner Objektübersicht verbinden: Die Mietrendite beantwortet die Ertragsfrage, der Tilgungsplan die Entwicklung von Zinsen, Eigenkapital und Restschuld. Für die monatliche Belastung ist diese Vorlage aussagekräftiger als eine reine Bruttomietrendite.
Das Blatt Tilgungsplan enthält Rate Nr., Fälligkeit, Anfangsschuld, Annuität, Zinsanteil, Tilgungsanteil, Sondertilgung, Gesamttilgung, Restschuld und Status. Bild 2 zeigt diese monatliche Struktur; das Dashboard fasst die ersten zwölf Raten und die gesamte Zinsbindung zusammen.
Bei einem Annuitätendarlehen bleibt die regelmäßige Rate während der vereinbarten Zinsbindung grundsätzlich konstant. Der Zinsanteil wird aus der jeweiligen Restschuld berechnet und sinkt deshalb im Zeitverlauf, während der Tilgungsanteil steigt. Bei 320.000 € Darlehen und 3,65 % Sollzins beträgt der monatliche Zinsanteil zu Beginn rechnerisch 320.000 € × 3,65 % ÷ 12, also rund 973,33 €.
Die anfängliche Tilgung ist eine wichtige Stellgröße. Bei 2,5 % Anfangstilgung ergibt die einfache Startbetrachtung 3,65 % + 2,5 % = 6,15 % des Darlehens pro Jahr, also etwa 1.640 € monatliche Anfangsrate vor der exakten Laufzeitberechnung. Die Vorlage ermittelt die Rate mit PMT und trennt anschließend Zins- und Tilgungsanteil.
Die Zinsbindung von 5, 10, 15 oder 20 Jahren ist nicht mit der vollständigen Laufzeit gleichzusetzen. Nach 10 Jahren kann bei einer 25-jährigen Laufzeit weiterhin eine erhebliche Restschuld bestehen. Genau deshalb berechnet das Modell mit FV die Restschuld zum Ende der ausgewählten Zinsbindung.
Meine klare Empfehlung: Für selbst genutzte oder vermietete Immobilien sollte die Anschlussfinanzierung spätestens 12 bis 18 Monate vor Ablauf der Zinsbindung vorbereitet werden. Eine niedrigere Rate durch geringe Tilgung wirkt kurzfristig angenehm, erhöht aber die Restschuld und das Zinsänderungsrisiko.
Die Vorlage berücksichtigt die jährliche Sondertilgung nach zwölf Monatsraten und begrenzt sie auf maximal den eingetragenen Prozentsatz des ursprünglichen Darlehens. Bei 320.000 € und 5 % wären das rechnerisch 16.000 € pro Jahr. Prüfen Sie diesen Betrag gegen die vertragliche Vereinbarung der Bank.
Bei vermieteten Immobilien können Schuldzinsen grundsätzlich als Werbungskosten in der Anlage V relevant sein. Die Tilgung selbst ist keine sofort abzugsfähige Ausgabe; die konkrete steuerliche Zuordnung muss von der Finanzierung und dem Objektbezug getrennt dokumentiert werden.
Der häufigste Fehler ist eine Finanzierung, die nur auf die monatliche Annuität schaut. Ein Darlehen über 320.000 € mit rund 1.640 € monatlicher Belastung kann bei 1.350 € Kaltmiete bereits vor Leerstand und Reparaturen einen negativen Betrag erzeugen. Im Blatt Darlehensdaten werden deshalb zusätzlich Hausgeld und nicht umlagefähiges Hausgeld erfasst.
Gerade der nicht umlagefähige Anteil wird in Immobilienkalkulationen gern übersehen. Bei 95 € monatlich sind das 1.140 € im Jahr. Wird dieser Betrag nicht berücksichtigt, erscheint der Cashflow um genau 1.140 € zu positiv; bei mehreren Wohnungen vervielfacht sich die Abweichung.
Eine niedrige Anfangsrate sagt nichts über die Anschlussfinanzierung aus. Wer bei 320.000 € Darlehen zehn Jahre lang nur geringe Tilgung einplant, kann bei steigenden Zinsen eine deutlich höhere Folgerate erhalten. Das Dashboard zeigt deshalb die Restschuld nach der Zinsbindung und die Restschuldquote.
Für die Anschlussplanung ist die Restschuld wichtiger als die ursprüngliche Kreditsumme. Bei 250.000 € Kaufpreis und 200.000 € Finanzierung kann eine Restschuld von 160.000 € nach zehn Jahren weiterhin eine Beleihung von 64 % des ursprünglichen Kaufpreises bedeuten, bevor Wertveränderungen und Nebenkosten berücksichtigt werden.
Ein weiterer Fehler entsteht, wenn eine Sondertilgung sowohl als jährlicher Geldabfluss im Haushaltsplan als auch zusätzlich als dauerhaft höhere Monatsrate verbucht wird. Im Tilgungsplan wird sie nur nach zwölf Raten berücksichtigt. Kontrollieren Sie daher, ob Ihr Bankvertrag tatsächlich 5 % Sondertilgung zulässt und zu welchem Termin.
Auch die Formelgrenzen müssen beachtet werden: Der vorbereitete Plan reicht bis zu 360 Raten bei 30 Jahren Laufzeit. Bei einer kürzeren Laufzeit bleiben die Folgeraten leer; eine manuelle Verlängerung verändert die vorhandene Berechnungslogik und sollte nicht ungeprüft erfolgen.
Pflegen Sie die Vorlage an einem festen Tag, am besten zusammen mit den Mieteingängen oder der monatlichen Kreditabrechnung. Eine Kontrolle von Rate, Kontobelastung und Restschuld dauert bei einer einzelnen Wohnung meist weniger als 15 Minuten. Änderungen an Zinssatz, Sondertilgung oder Miete gehören sofort in das Blatt Darlehensdaten.
Speichern Sie vor größeren Änderungen eine Kopie mit Datum, zum Beispiel Finanzierung_2026-10-26.xlsx. So können Sie nachvollziehen, welche Annahmen für eine Bankbesprechung oder die private Liquiditätsplanung gegolten haben.
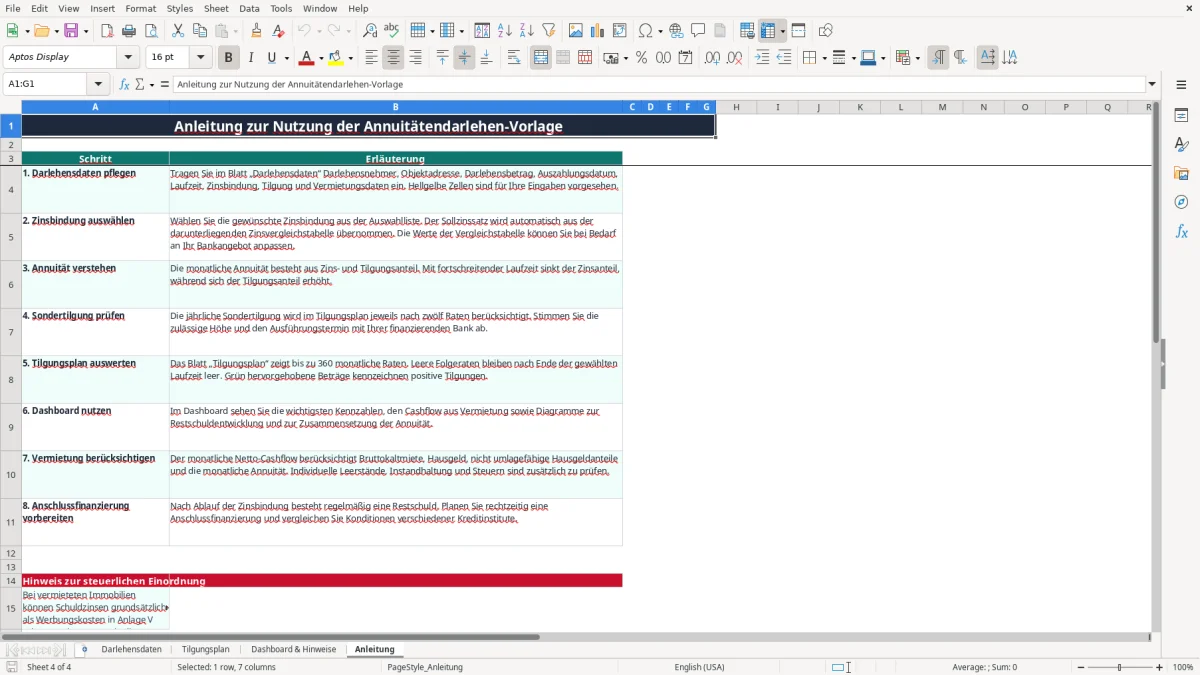
Nutzen Sie monatlich das Dashboard und jährlich den vollständigen Tilgungsplan. Bild 3 zeigt die Kennzahlenübersicht mit Darlehensbetrag, monatlicher Annuität, Zinszahlung im ersten Jahr, Tilgung, Restschuld nach Zinsbindung und Cashflow. Bild 4 zeigt die Anleitung mit den acht vorgesehenen Arbeitsschritten.
Die Vorlage ist für ein einzelnes Finanzierungsmodell mit einer klaren Eingabemaske sehr praktisch. Wenn Sie mehr als etwa 10 bis 15 Darlehen, mehrere Eigentümer, laufende Buchungen oder automatisierte Bankimporte verwalten, ist eine Hausverwaltungs- oder Finanzsoftware die bessere Lösung. Für die jährliche private Finanzierungsprüfung bleibt Excel jedoch übersichtlich und transparent.