Anschlussfinanzierung Immobilie Excel – Vorlage – Gratis
0
Kostenlos laden
Excel-Vorlage zum Vergleich von Forward-Darlehen mit Zinsaufschlag, Monatsrate, Restschuld, Beleihungsauslauf und Dashboard für Eigentümer.
Diese Excel-Vorlage vergleicht bis zu 100 Forward-Darlehensangebote für eine künftige Anschlussfinanzierung. Sie erfassen Restschuld, Zinsbindung, Vorlauf, Sollzins und Forward-Aufschlag; die Datei berechnet effektiven Sollzins, Monatsrate, Zinskosten, Tilgungsanteil und Beleihungsauslauf.
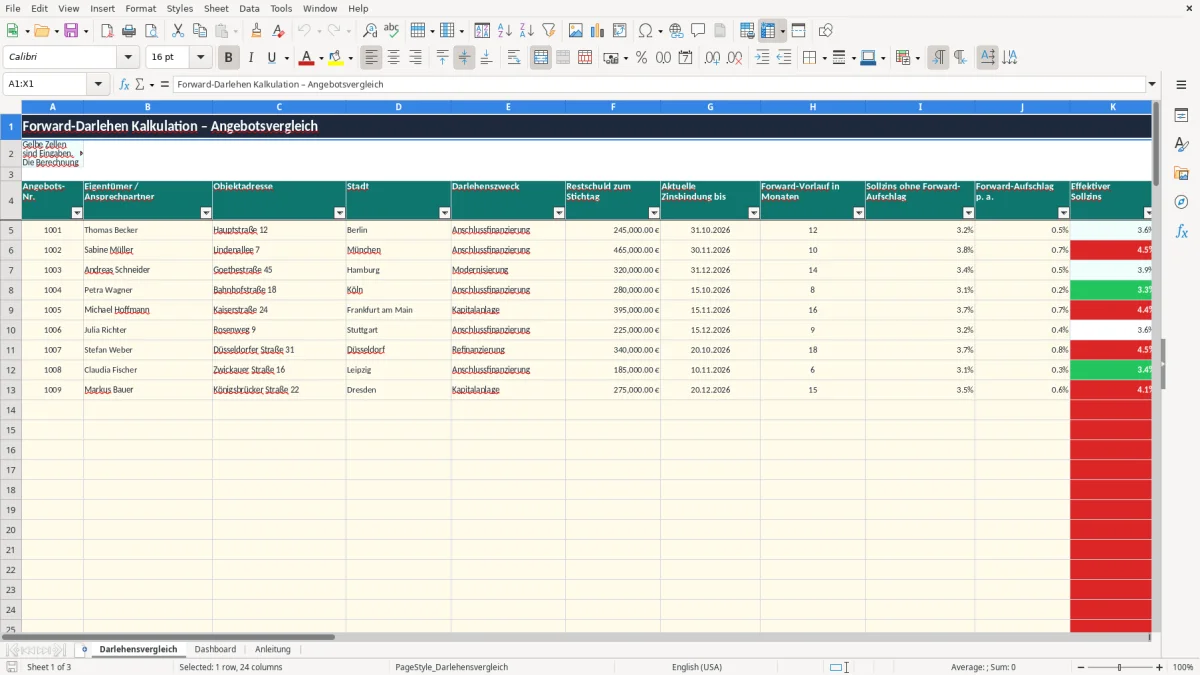
Im Blatt Darlehensvergleich tragen Sie Angebote in den gelben Eingabezellen ein. Das Dashboard stellt Kennzahlen und Auswertungen dar, während die Anleitung die Eingabe und die Grenzen der vereinfachten Annuitäten-Näherung erklärt.
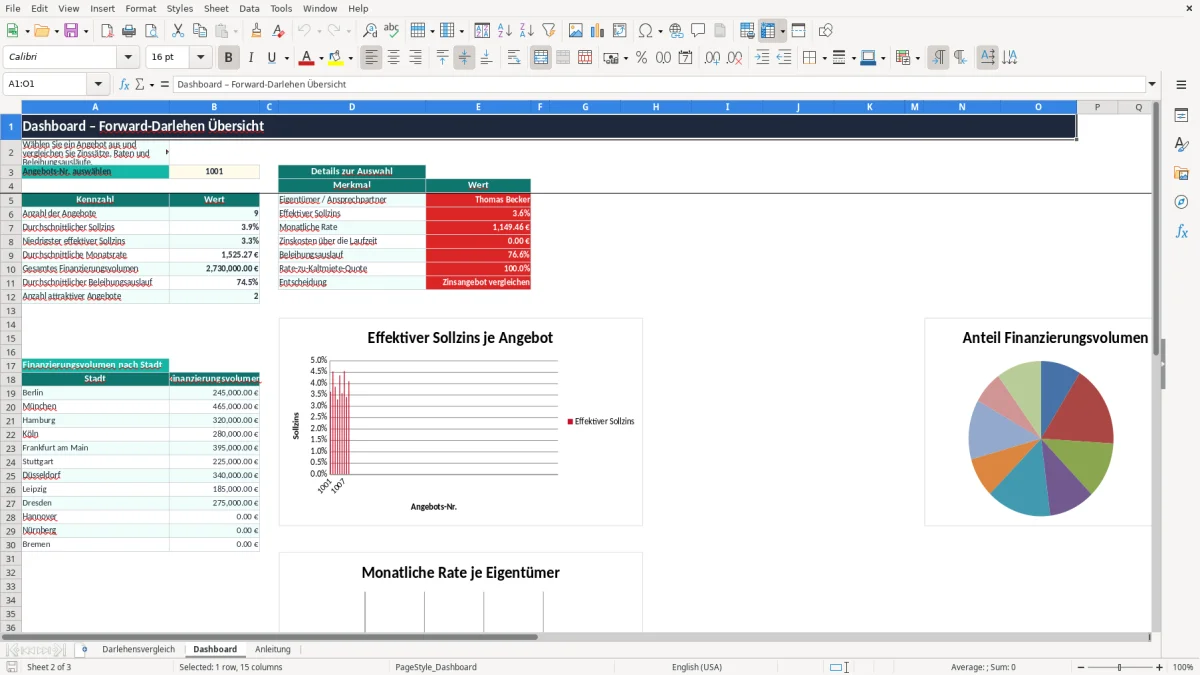
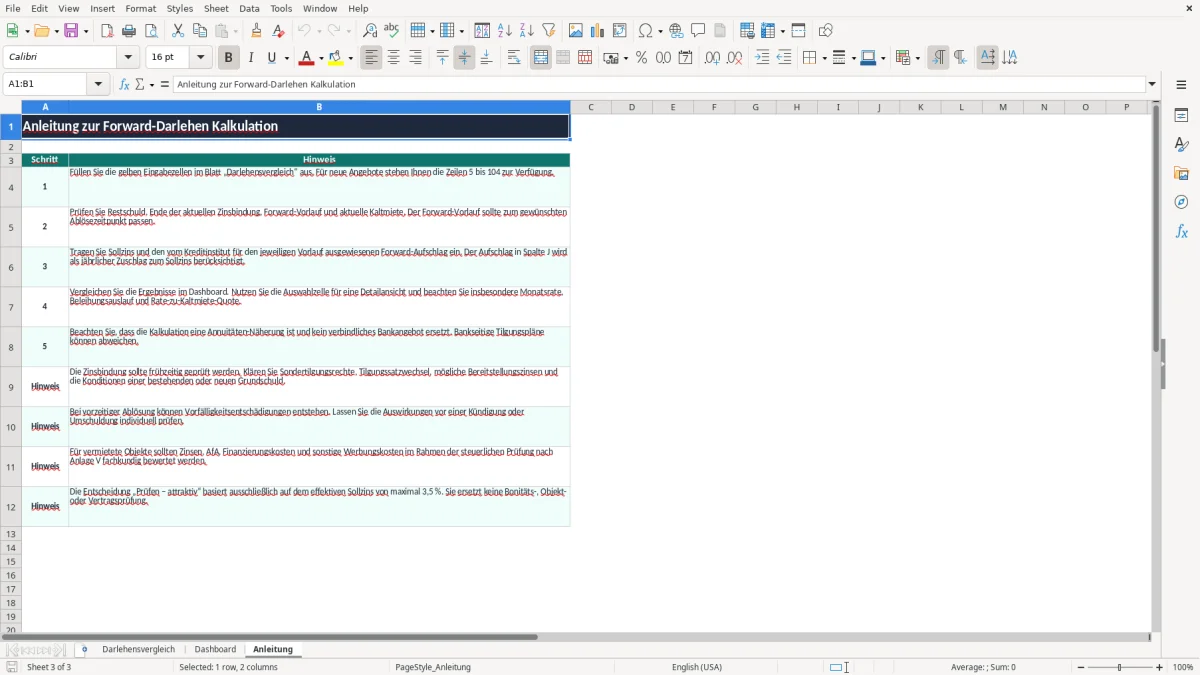
Bild 1 zeigt die Vergleichstabelle mit 24 Spalten von Angebots-Nr. bis Bemerkung. Bild 2 zeigt die Auswahlansicht des Dashboards; Bild 3 enthält die schrittweise Anleitung.
Ein Forward-Darlehen sichert heute Konditionen für eine Finanzierung, die erst nach Ende der bestehenden Zinsbindung startet. Der Bedarf entsteht typischerweise 12 bis 60 Monate vor dem Ablösetermin: beim privaten Eigentümer ebenso wie beim Kapitalanleger mit mehreren vermieteten Wohnungen.
Ein Eigentümer mit 245.000 € Restschuld, einem Zinsbindungsende am 31.10.2026 und zwölf Monaten Vorlauf trägt diese Werte in Zeile 5 ein. Bei 3,15 % Sollzins und 0,48 % Forward-Aufschlag ergibt sich ein effektiver Sollzins von 3,63 %. Bei 2 % anfänglicher Tilgung berechnet die Tabelle eine monatliche Rate von rund 1.150 €.
Der private Vermieter prüft, ob die Rate zur Kaltmiete der Wohnung passt. Bei 1.150 € Monatsrate und 1.150 € Kaltmiete beträgt die Quote 100 %; Betriebskosten, Leerstand, Instandhaltung und Steuern sind dabei noch nicht berücksichtigt. Für eine Kapitalanlage ist das ein Warnsignal, nicht automatisch ein tragfähiger Cashflow.
Ein Eigentümer eines Mehrfamilienhauses kann Angebote für mehrere Darlehen getrennt erfassen. Der WEG-Verwalter nutzt die Übersicht eher für die Finanzierung gemeinschaftlicher Maßnahmen, etwa wenn ein Kredit über 320.000 € für eine Modernisierung vorbereitet wird. Beim Objektkauf mit 250.000 € Kaufpreis sollte die Anschlussfinanzierung nicht isoliert betrachtet werden: Kaufnebenkosten, Eigenkapital und Beleihungswert beeinflussen die spätere Kondition.
Bild 1 zeigt die Spalten für Angebotsnummer, Ansprechpartner, Objekt, Restschuld, Zinsbindung, Vorlauf und Zinssätze. Rechts folgen Monatsrate, Zinskosten, Rückzahlung, Beleihungsauslauf, Kaltmiete, Entscheidung und Bemerkung. Bild 2 bündelt die Werte im Dashboard; drei Diagramme zeigen Zinsen, Raten und Finanzierungsvolumen nach Stadt.
Für ein Forward-Darlehen gibt es keinen gesetzlich einheitlichen Forward-Aufschlag. Banken kalkulieren ihn für jeden Monat bis zur Auszahlung; in der Vorlage wird der Aufschlag als jährlicher Zuschlag in Spalte J erfasst. Ein Beispiel: 3,15 % Sollzins plus 0,48 % Aufschlag ergeben 3,63 % effektiv. Die Datei ersetzt damit kein verbindliches Angebot, weil Auszahlungstermin, Zinsbindung, Bereitstellungszinsen und Sonderbedingungen bankabhängig sind.
Entscheidend bleibt das Ende der bestehenden Zinsbindung. Nach § 489 BGB besteht bei Darlehen mit gebundenem Sollzins grundsätzlich ein Kündigungsrecht nach zehn Jahren seit vollständigem Empfang mit sechs Monaten Frist. Eine vorzeitige Ablösung kann dennoch eine Vorfälligkeitsentschädigung auslösen. Deshalb ist der Termin im Kalender mit der konkreten Vertragsklausel abzugleichen.
Der Beleihungsauslauf wird in der Datei als Restschuld geteilt durch Beleihungswert berechnet. Bei 245.000 € Restschuld und 320.000 € Beleihungswert beträgt er 76,56 %. Das ist eine zentrale Größe für die Kondition; der Marktwert einer Immobilie ist nicht automatisch identisch mit dem bankinternen Beleihungswert.
Die Rate basiert auf einer vereinfachten Annuitäten-Näherung: Restschuld mal Summe aus effektivem Sollzins und anfänglicher Tilgung, geteilt durch zwölf. Bei 465.000 €, 4,52 % effektivem Sollzins und 1,8 % Tilgung ergibt sich rechnerisch rund 2.449 € monatlich. Ein bankseitiger Tilgungsplan kann wegen monatlicher Verrechnung, Restschuldentwicklung, Sondertilgungen und Zinsbindung abweichen.
Bei vermieteten Objekten gehören Schuldzinsen regelmäßig zu den Werbungskosten der Einkünfte aus Vermietung und Verpachtung in der Anlage V. Die Tilgung ist nicht sofort abziehbar; die Gebäude-AfA richtet sich nach § 7 EStG, beispielsweise linear 2 % bei Gebäuden ab Baujahr 1925 und 3 % bei Neubauten ab 2023. Die Vorlage berechnet keine Steuer und keine AfA.
Der häufigste Fehler ist, den Forward-Aufschlag nicht als echten Zinsbestandteil zu behandeln. Bei 300.000 € Restschuld und 0,60 Prozentpunkten Aufschlag sind das im ersten Jahr rechnerisch etwa 1.800 € zusätzliche Zinsen, bevor sich die Restschuld durch Tilgung verändert. Bei 15 Jahren Laufzeit kann eine scheinbar kleine Differenz die Gesamtkosten deutlich erhöhen.
Die Vorlage addiert den Aufschlag zum Sollzins und zeigt mit einer Entscheidung bei maximal 3,5 % einen Hinweis Prüfen – attraktiv. Diese Schwelle ist nur eine interne Orientierung der Datei. Sie berücksichtigt weder Bearbeitungsentgelt noch Sondertilgung, Zinsbindung oder die Qualität der Bankbedingungen.
In der Tabelle sind Laufzeit und Ende der aktuellen Zinsbindung getrennte Angaben. Wer bei 245.000 € Restschuld eine Laufzeit von 15 Jahren einträgt, erhält eine Näherung für Rate und Gesamtrückzahlung, aber keinen vollständigen Tilgungsplan. Die Formel berechnet die gesamte Rückzahlung als Monatsrate mal zwölf mal Laufzeit; dadurch kann sie von einer echten Restschuldrechnung abweichen.
Besonders teuer wird die Entscheidung, wenn ein Forward-Vertrag abgeschlossen wird und das bestehende Darlehen später durch Verkauf oder Umschuldung endet. Bei einer Restschuld von 400.000 € können Zinsdifferenz und Vorfälligkeitsentschädigung schnell einen fünfstelligen Betrag erreichen. Vor Unterzeichnung müssen daher Ablösetermin, Widerrufsrechte und Sondertilgungen schriftlich geprüft werden.
Bei einer vermieteten Wohnung mit 1.150 € Kaltmiete und 1.150 € Monatsrate zeigt die Quote 100 %. Das ist kein Gewinn, weil nicht umlagefähige Betriebskosten, Verwaltung, Instandhaltung, Leerstand und Steuer fehlen. Wer zusätzlich 250 € monatlich für Rücklage und nicht umlagefähige Kosten benötigt, hat bereits einen negativen Objekt-Cashflow von 250 € vor Steuer.
Auch der Beleihungswert wird oft durch den Kaufpreis ersetzt. Bei 320.000 € Restschuld und 435.000 € Beleihungswert beträgt der Auslauf 73,56 %; bei einem angesetzten Kaufpreis von 400.000 € wäre die Quote 80 %. Diese Differenz kann die Finanzierungskondition verändern und gehört nicht in eine isolierte Renditebetrachtung.
Planen Sie die erste Prüfung spätestens 24 Monate vor dem Ende der Zinsbindung und aktualisieren Sie die Angebote monatlich. Ein fester Termin am ersten Werktag nach den Mieteingängen eignet sich für Vermieter; bei selbst genutzten Immobilien ist der monatliche Kontoauszug ein sinnvoller Auslöser.
Kopieren Sie die Datei nicht bei jeder Bankanfrage neu. Ergänzen Sie Angebote in der nächsten freien Zeile von 5 bis 104 und vergeben Sie eine eindeutige Angebots-Nr. So bleiben die Diagramme und die Dashboard-Auswahl vergleichbar. Die gelben Eingabezellen sollten ausschließlich mit den Daten aus dem jeweiligen Bankangebot befüllt werden.
Nutzen Sie im Dashboard die Auswahlzelle, um jedes Angebot einzeln zu kontrollieren. Die drei Diagramme helfen beim Überblick, ersetzen aber keine Prüfung des schriftlichen Kreditvertrags.
Bei 100 Angeboten, mehreren Darlehen, monatlichen Zahlungsströmen oder laufenden Änderungen wird eine Excel-Liste schnell unübersichtlich. Spätestens wenn Sie für mehrere Objekte Tilgungspläne, Fristen, Dokumente und Sondertilgungen gemeinsam verwalten, ist eine Hausverwaltungs- oder Finanzierungssoftware sinnvoller.
Für eine einzelne Anschlussfinanzierung bleibt Excel praktisch, weil Sie Annahmen sichtbar ändern können. Die fachliche Entscheidung sollte dennoch nicht allein aus der Markierung bei 3,5 % entstehen, sondern aus Gesamtzins, Beleihungsauslauf, Flexibilität und der sicheren Tragbarkeit der Monatsrate.