Forward-Darlehen Excel Vorlage – Vergleich (2026) – Gratis
0
Kostenlos laden
Excel-Vorlage zum Vergleich von Sollzins, Effektivzins, Monatsrate, Finanzierungskosten und Restschuld bei Immobilienkrediten.
Diese Excel-Vorlage vergleicht Finanzierungsangebote für eine Immobilie anhand von Sollzins, Effektivzins, Monatsrate, Zinszahlung, Tilgung, Gesamtkosten und Restschuld. Sie erfassen bis zu 100 vorbereitete Angebotszeilen und sehen im Blatt Finanzierungsvergleich sofort, welches Darlehen rechnerisch günstiger ausfällt.
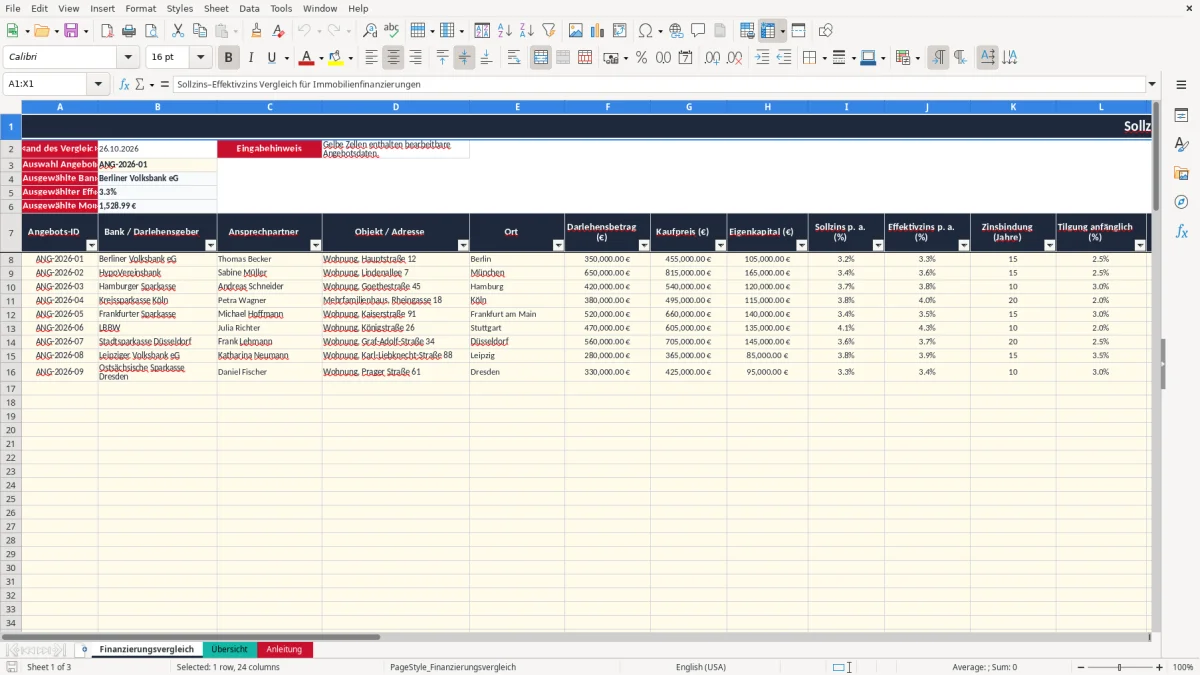
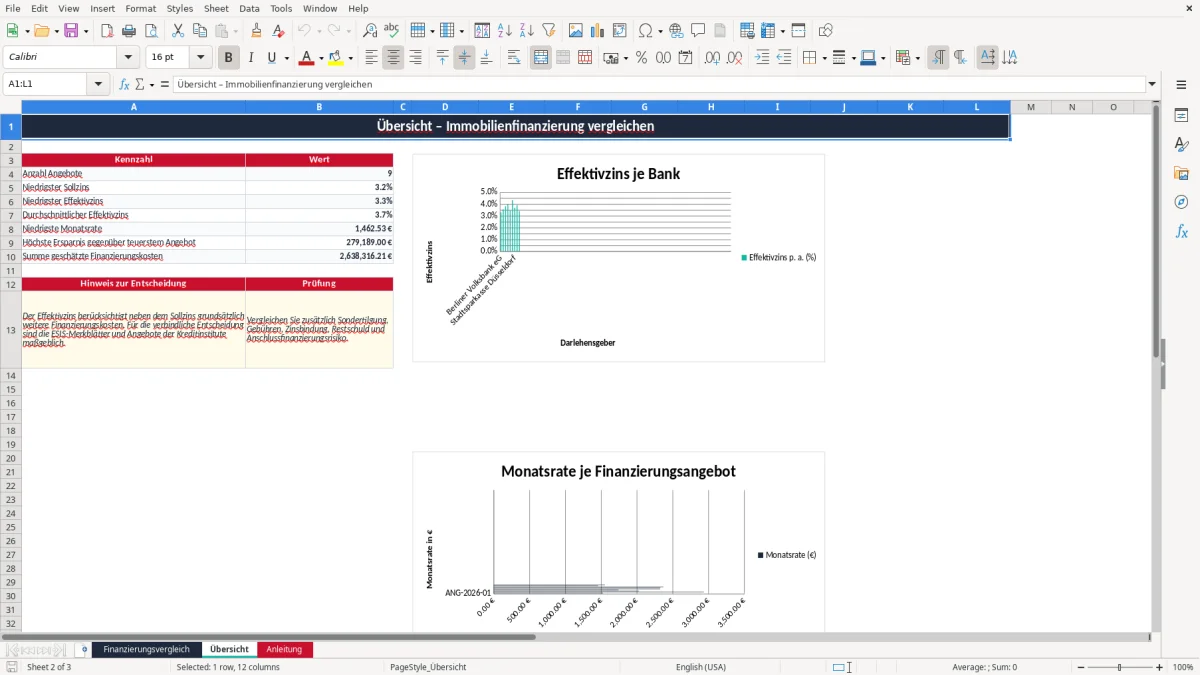
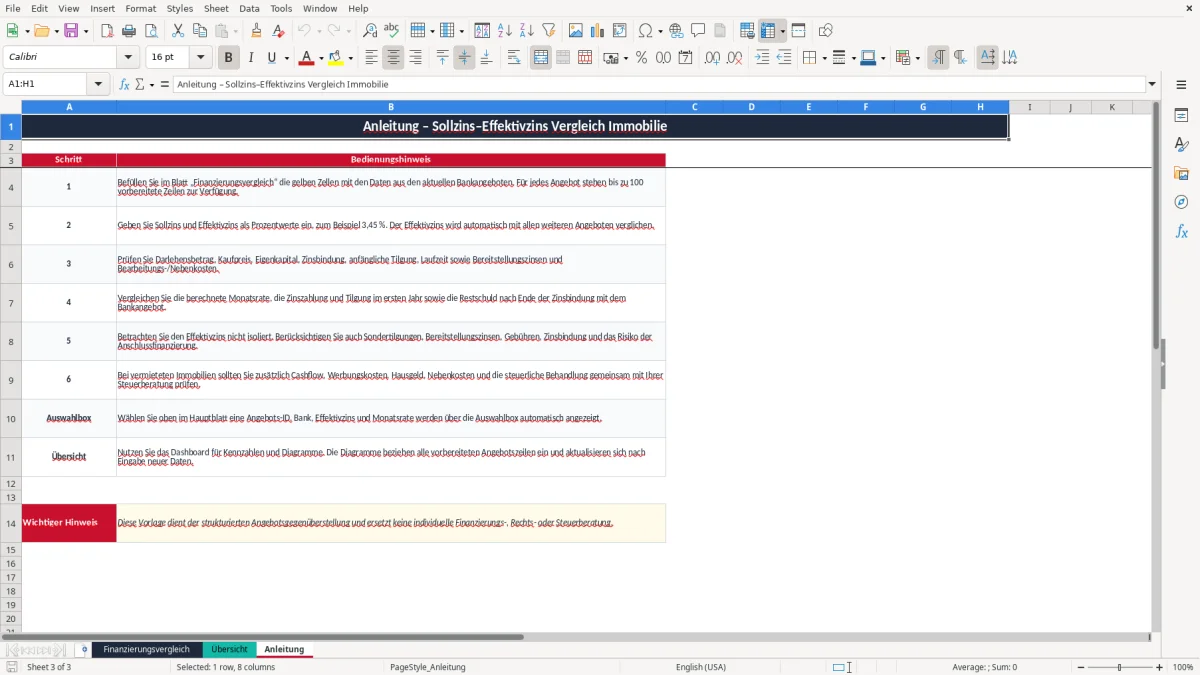
Das Arbeitsblatt Finanzierungsvergleich enthält Eingabefelder für Bank, Objekt, Darlehensbetrag, Kaufpreis, Eigenkapital, Zinssätze, Zinsbindung, Tilgung und Nebenkosten. Die Blätter Übersicht und Anleitung unterstützen die Auswertung; Bild 1 zeigt die Vergleichstabelle, Bild 2 die Kennzahlen und Diagramme, Bild 3 die Bedienhinweise.
Die Tabelle ist für private Immobilienkäufer, Kapitalanleger und Finanzierungsvermittler praktisch, sobald mehrere Bankangebote vorliegen. Ein privater Käufer einer Eigentumswohnung trägt beispielsweise 350.000 € Darlehen, 105.000 € Eigenkapital, 3,15 % Sollzins, 3,28 % Effektivzins und 15 Jahre Zinsbindung ein. Die Vorlage berechnet daraus die Monatsrate und stellt das Angebot neben weitere Konditionen.
Auch ein Kapitalanleger mit einem Kaufpreis von 250.000 € kann Angebote getrennt nach Objekt, Bank und Angebots-ID dokumentieren. Entscheidend ist, dass nicht nur der niedrigste Nominalzins betrachtet wird. Ein Angebot mit 3,10 % Sollzins kann durch Gebühren, Bereitstellungszinsen oder andere Kosten einen höheren Effektivzins haben als ein Angebot mit 3,18 % Sollzins.
Bild 1 zeigt das Blatt Finanzierungsvergleich mit den Spalten A bis X. Links stehen Angebots-ID, Bank, Ansprechpartner, Objekt und Darlehensdaten. Danach folgen Sollzins, Effektivzins, Zinsbindung, Tilgung, Laufzeit und Kosten. Rechts berechnet die Datei Monatsrate, Zinszahlung im ersten Jahr, Tilgung, Gesamtkosten, Restschuld und Bewertung.
Im Blatt Übersicht fasst Bild 2 die Angebote zusammen. Sie sehen Anzahl, niedrigsten Sollzins, niedrigsten Effektivzins, Durchschnitt, niedrigste Monatsrate und Kostenunterschiede. Für eine erste Vorauswahl ist der Effektivzins der bessere Startpunkt; für die Entscheidung müssen Sie zusätzlich Restschuld und Anschlussfinanzierung bewerten.
Der Sollzins beschreibt den vertraglichen Nominalzins des Darlehens. Der Effektivzins berücksichtigt neben dem Sollzins grundsätzlich weitere preisbestimmende Finanzierungskosten und ist deshalb für den Angebotsvergleich aussagekräftiger. Bei 350.000 € Darlehen und 3,15 % Sollzins entfallen im ersten Jahr überschlägig 11.025 € auf Zinsen, bevor Tilgung und Zahlungszeitpunkte genauer berücksichtigt werden.
Bei einem Annuitätendarlehen bleiben die Raten während der Sollzinsbindung typischerweise gleich, während der Zinsanteil sinkt und der Tilgungsanteil steigt. Die Vorlage berechnet die Monatsrate mit der Excel-Funktion PMT; die Restschuld nach der Zinsbindung wird mit FV ermittelt. Bei 350.000 € Darlehen, 3,15 % Zins und 2,50 % anfänglicher Tilgung liegt die anfängliche Jahresbelastung rechnerisch bei rund 19.775 €, also etwa 1.648 € monatlich, sofern keine weiteren Zahlungsbestandteile hinzukommen.
Vor Vertragsabschluss sollten Sie das standardisierte ESIS-Merkblatt der Bank mit den Eingaben abgleichen. Bereitstellungszinsen, Gebühren, Zinsbindung, Sondertilgung und Voraussetzungen für die Auszahlung dürfen nicht aus einer unverbindlichen Werbeanzeige übernommen werden.
Für vermietete Immobilien gehören Schuldzinsen grundsätzlich zu den möglichen Werbungskosten der Einkünfte aus Vermietung und Verpachtung. Die Tilgung ist dagegen keine sofort abziehbare Ausgabe. Bei 12.000 € Jahreskaltmiete und 19.775 € jährlicher Kreditrate reicht ein positiver steuerlicher Effekt daher nicht automatisch für einen positiven Cashflow.
Für die meisten privaten Käufer sind 20 bis 30 % Eigenkapital einschließlich Kaufnebenkosten der solidere Mittelweg. Bei 250.000 € Kaufpreis können allein Grunderwerbsteuer von 3,5 bis 6,5 %, Notar und Grundbuch von ungefähr 2 % sowie eine Maklerprovision mehrere zehntausend Euro ausmachen.
Der häufigste Fehler ist der Blick auf den niedrigsten Sollzins ohne Prüfung des Effektivzinses. Bei 350.000 € Darlehen wirken 0,10 Prozentpunkte zunächst wie 350 € jährlicher Unterschied. Gebühren von 2.000 € oder hohe Bereitstellungszinsen können diesen Vorteil jedoch im ersten Jahr vollständig aufzehren.
Wer statt 350.000 € versehentlich 305.000 € einträgt oder Eigenkapital und Darlehensbetrag verwechselt, erhält eine formal korrekte, aber wirtschaftlich unbrauchbare Monatsrate. Die Vorlage prüft Zahlenbereiche, nicht die Plausibilität Ihrer Finanzierung. Kontrollieren Sie deshalb Kaufpreis, Darlehen und Eigenkapital gemeinsam: 455.000 € Kaufpreis minus 105.000 € Eigenkapital ergeben in dem Beispiel 350.000 € Finanzierungsbedarf, bevor weitere Kosten berücksichtigt werden.
Ein zweiter Fehler ist die Verwechslung von Zinsbindung und Gesamtlaufzeit. Bei 15 Jahren Zinsbindung und 30 Jahren Laufzeit bleibt nach 15 Jahren regelmäßig eine erhebliche Restschuld. Wer nur die Monatsrate vergleicht, unterschätzt das Anschlussfinanzierungsrisiko. Ich würde deshalb Angebote mit etwas höherer Rate bevorzugen, wenn sie eine deutlich niedrigere Restschuld oder bessere Sondertilgungsrechte bieten.
Leere Felder für Bereitstellungszinsen und Bearbeitungskosten dürfen nicht pauschal mit 0 € gefüllt werden, wenn die Bank diese Angaben noch nicht bestätigt hat. Sonst erscheinen Gesamtkosten zu niedrig. Umgekehrt darf eine geplante Sondertilgung von 5 % nicht als sichere Reduzierung der Restschuld behandelt werden, wenn sie vertraglich nicht garantiert ist.
Auch der Vergleich aller 100 vorbereiteten Zeilen kann täuschen, wenn nur zwei Angebote befüllt sind und weitere Werte aus alten Berechnungen stehen bleiben. Löschen oder überschreiben Sie nicht benötigte Angebotsdaten konsequent. So vermeiden Sie, dass Durchschnittswerte und Diagramme auf veralteten Konditionen beruhen.
Nutzen Sie die Vorlage nicht nur am Tag des Bankgesprächs. Legen Sie für jedes erhaltene Angebot sofort eine Angebots-ID an und übernehmen Sie die Daten noch am selben Tag. Bei fünf Angeboten sehen Sie innerhalb weniger Minuten, ob ein niedriger Sollzins tatsächlich auch beim Effektivzins, bei der Monatsrate und bei der Restschuld überzeugt.
Bild 3 zeigt das Blatt Anleitung mit den sechs Bedienungsschritten und dem Hinweis zur Auswahlbox. Die Auswahl in B3 eignet sich für Gespräche: Sie wählen eine Angebots-ID und sehen Bank, Effektivzins sowie Monatsrate direkt im oberen Bereich des Hauptblatts.
Für einen privaten Käufer mit drei bis zehn Angeboten bleibt diese Datei übersichtlich. Bei laufenden Finanzierungen vieler Objekte, täglichen Konditionsänderungen, Tilgungsplänen je Darlehen oder mehreren Nutzern sollten Sie auf eine professionelle Finanzierungs- oder Hausverwaltungssoftware umsteigen. Excel ist dann weiterhin als Prüf- und Exportwerkzeug sinnvoll, aber nicht mehr als alleinige Datenquelle.
Meine klare Empfehlung: Entscheiden Sie nicht allein nach der niedrigsten Monatsrate. Setzen Sie Effektivzins, Gesamtkosten, Restschuld nach 10 oder 15 Jahren und Anschlusszinsszenarien nebeneinander; eine monatlich 80 € höhere Rate kann bei 20.000 € niedrigerer Restschuld wirtschaftlich die bessere Wahl sein.