Forward-Darlehen Excel Vorlage – Vergleich (2026) – Gratis
0
Kostenlos laden
Excel-Vorlage für Darlehensübersicht, Zinsen, Tilgung, Restschuld und Zinsbindung. Geeignet für Vermieter, Eigentümer und Kapitalanleger.
Diese Excel-Vorlage bündelt Darlehensbetrag, Sollzins, Tilgung, Monatsrate, Sondertilgung und Restschuld in einer Übersicht. Sie erfassen mehrere Immobilienkredite, berechnen zentrale Jahreswerte und verfolgen im Tilgungsplan die Entwicklung über bis zu 100 Jahre.
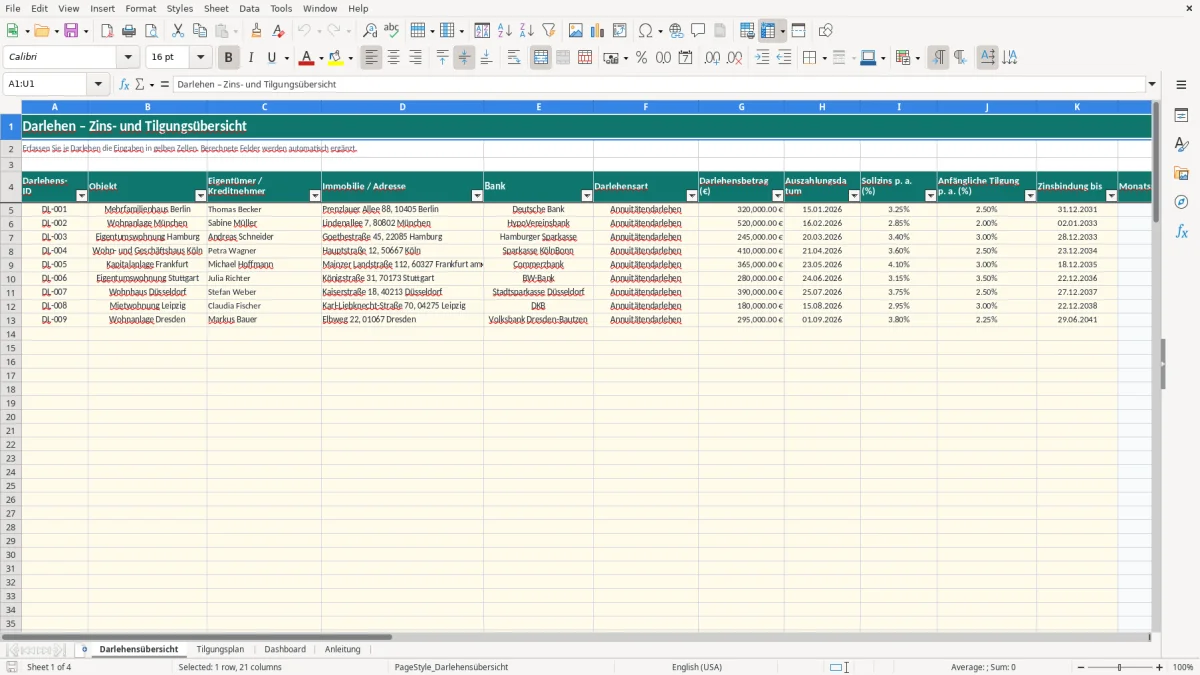
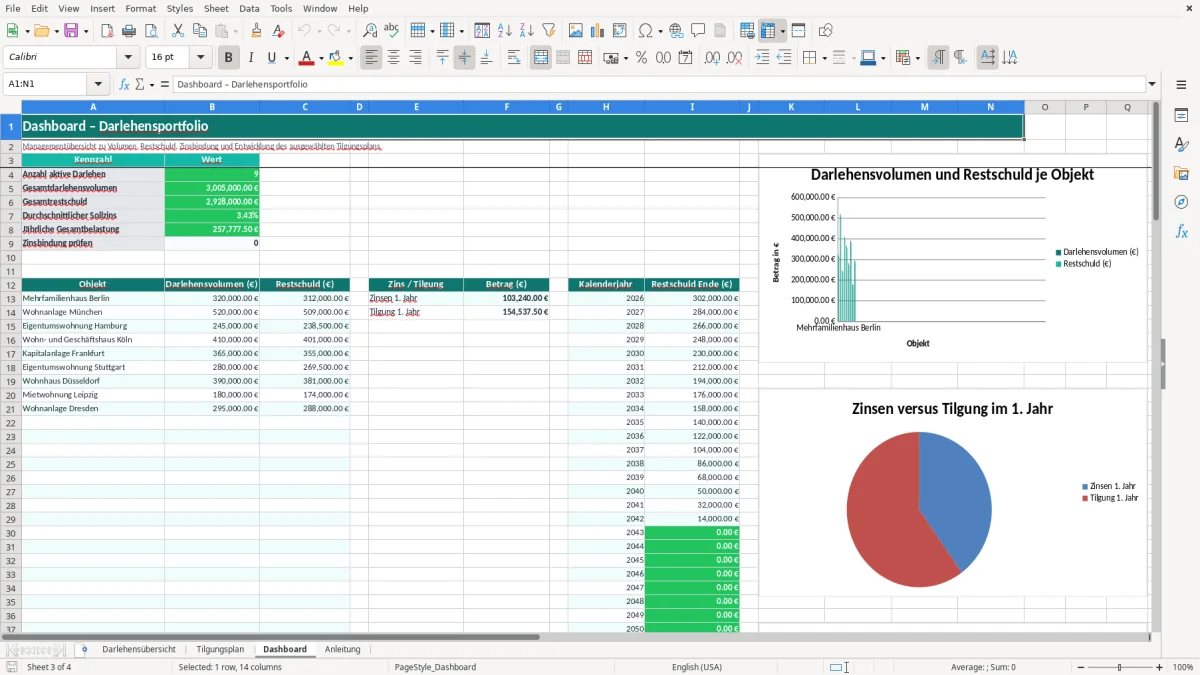
Das Arbeitsbuch enthält die Blätter Darlehensübersicht, Tilgungsplan, Dashboard und Anleitung. Bild 1 zeigt die Übersicht mit Eingabespalten und berechneten Kennzahlen, Bild 2 den dynamischen Jahresplan, Bild 3 die Portfolioauswertung und Bild 4 die Hinweise zur Nutzung.
Private Vermieter, Eigentümer mehrerer Wohnungen und Kapitalanleger benötigen die Übersicht an unterschiedlichen Punkten: bei der monatlichen Kontrolle der Kreditrate, vor einer Sondertilgung, zur Vorbereitung der Steuererklärung mit Anlage V oder vor dem Ablauf der Zinsbindung. Auch ein WEG-Verwalter kann Finanzierungsdaten einzelner Gemeinschaftsobjekte getrennt dokumentieren, sofern die Darlehensdaten nicht bereits in einer Verwaltungssoftware geführt werden.
Bild 1 zeigt die Spalten A bis U des Blatts Darlehensübersicht. Neben Objekt und Bank stehen dort Darlehensbetrag, Sollzins, anfängliche Tilgung, Zinsbindungsdatum, Monatsrate, Sondertilgung, Restschuld und Beleihungswert. Die drei Beispieldarlehen umfassen 320.000 €, 520.000 € und 245.000 €; sie sind als Annuitätendarlehen mit Zinssätzen zwischen 2,85 % und 3,40 % eingetragen.
Bei 320.000 € Darlehensbetrag, 3,25 % Sollzins und 2,50 % anfänglicher Tilgung ergibt die vereinfachte Formel eine Monatsrate von rund 1.533,33 €: 320.000 € × 5,75 % ÷ 12. Zusätzlich ist eine Sondertilgung von 10.000 € hinterlegt. Die Vorlage trennt diese Eingaben von den berechneten Feldern, damit Sie die Zahlen bei einer Bankmitteilung gezielt aktualisieren können.
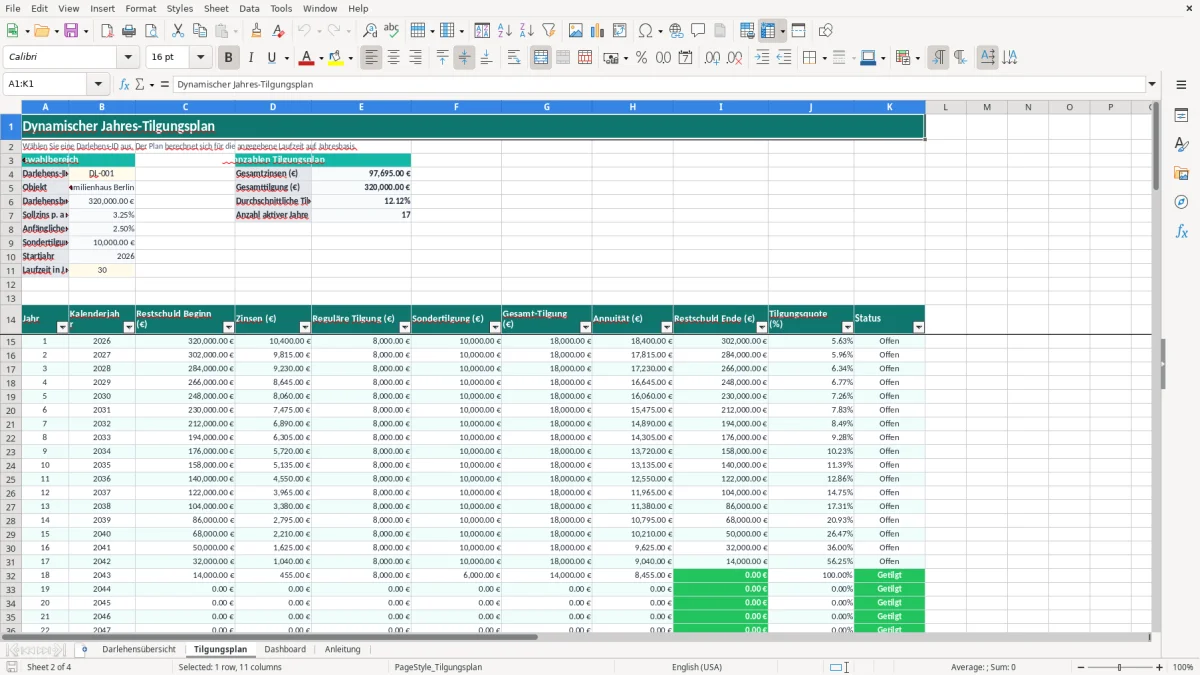
Bild 2 zeigt den Jahres-Tilgungsplan mit Kalenderjahr, Restschuldbeginn, Zinsen, regulärer Tilgung, Sondertilgung, Annuität und Restschuldende. Bild 3 verdichtet die Daten über SUM, AVERAGE und COUNTIF. Für die Finanzierungspraxis ist diese Trennung sinnvoller als eine einzige lange Tabelle: Die Übersicht beantwortet, welche Kredite bestehen; der Plan zeigt, wie sich ein ausgewählter Kredit entwickelt.
Bei einem Annuitätendarlehen bleibt die vereinbarte Rate während der Zinsbindung grundsätzlich gleich, während sich ihr Verhältnis aus Zins und Tilgung verändert. Die anfängliche Tilgung von 2 bis 3 % ist keine vollständige Rückzahlungsdauer. Ein Darlehen über 200.000 € mit 3,5 % Sollzins und 2 % anfänglicher Tilgung beginnt rechnerisch mit rund 917 € Monatsrate; bei konstanten Bedingungen bleibt jedoch eine Restschuld für die Anschlussfinanzierung.
Das Blatt Darlehensübersicht berechnet die Monatsrate nach dem Muster Darlehensbetrag × (Sollzins + anfängliche Tilgung) ÷ 12. Bei 320.000 € und zusammen 5,75 % entstehen rund 1.533,33 € monatlich beziehungsweise 18.400 € jährliche Annuität. Der Zinsanteil des ersten Jahres beträgt in der Datei 10.400 €, der rechnerische Tilgungsanteil ergibt sich aus der jährlichen Annuität abzüglich dieses Zinsanteils.
Der Tilgungsplan verwendet VLOOKUP, um die ausgewählte Darlehens-ID aus dem Bereich A5:U105 zu übernehmen. Für jedes Jahr werden Zinsen, reguläre Tilgung, Sondertilgung und Restschuld berechnet. Die Laufzeit kann zwischen 1 und 100 Jahren eingestellt werden; die Jahreszeilen 15 bis 114 sind dafür vorbereitet.
Das Statusfeld prüft das Datum der Zinsbindung mit TODAY. Liegt das Datum zurück, erscheint Zinsbindung prüfen; bei positiver Restschuld und laufender Bindung lautet der Status Aktiv. Sondertilgungen reduzieren im Tilgungsplan die Restschuld zusätzlich, ersetzen aber keine vertragliche Prüfung: Die Anleitung verlangt ausdrücklich, die zulässigen Höchstgrenzen bei der Bank zu prüfen.
Meine klare Präferenz ist eine konservative Planung mit der tatsächlichen Restschuld aus der Bankmitteilung statt einer ausschließlich rechnerischen Fortschreibung. Bei 312.000 € Restschuld kann schon eine Abweichung von 2 % zu 6.240 € Differenz führen und die Anschlussfinanzierung falsch darstellen.
Der größte praktische Fehler ist eine veraltete Restschuld. In der Beispieldatei beträgt der ursprüngliche Darlehensbetrag 320.000 €, die eingetragene Restschuld aber 312.000 €. Wenn Sie stattdessen weiterhin mit 320.000 € planen, überschätzen Sie die Finanzierung um 8.000 € und erhalten einen falschen Beleihungsauslauf.
Ein Sollzins von 3,25 % muss als Prozentwert erfasst werden. Wird versehentlich 3,25 statt 3,25 % eingegeben, behandelt Excel den Wert als 325 %. Die Datenvalidierung begrenzt die Felder I und J zwar auf 0 bis 20 %, aber eine Plausibilitätskontrolle bleibt sinnvoll. Bei 320.000 € und 5,75 % Gesamtsatz sind rund 1.533,33 € Monatsrate plausibel; 86.666,67 € wären ein eindeutiges Warnsignal.
Die Darlehensübersicht führt die Sondertilgung als Jahresbetrag. Im Tilgungsplan wird sie zusätzlich zur regulären Tilgung ausgewiesen. Wer eine Sonderzahlung bereits in der Restschuld berücksichtigt und sie anschließend nochmals im Plan einträgt, unterschätzt die Restschuld. Bei 10.000 € jährlich wären das nach drei Jahren bereits 30.000 € Differenz.
Ein weiterer Fehler ist die Verwechslung von jährlicher Annuität und monatlicher Rate. Die Monatsrate steht in Spalte L, die jährliche Annuität in Spalte Q und enthält zusätzlich die Sondertilgung. Bei 1.533,33 € Monatsrate und 10.000 € Sondertilgung ergeben sich rund 28.400 € Jahresbelastung.
Der Status Zinsbindung prüfen erscheint erst, wenn das Datum überschritten ist. Für die Praxis sollten Sie die Anschlussfinanzierung bereits 12 bis 24 Monate vorher vorbereiten. Ein Darlehen mit 312.000 € Restschuld und 1 Prozentpunkt höherem Zinssatz verursacht zunächst etwa 3.120 € zusätzliche Jahreszinsen. Das Dashboard macht solche Fälle über die Anzahl der Warnhinweise sichtbar, ersetzt aber keine Vertragsprüfung.
Die Tabelle bleibt nur dann aussagekräftig, wenn Sie die Restschuld und Vertragsdaten regelmäßig aktualisieren. Legen Sie dafür einen festen Termin am Monatsanfang oder unmittelbar nach der jährlichen Bankbescheinigung fest. Bei drei Darlehen genügen meist 15 bis 20 Minuten, sofern Sie die Kontoauszüge und Bankmitteilungen gesammelt bereithalten.
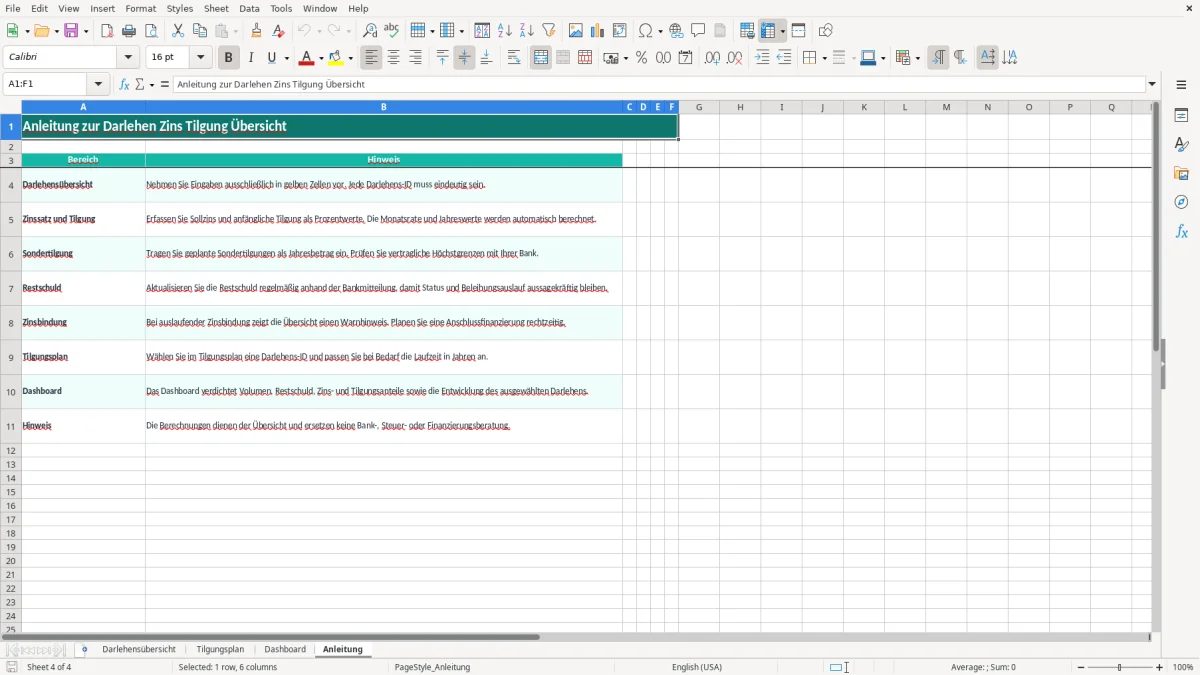
Bild 4 zeigt im Blatt Anleitung die vorgesehenen Arbeitsschritte: gelbe Eingabezellen verwenden, eindeutige Darlehens-IDs vergeben, Sondertilgungen prüfen und das Dashboard für die Gesamtübersicht nutzen. Diese Hinweise sollten Sie nicht löschen, wenn mehrere Personen an der Datei arbeiten.
Speichern Sie zum Jahreswechsel eine Kopie der Datei, statt die einzige Arbeitsversion zu überschreiben. Nutzen Sie die eindeutige Darlehens-ID wie DL-001 oder DL-002 unverändert, weil der Tilgungsplan die Daten über diese Kennung mit VLOOKUP abruft. Eine doppelte ID kann dadurch die Zuordnung verfälschen.
Für ein Portfolio mit drei bis zehn Krediten ist die Vorlage meist ausreichend. Wenn Sie jedoch monatliche Zahlungseingänge, Mietrückstände, variable Zinssätze, mehrere Kredittranchen oder revisionssichere Benutzerrechte benötigen, ist der Wechsel zu einer Hausverwaltungs- oder Finanzierungssoftware sinnvoll. Die Datei besitzt drei Dashboard-Diagramme, aber keine automatisierte Bankanbindung und keinen monatlichen Buchungsworkflow.