Denkmal-AfA Excel – Kostenlose Vorlage (2026) – Gratis
2
Kostenlos laden
Excel-Vorlage für Vermieter zur Erfassung absetzbarer Kosten mit Nettoanteil, Vermietungsanteil, Belegstatus und Auswertung für das Steuerjahr 2026.
Die Excel-Vorlage für absetzbare Kosten von Vermietern erfasst jede Zahlung mit Belegnummer, Zahlungsdatum, Objekt, Kostenart, Brutto- und Nettobetrag. Sie berechnet den absetzbaren Betrag anhand des steuerlichen Status und des Vermietungsanteils und fasst die Werte für das Steuerjahr 2026 zusammen.
Im Blatt Kostenerfassung tragen Sie bis zu 100 Zahlungsvorgänge in den vorbereiteten Zeilen 4 bis 103 ein. Das Blatt Auswertung zeigt Gesamtkosten, Werbungskosten, fehlende Belege, Kostenarten und Monatswerte; Hinweise erläutert die Zuordnung und wichtige Prüfungen.
Die Datei ist für den privaten Vermieter mit einer Eigentumswohnung ebenso geeignet wie für Eigentümer eines Mehrfamilienhauses. Wer drei Wohnungen mit jeweils 800 € Kaltmiete vermietet, sammelt im Jahr schnell Grundsteuer, Versicherung, Verwalterhonorar, Reparaturrechnungen und Bankgebühren. Entscheidend ist, jede Zahlung mit ihrem tatsächlichen Zahlungsdatum zu erfassen.
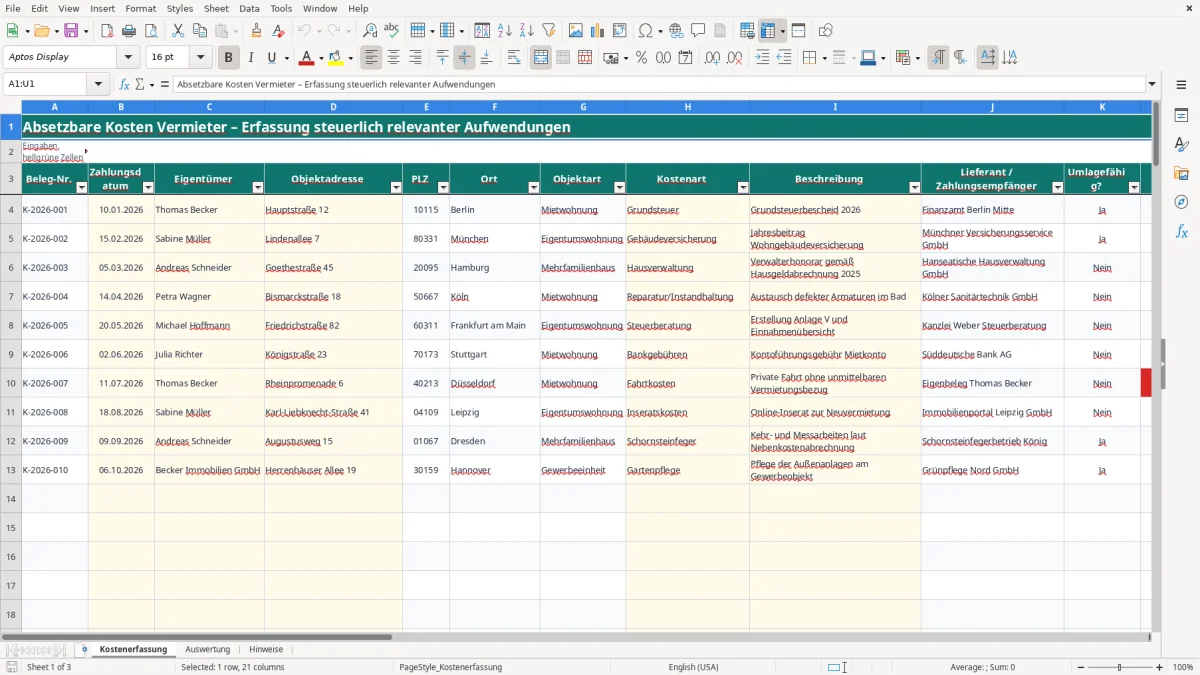
Bild 1 zeigt das Blatt Kostenerfassung mit 21 Spalten. Gelbe Felder sind für Eingaben vorgesehen; hellgrüne Felder wie Werbungskosten-Kategorie, Betrag netto und Absetzbarer Betrag werden berechnet. Für einen Verwalter mit zwölf WEG-Einheiten ist die Trennung von Objektadresse und Eigentümer besonders nützlich, weil Rechnungen nicht versehentlich dem falschen Objekt zugeordnet werden.
Ein Beispiel: Eine Gebäudeversicherung kostet 720,00 € und betrifft die Vermietung vollständig. Bei einem Vermietungsanteil von 100 % ergibt die Vorlage 720,00 € als absetzbaren Betrag. Wird ein gemischt genutztes Objekt nur zu 70 % vermietet, werden aus 1.000,00 € entsprechend 700,00 €.
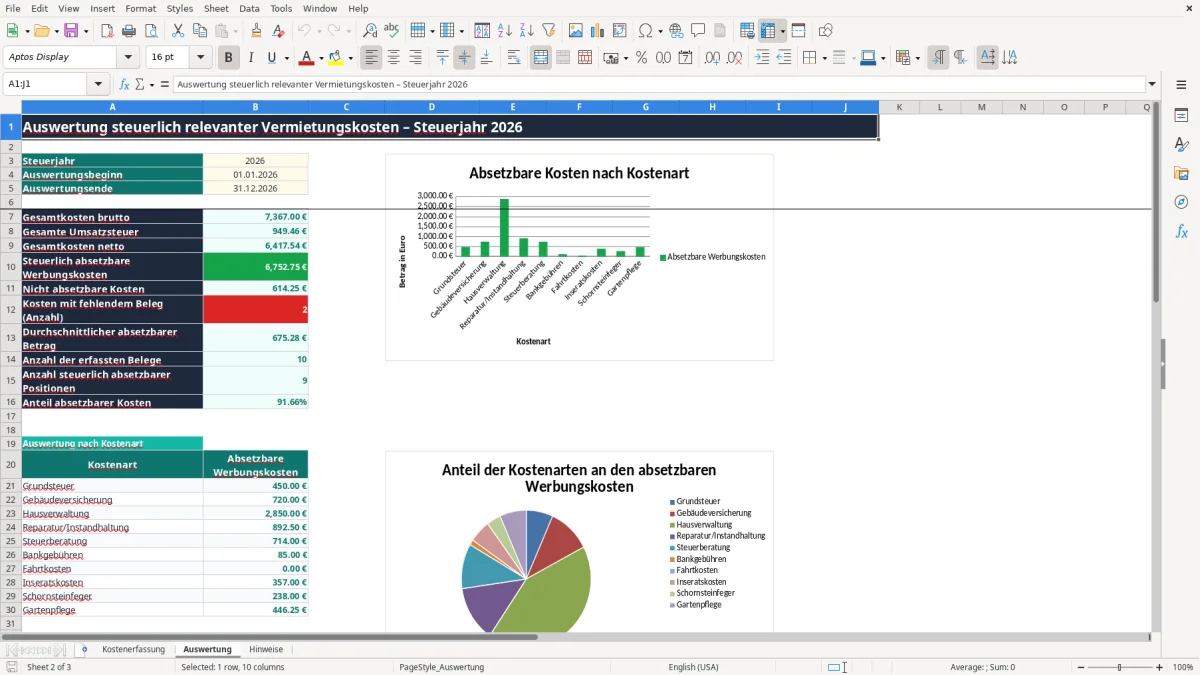
Der Bedarf entsteht nicht nur zum Jahresende. Erfassen Sie Rechnungen direkt nach der Überweisung, die jährliche Grundsteuer nach dem Bescheid und Reparaturen unmittelbar nach Abschluss. Vor der Steuererklärung mit Anlage V können Sie im Blatt Auswertung (Bild 2) die Werte für 2026 und fehlende Belege kontrollieren. Für die laufende Praxis ist das Zahlungsdatum zuverlässiger als eine lose Sammlung nach Rechnungsdatum.
Steuerlich absetzbare Vermietungskosten sind grundsätzlich Werbungskosten bei den Einkünften aus Vermietung und Verpachtung. Dazu gehören beispielsweise Schuldzinsen, Verwaltungskosten, Versicherungen, Grundsteuer und bestimmte Erhaltungsaufwendungen. Die Vorlage ordnet zehn auswählbare Kostenarten automatisch Kategorien zu; sie ersetzt jedoch keine steuerliche Beurteilung.
Reparaturen an Heizung, Sanitär, Fenstern oder Elektroanlagen können sofort abziehbarer Erhaltungsaufwand sein. Eine wesentliche Verbesserung, Erweiterung oder erstmalige Herstellung führt dagegen regelmäßig zu Herstellungskosten, die über die AfA nach § 7 EStG verteilt werden. Die lineare AfA beträgt bei Gebäuden ab Baujahr 1925 grundsätzlich 2 % jährlich; für nach dem 31.12.2022 fertiggestellte Neubauten gelten 3 %.
Bei anschaffungsnahen Aufwendungen innerhalb von drei Jahren nach dem Kauf ist die 15-%-Grenze der Gebäudeanschaffungskosten zu beachten. Kostet das Gebäude 250.000,00 €, können 37.500,00 € eine wichtige Prüfschwelle sein. Für laufende Reparaturen ist die Vorlage nützlich; größere Maßnahmen sollten Sie gesondert auf ihren Herstellungscharakter prüfen.
Die BetrKV regelt umlagefähige Betriebskosten gegenüber Mietern, während das EStG die steuerliche Behandlung bestimmt. Hausverwaltung oder Instandhaltungsrücklage sind deshalb getrennt zu beurteilen. Bei einer Eigentumswohnung von 70 m² kann beispielsweise ein Anteil aus dem Hausgeld steuerlich relevant sein, während Zuführungen zur Instandhaltungsrücklage nicht automatisch sofort abziehbar sind.
Der teuerste Fehler ist nicht eine falsche Summenbildung, sondern eine unklare Zuordnung. Werden 2.850,00 € Hausverwaltung vollständig als umlagefähige Nebenkosten behandelt, obwohl Verwaltungskosten nicht einfach auf den Mieter abgewälzt werden dürfen, kann eine Nebenkostenabrechnung über diesen Betrag angreifbar werden. Die Vorlage trennt deshalb Umlagefähigkeit und steuerliche Absetzbarkeit in zwei eigenen Spalten.
Ein Vermieter mit 40 Buchungen kann am Jahresende leicht fünf Rechnungen ohne Nachweis haben. Im Blatt Auswertung zählt die Vorlage Positionen mit Belegstatus Nein. Fehlt beispielsweise ein Beleg über 480,00 €, ist nicht nur die Prüfung durch das Finanzamt erschwert; auch die interne Zuordnung zu Objekt und Kostenart bleibt unsicher.
Für die Nebenkostenabrechnung gilt nach § 556 BGB eine Abrechnungsfrist von zwölf Monaten nach Ende des Abrechnungszeitraums. Eine Abrechnung für 2025 musste dem Mieter grundsätzlich bis zum 31.12.2026 zugehen. Diese Frist betrifft nicht die Steuererfassung, zeigt aber, warum Belege und Zahlungsdaten laufend gepflegt werden müssen.
Bei 1.000,00 € Kosten und einem Vermietungsanteil von 60 % sind 600,00 € absetzbar, nicht der volle Rechnungsbetrag. Wer außerdem eine umfassende Modernisierung von 30.000,00 € als sofortige Reparatur einträgt, riskiert eine falsche Steuererklärung. Meine klare Praxisentscheidung: Bei gemischter Nutzung lieber einen nachvollziehbaren Anteil eintragen und größere Baumaßnahmen separat prüfen, statt pauschal 100 % anzusetzen.
Die Tabelle funktioniert am besten, wenn sie an einen festen Zahlungsablauf gekoppelt wird. Legen Sie zum Monatsanfang nach den Mieteingängen einen Termin von 15 Minuten an und erfassen Sie alle Zahlungen des Vormonats. Bei zehn Belegen dauert die Prüfung mit Belegnummer, Zahlungsdatum und Objekt meist weniger als eine halbe Stunde.
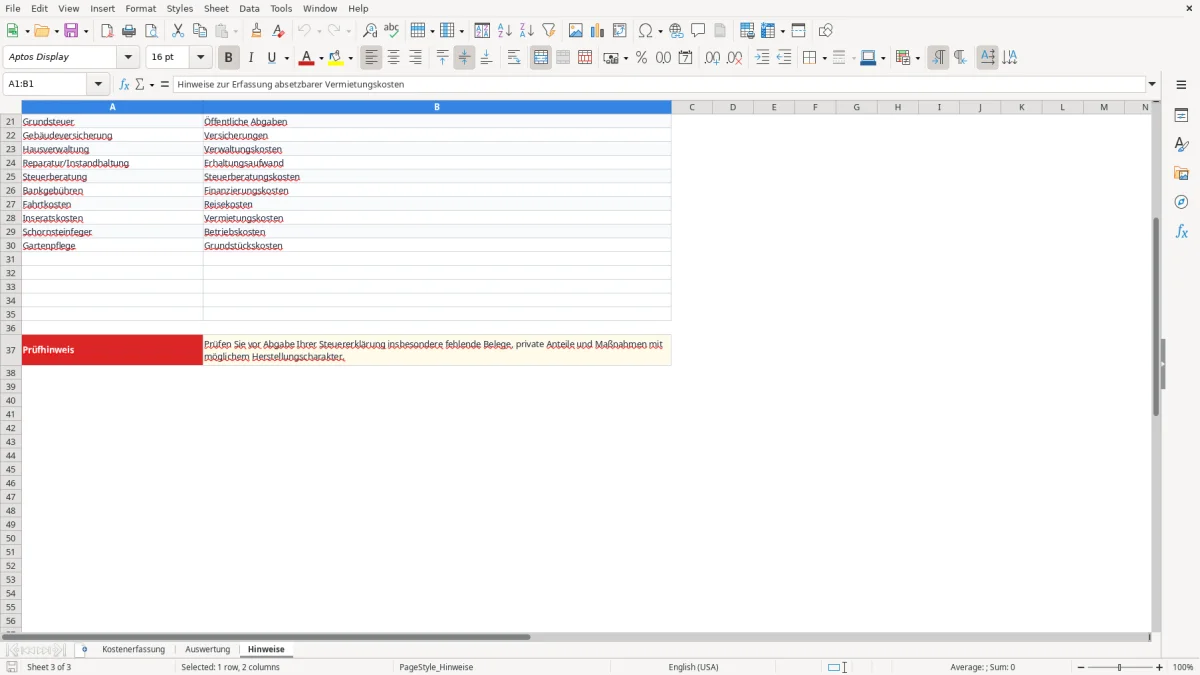
Bild 2 zeigt die Auswertung mit Brutto-, Umsatzsteuer- und Nettosumme sowie den absetzbaren Werbungskosten. Bild 3 enthält die Hinweise und die automatische Zuordnung, etwa Reparatur/Instandhaltung zu Erhaltungsaufwand. Kopieren Sie für ein neues Steuerjahr die Arbeitsmappe und passen Sie Steuerjahr sowie Auswertungsbeginn und -ende an.
Für ein bis fünf Objekte und ungefähr 100 Belege pro Jahr bleibt die Vorlage übersichtlich. Wenn mehrere Personen gleichzeitig buchen, Mieten überwacht, Mahnungen erstellt oder Dokumente automatisch archiviert werden müssen, ist eine Hausverwaltungssoftware die bessere Lösung. Die Excel-Auswertung bleibt dann als Kontrollliste sinnvoll, sollte aber nicht die einzige Belegablage sein.