Denkmal-AfA Excel – Kostenlose Vorlage (2026) – Gratis
2
Kostenlos laden
Excel-Vorlage für Mieteinnahmen, Werbungskosten, AfA und steuerliche Auswertung für die Anlage V – mit Buchungserfassung und Diagrammen.
Diese Excel-Vorlage für die steuerliche Aufstellung von Mieteinnahmen erfasst Kaltmieten, Nebenkostenvorauszahlungen und Ausgaben. Sie enthält die Blätter Einnahmen_Ausgaben, Steuerliche_Auswertung und Anleitung und berechnet Einnahmen, Werbungskosten, AfA, steuerlichen Überschuss oder Verlust sowie wichtige Kennzahlen.
Sie dokumentieren jede Buchung mit Datum, Eigentümer, Immobilie, Mieter, Steuerkategorie, Betrag, Belegnummer und Zahlungsstatus. Die Auswertung ordnet Kategorien automatisch zu und unterstützt Ihre Vorbereitung der Anlage V; sie ersetzt jedoch keine Steuerberatung.
Die Arbeitsmappe richtet sich an private Vermieter mit einer Eigentumswohnung, Eigentümer eines Mehrfamilienhauses und Kapitalanleger, die ihre Unterlagen für die Anlage V strukturiert vorbereiten möchten. Besonders praktisch ist die laufende Erfassung im Monat des Zahlungseingangs: Eine Kaltmiete von 950,00 € wird als Einnahme gebucht, eine Reparaturrechnung über 420,00 € als Ausgabe.
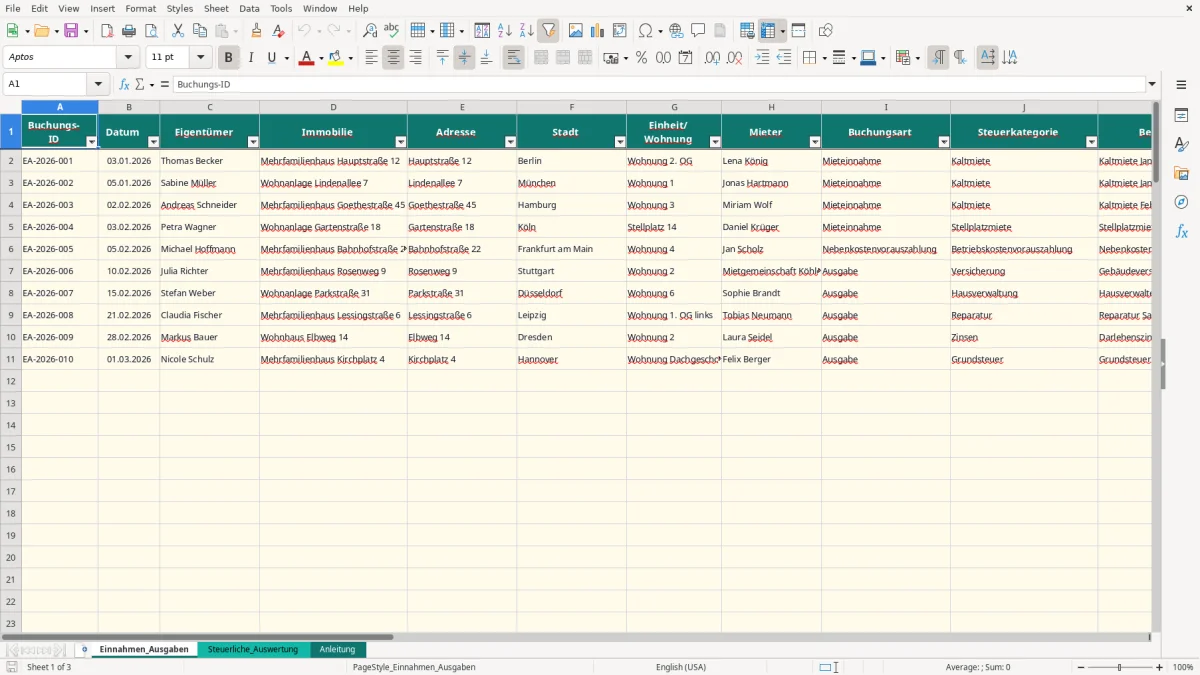
Bild 1 zeigt das Blatt Einnahmen_Ausgaben mit den Spalten von Buchungs-ID und Datum bis zu Zahlungsstatus, Bemerkung und Kategoriegruppe. Im Beispiel stehen unter anderem Kaltmiete, Mietername, Belegnummer und der Status Bezahlt. Für 2026 sind die Zeilen 2 bis 111 vorbereitet; die Zeile S ordnet die Steuerkategorie automatisch einer Kategoriegruppe zu.
Ein Vermieter mit drei Wohnungen und jeweils 800,00 € Kaltmiete erfasst monatlich 2.400,00 €. Nach zwölf Monaten ergeben sich 28.800,00 € Jahreskaltmiete, sofern alle Zahlungen eingegangen sind. Nebenkostenvorauszahlungen gehören in eine eigene Kategorie und sollten nicht mit der Kaltmiete vermischt werden.
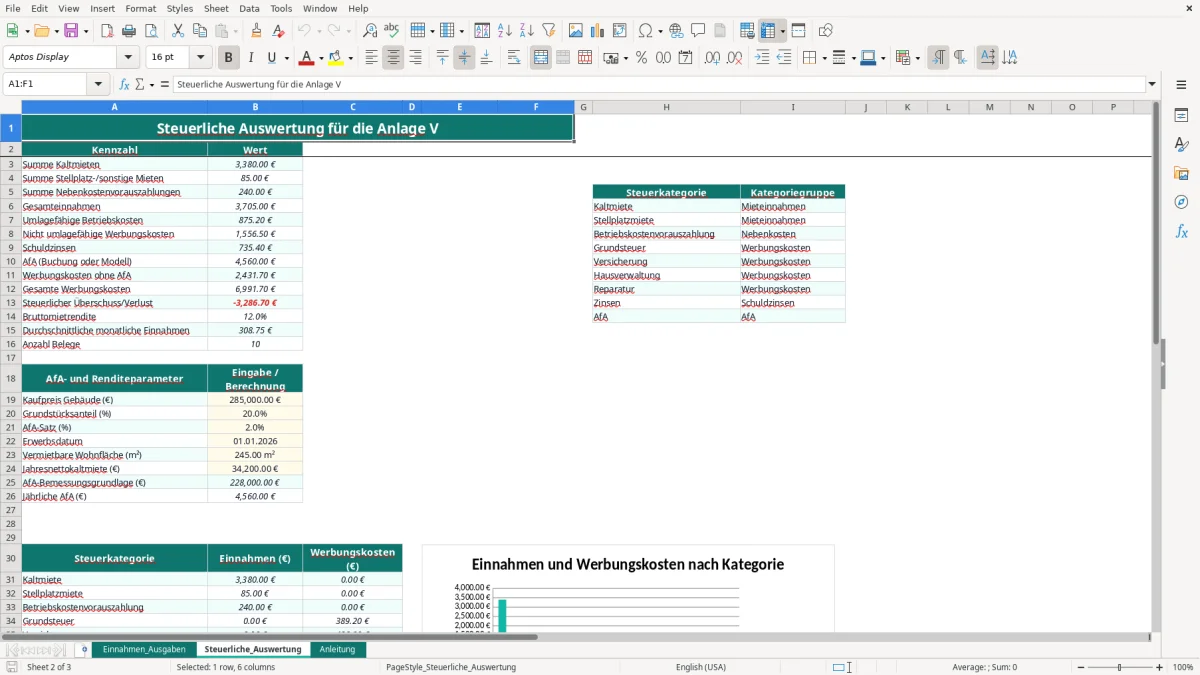
Bild 2 zeigt die Kennzahlen im Blatt Steuerliche_Auswertung: Gesamteinnahmen, umlagefähige Betriebskosten, nicht umlagefähige Werbungskosten, Schuldzinsen, AfA und steuerlicher Überschuss oder Verlust. Eine WEG-Verwaltung kann damit beispielsweise Hausverwaltung, Grundsteuer und Reparaturen je Objekt vorbereiten; der Kapitalanleger nutzt zusätzlich Bruttomietrendite und durchschnittliche Monatseinnahmen.
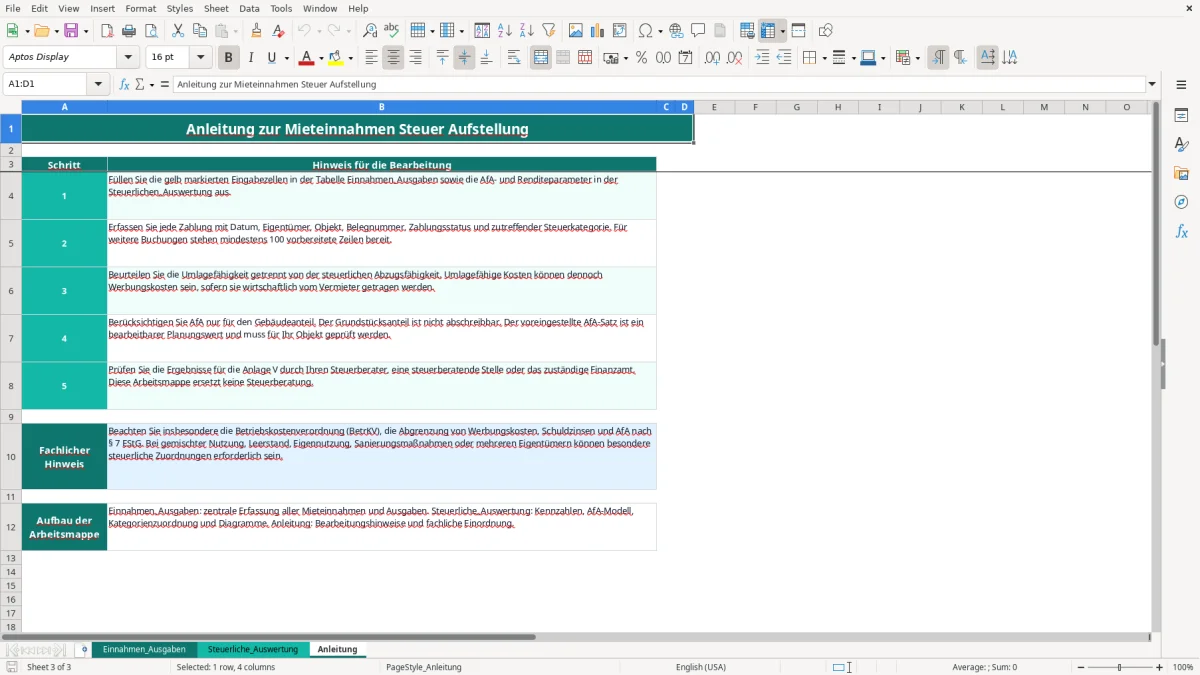
Das Blatt Anleitung erklärt die Bearbeitung und weist ausdrücklich darauf hin, Umlagefähigkeit und steuerliche Abzugsfähigkeit getrennt zu beurteilen. Diese Trennung ist in der Praxis wichtiger als eine bloße Sortierung nach Zahlungskonto.
Einkünfte aus Vermietung und Verpachtung werden in Deutschland grundsätzlich über die Anlage V erklärt. Einnahmen aus Kaltmiete, Stellplatzmiete und Betriebskostenvorauszahlungen sind in der Aufstellung getrennt zu führen. Das Blatt Steuerliche_Auswertung summiert diese Werte mit SUMIF und stellt ihnen Ausgaben und Werbungskosten gegenüber.
Die BetrKV regelt umlagefähige Betriebskosten, etwa Grundsteuer, Versicherung oder bestimmte laufende Hausmeisterkosten. Verwaltungskosten und Instandhaltungskosten dürfen nicht einfach als Nebenkosten auf den Mieter umgelegt werden. Steuerlich können wirtschaftlich vom Vermieter getragene Kosten dennoch Werbungskosten sein. Deshalb enthält die Vorlage die getrennten Felder Umlagefähig? und AfA-relevant?.
Bei einer Wohnfläche von 70 m² in einem Gebäude mit 350 m² und 8.400,00 € umlagefähigen Kosten entfielen nach Wohnfläche 1.680,00 € auf die Wohnung. Für verbrauchsunabhängige Kosten ist die Wohnfläche der sauberere Schlüssel; bei Heizkosten gelten regelmäßig 50 bis 70 % Verbrauchsanteil nach der Heizkostenverordnung.
Die lineare AfA richtet sich nach § 7 EStG und betrifft nur den Gebäudeanteil, nicht den Grundstücksanteil. Der voreingestellte Satz von 2 % ist ein bearbeitbarer Planungswert; für Neubauten ab 2023 kann 3 % gelten. Bei 285.000,00 € Gebäudekaufpreis und 2 % AfA ergibt sich rechnerisch eine Jahres-AfA von 5.700,00 €.
Schuldzinsen, Erhaltungsaufwand und Verwaltungskosten werden in der Auswertung getrennt sichtbar. Das ist der bessere Ansatz als eine pauschale Kostenzeile, weil Sie damit die Werte für Anlage V und Belegprüfung nachvollziehbar halten.
Der teuerste Fehler ist nicht eine fehlende Formatierung, sondern eine falsche Zuordnung. Wird eine Reparaturrechnung über 1.200,00 € als Kaltmiete eingetragen, erhöht sich die Einnahmensumme und der steuerliche Überschuss kann um 2.400,00 € zu hoch ausfallen: einmal durch die falsche Einnahme und zusätzlich durch die fehlende Ausgabe.
In der Praxis werden Verwaltungskosten gelegentlich als umlagefähig markiert, weil sie in der Hausgeldabrechnung auftauchen. Das kann zu einer fehlerhaften Nebenkostenabrechnung führen. Prüfen Sie deshalb die Spalten L und O getrennt: Umlagefähig? beantwortet eine mietrechtliche Frage, AfA-relevant? eine steuerliche Zuordnung.
Auch die Abrechnungsfrist nach § 556 BGB wird häufig übersehen. Über die Betriebskosten des Jahres 2026 muss der Vermieter grundsätzlich innerhalb von zwölf Monaten nach Ende des Abrechnungszeitraums abrechnen. Bei einem Kalenderjahr endet die Frist damit regelmäßig am 31.12.2027; eine Nachforderung von 900,00 € kann danach ausgeschlossen sein.
Ein Grundstücksanteil von 20 % bei 285.000,00 € Kaufpreis bedeutet 57.000,00 € nicht abschreibbaren Anteil. Werden stattdessen die vollen 285.000,00 € mit 2 % abgeschrieben, erscheinen 5.700,00 € AfA statt richtiger 4.560,00 €; der steuerliche Überschuss wäre um 1.140,00 € zu niedrig.
Ein weiterer Fehler ist die fehlende Belegnummer. Die Auswertung zählt vorhandene Belege, ersetzt aber keine Rechnungen, Kontoauszüge oder Verträge. Bei einem Verkauf innerhalb von zehn Jahren kann außerdem § 23 EStG relevant werden; eine laufende Aufstellung allein berechnet keine Spekulationssteuer.
Die beste Routine ist die Erfassung direkt nach dem monatlichen Mieteingang. Legen Sie beispielsweise am 3. Werktag einen festen Termin an und prüfen Sie Kaltmiete, Nebenkostenvorauszahlung und Zahlungsstatus. Bei drei Wohnungen mit 36 Mieteingängen pro Jahr dauert eine vollständige Kontrolle deutlich weniger als eine nachträgliche Suche in zwölf Kontoauszügen.
Bild 3 zeigt das Blatt Anleitung mit den Bearbeitungsschritten und dem fachlichen Hinweis zu BetrKV, Werbungskosten und § 7 EStG. Nutzen Sie die Anleitung als kurze Checkliste, statt die Datei jedes Jahr neu aufzubauen.
Für ein oder zwei Objekte mit weniger als 110 Buchungszeilen kann die Vorlage übersichtlich bleiben. Bei mehreren Eigentümern, vielen Einheiten, getrennten Bankkonten, wiederkehrenden Mahnläufen oder laufenden WEG-Abrechnungen ist eine Hausverwaltungssoftware meist sinnvoller.
Meine klare Empfehlung: Nutzen Sie Excel für die nachvollziehbare Jahresaufstellung und die Vorbereitung der Steuerunterlagen, aber nicht als Ersatz für ein revisionssicheres Belegarchiv. Kopieren Sie das Blatt nicht unkontrolliert; führen Sie stattdessen je Steuerjahr eine geprüfte Datei und bewahren Sie die Originalbelege getrennt auf.