Grunderwerbsteuer Excel – Vorlage (2026) – Gratis
0
Kostenlos laden
Excel-Vorlage zur Erfassung und Verteilung von Erhaltungsaufwand über bis zu 5 Jahre mit Jahresübersicht und steuerlichen Prüfhilfen.
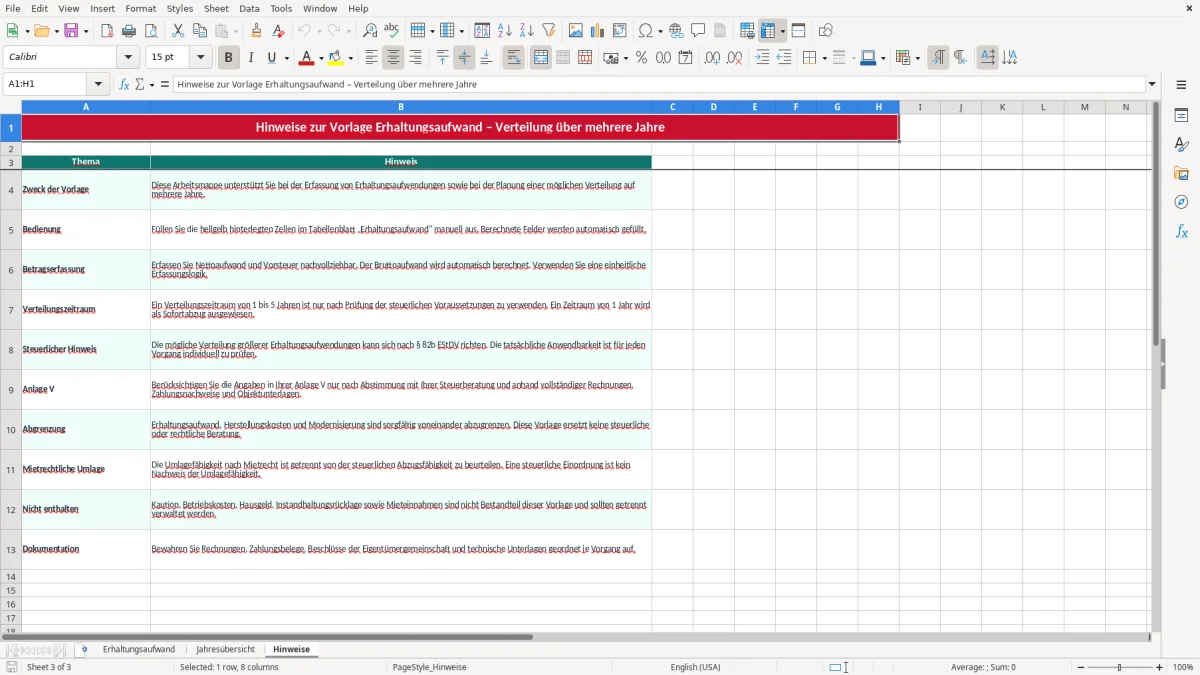
Diese Excel-Vorlage erfasst Erhaltungsaufwendungen je Objekt, berechnet Netto-, Vorsteuer- und Bruttobeträge und verteilt den Aufwand über 1 bis 5 Jahre. Sie enthält die Tabellenblätter Erhaltungsaufwand, Jahresübersicht und Hinweise für private Vermieter und Eigentümer.
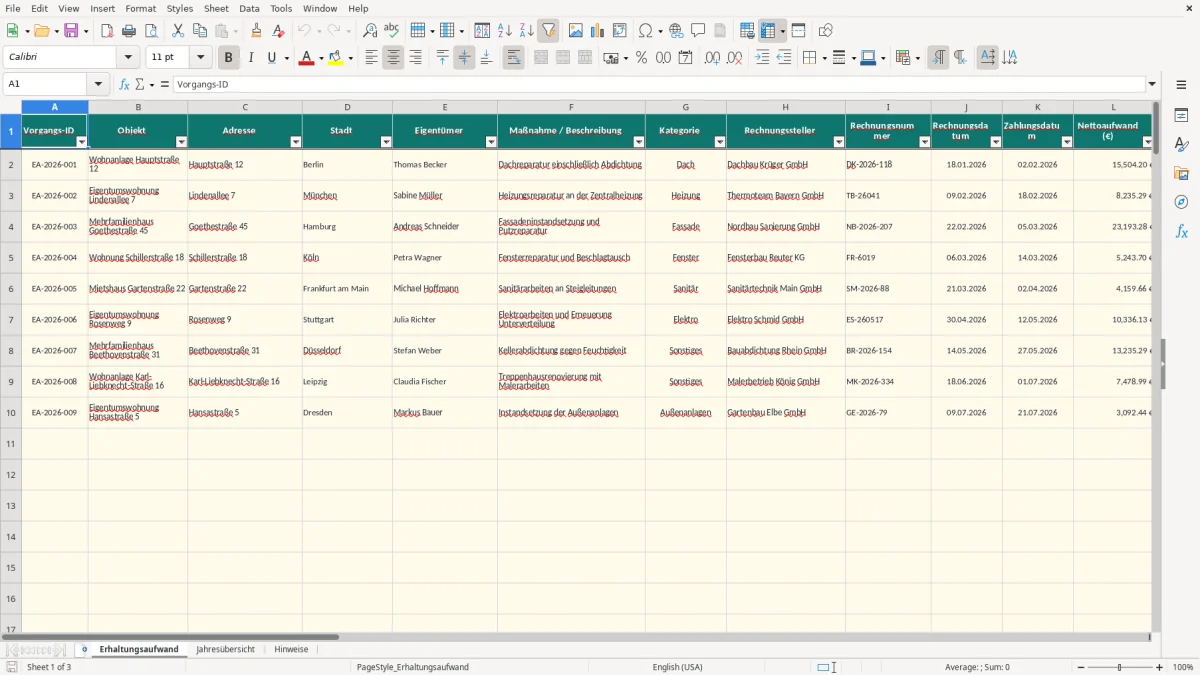
Im ersten Blatt tragen Sie Vorgangs-ID, Objekt, Rechnung, Zahlungsdatum, Beträge, Kategorie und Verteilungszeitraum ein. Bruttoaufwand, Ende der Verteilung, Jahresbetrag, Monatsbetrag, Restbetrag und Status werden automatisch berechnet.
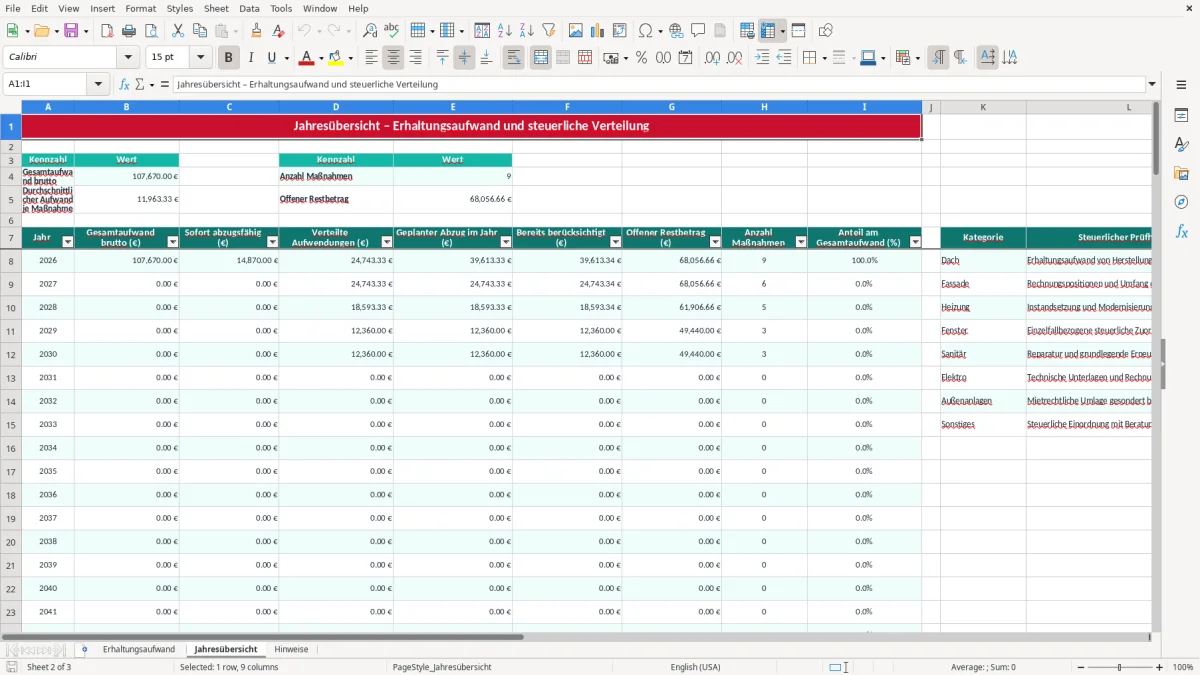
Die Jahresübersicht bündelt die Beträge ab 2026 und zeigt sofort abzugsfähige sowie verteilte Aufwendungen. Bild 1 zeigt die Erfassungszeilen mit Eingabe- und Berechnungsfeldern, Bild 2 die Kennzahlen, Jahreswerte und Diagramme.
Die Tabelle ist für Situationen gedacht, in denen eine Rechnung nicht nur abgelegt, sondern steuerlich und zeitlich eingeordnet werden muss. Ein privater Vermieter mit einer Eigentumswohnung trägt etwa eine Dachreparatur, eine Heizungsmaßnahme oder die Erneuerung von Fenstern unmittelbar nach Zahlung ein. Besonders vor der Steuererklärung mit Anlage V ist wichtig, welche Beträge sofort berücksichtigt und welche nach einer zulässigen Regelung verteilt werden sollen.
Auch der Eigentümer eines Mehrfamilienhauses profitiert von einer Vorgangszeile je Rechnung. Bei drei Wohnungen mit jeweils 800,00 € Kaltmiete können beispielsweise eine Fassadenrechnung über 23.193,28 € netto und 4.406,72 € Vorsteuer sowie kleinere Reparaturen im selben Jahr anfallen. Die Vorlage hält Objekt, Maßnahme, Rechnungsnummer und Zahlungsdatum getrennt fest, statt mehrere Belege in einer Jahressumme zu vermischen.
Ein WEG-Verwalter kann die Rechnung einer Gemeinschaftsmaßnahme dokumentieren, muss die steuerliche Zuordnung aber vom Hausgeld, der Instandhaltungsrücklage und der WEG-Jahresabrechnung trennen. Die Vorlage verwaltet keine Hausgeldabrechnung; sie ist auf Erhaltungsaufwand und dessen mögliche zeitliche Berücksichtigung beschränkt.
Für einen Kapitalanleger entsteht der Bedarf häufig beim Objektkauf oder beim Jahresabschluss. Kostet eine Instandsetzung 18.450,00 € brutto und wird auf fünf Jahre verteilt, weist die Datei 3.690,00 € pro Jahr beziehungsweise 307,50 € pro Monat aus. Bild 1 macht sichtbar, wo Beginn, Zeitraum und bereits berücksichtigter Betrag eingetragen werden.
Im Blatt Jahresübersicht werden Gesamtaufwand, Anzahl der Maßnahmen und offener Restbetrag zusammengeführt. Für jedes Jahr erscheinen außerdem Sofortabzug, verteilte Aufwendungen, geplanter Abzug, bereits berücksichtigte Beträge und der Anteil am Gesamtaufwand. Bild 2 zeigt diese Struktur einschließlich der Diagramme, die den geplanten Abzug und Restbetrag nach Jahren darstellen.
Die Vorlage bildet eine mögliche Verteilung größerer Erhaltungsaufwendungen nach § 82b EStDV rechnerisch ab. Das Blatt ersetzt nicht die steuerliche Entscheidung, ob der Aufwand tatsächlich unter diese Regelung fällt. Bei einem Zeitraum von fünf Jahren wird der Bruttobetrag gleichmäßig auf fünf Jahresbeträge verteilt; aus 18.450,00 € werden 3.690,00 € je Jahr.
Die entscheidende Vorarbeit ist die Abgrenzung zwischen Erhaltungsaufwand, Herstellungskosten und Modernisierung. Herstellungskosten gehören nicht einfach in eine §-82b-Verteilung, sondern werden grundsätzlich über die AfA abgeschrieben. Für Gebäude gilt nach § 7 EStG regelmäßig eine lineare AfA von 2 %; für nach dem 31.12.2022 fertiggestellte Wohngebäude kann der Satz 3 % betragen. Für Bestandsimmobilien ist die lineare AfA der Normalfall, nicht eine frei wählbare Alternative zur Erhaltungsaufwandsverteilung.
Bei Anschaffungs- oder Herstellungskosten ist die 15-%-Grenze für anschaffungsnahe Herstellungskosten innerhalb der ersten drei Jahre zu beachten. Überschreiten Instandsetzungs- und Modernisierungsmaßnahmen diese Grenze, kann der Sofortabzug als Werbungskosten entfallen. Eine Rechnung über 30.000,00 € bei Anschaffungskosten von 180.000,00 € entspricht 16,67 % und ist deshalb ein Warnsignal, das in der Prüfung nicht übergangen werden darf.
Die Angaben werden für die Anlage V benötigt, wenn Einkünfte aus Vermietung und Verpachtung erklärt werden. Maßgeblich sind vollständige Rechnungen, Zahlungsnachweise und Objektunterlagen. Die Vorlage trennt zudem steuerliche Abzugsfähigkeit von mietrechtlicher Umlagefähigkeit: Verwaltungs- und Instandhaltungskosten sind nach der BetrKV nicht einfach auf Mieter umlegbar, auch wenn sie steuerlich relevant sein können.
In der Tabelle wird das Zahlungsdatum neben dem Rechnungsdatum erfasst. Für die zeitliche Zuordnung einer Ausgabe ist bei der Überschussrechnung regelmäßig der tatsächliche Zahlungsabfluss entscheidend. Die Jahresübersicht nutzt deshalb das Zahlungsdatum, um Beträge den Kalenderjahren von 2026 an zuzuordnen.
Der teuerste Fehler ist meist nicht eine falsche Excel-Formel, sondern eine falsche steuerliche Einordnung vor der Eingabe. Wird eine umfassende Erweiterung als Erhaltungsaufwand behandelt, kann das Finanzamt den Sofortabzug oder die geplante Verteilung streichen. Bei 40.000,00 € Aufwand verschiebt sich dann nicht nur der Abzug, sondern möglicherweise die AfA über viele Jahre.
In der Praxis werden Rechnungen häufig mit dem Überweisungsbetrag eingetragen, obwohl die Vorsteuer separat behandelt werden muss. Bei 15.504,20 € Nettoaufwand und 2.945,80 € Vorsteuer beträgt der Bruttoaufwand 18.450,00 €. Werden versehentlich 18.450,00 € als Netto und zusätzlich 2.945,80 € Vorsteuer eingegeben, steigt die Auswertung um 2.945,80 € zu hoch.
Ein weiterer Fehler ist ein falscher Beginn der Verteilung. Beginnt eine fünfjährige Verteilung am 01.01.2026, endet sie am 31.12.2030. Wird stattdessen der 01.01.2027 eingetragen, verschiebt sich der gesamte Plan um ein Jahr und der geplante Abzug für 2026 fällt mit 3.690,00 € zu niedrig aus.
Ein Eigentümer darf steuerliche Abzugsfähigkeit nicht mit Betriebskostenumlage verwechseln. Eine Fassadeninstandsetzung von 23.193,28 € netto ist nicht deshalb auf Mieter umlegbar, weil sie in der Steuerübersicht auftaucht. Wer solche Positionen in eine Nebenkostenabrechnung übernimmt, riskiert eine Korrektur und bei mehreren Mietparteien schnell mehrere hundert Euro Rückzahlung.
Auch die Instandhaltungsrücklage gehört nicht automatisch als Aufwand in diese Datei. Bei einer WEG ist die Einzahlung in die Rücklage grundsätzlich nicht mit der tatsächlichen Bezahlung einer Handwerkerrechnung gleichzusetzen. Werden beide Vorgänge vermischt, kann der offene Restbetrag in der Jahresübersicht um 10.000,00 € oder mehr verzerrt sein.
Das Feld Bereits berücksichtigt reduziert den Restbetrag. Tragen Sie bei einem Bruttoaufwand von 18.450,00 € bereits 3.690,00 € ein, muss der Rest 14.760,00 € betragen. Ein doppelter Eintrag von 7.380,00 € lässt den Status zu früh als vollständig berücksichtigt erscheinen und verfälscht den Jahresplan.
Die Datei bleibt nur dann zuverlässig, wenn jede Rechnung zeitnah erfasst wird. Legen Sie deshalb einen festen Termin am Monatsanfang fest, zum Beispiel den ersten Werktag nach den Mieteingängen. An diesem Termin übertragen Sie neue Rechnungen, prüfen Zahlungsdaten und gleichen das Feld Bereits berücksichtigt mit Ihren Unterlagen ab.
Die Datenüberprüfung verhindert bereits in der gelieferten Datei ungültige Kategorien, Zeiträume außerhalb von 1 bis 5 Jahren sowie negative Beträge. Die automatische Statuslogik liefert zusätzlich einen schnellen Kontrollpunkt: In Verteilung bedeutet, dass der berechnete Restbetrag noch größer als null ist.
Öffnen Sie zum Jahreswechsel das Blatt Jahresübersicht und kontrollieren Sie zuerst die Kennzahlen oben. Danach prüfen Sie in den Jahreszeilen, ob beispielsweise bei einer Rechnung von 18.450,00 € der geplante Jahresbetrag von 3.690,00 € erscheint. Bild 2 hilft dabei, Ausreißer beim geplanten Abzug und offenen Restbetrag visuell zu erkennen.
Bei mehr als wenigen Objekten oder regelmäßig über 100 Rechnungen pro Jahr wird eine Hausverwaltungssoftware sinnvoll. Sobald Dokumentenablage, Freigaben, Benutzerrechte, Bankimport oder WEG-Beschlüsse parallel verwaltet werden müssen, ist die Excel-Datei als Kontrollübersicht geeignet, aber nicht mehr als alleinige Verwaltungszentrale.